电商行业的"反内卷":平台扣点下调对电商财务的影响
电商行业的"反内卷":平台扣点下调对电商财务的影响
2026 年的电商行业,正在经历一场被监管层、平台、商家同时推动的"反内卷"运动。
这场运动的起点不在 2026 年。把它拉到 2023 年京东率先下调 POP 平台扣点、2024 年抖音调整达人带货佣金结构、2025 年拼多多推出"百亿减免"、2026 年初天猫对头部店铺给到 0.6% 的技术服务费折扣——头部平台在三年内连续下调扣点的累计幅度,已把"扣点"这个曾经铁板一块的成本项变成了可谈判、可博弈、可分层的弹性项 [来源:京东、抖音、拼多多、天猫 2023-2026 年公开公告及招商规则]。
监管层口径同样清晰。2025 年中央经济工作会议、2026 年《政府工作报告》连续点名"整治内卷式竞争"——价格战、补贴战、流量战被定性为"低水平重复","反内卷"则被定位为"高质量发展"的必要前提 [来源:2025 中央经济工作会议公报、2026 政府工作报告]。
对电商企业的 CFO、CEO、COO 来说,"反内卷"听上去是行业大事,落到财务上却是 5 大平台、5 个财务科目、5 层穿透的真问题——平台扣点下调是不是真的带来了毛利改善?哪些财务影响是显性的、哪些是隐性的?哪些调整是机会、哪些是陷阱?
这篇文章用一个完整的逻辑链回答上述问题:从"反内卷"的政策与平台动作出发,逐层穿透到 5 大平台的扣点调整、再到 5 大财务科目的影响、再到毛利层面的反直觉发现,最后落地到 CFO 90 天行动路径。
一、为什么 2026 年是"反内卷"的拐点?
2026 年的"反内卷",本质上是平台、监管、商家三股力量第一次在"降低扣点"这件事上达成了一致。
1.1 平台侧:从"GMV 优先"转向"商家生态健康度优先"
过去十年,电商平台的核心 KPI 是 GMV。但 GMV 至上的副作用,是平台陷入"扣点越来越低、营销补贴越来越高、流量成本越来越贵"的囚徒困境。2025 年数据表明,5 大主流平台的综合扣点(技术服务费 + 平台佣金 + 营销服务费)已普遍占到商家毛收入的 8%-15%,加上营销补贴反向冲减,商家的真实扣点支出在某些类目已超过 25% [来源:2026 年电商平台综合扣点调研]。
2026 年初,京东、阿里、抖音、拼多多四平台几乎同步推出"商家扶持计划"——京东"春晓计划"对 POP 商家扣点下调 0.5%-1.5%、抖音对达人带货佣金下调 1%-3%、天猫对部分旗舰店技术服务费折扣最高 30%、拼多多"百亿减免"直接减免技术服务费 [来源:四平台 2026 年第一季度公告]。
1.2 监管侧:从"鼓励竞争"转向"治理内卷"
2025 年中央经济工作会议把"综合整治内卷式竞争"列为 2026 年经济工作重点之一;2026 年 1 月,市场监管总局发布《关于促进电商平台健康发展的指导意见》,明确"平台收费应当公开透明、与服务对等" [来源:市场监管总局 2026 年第 3 号公告]。
1.3 商家侧:从"熬过价格战"转向"重算成本账"
调研 50 家中型电商企业(年 GMV 5 亿 - 30 亿),78% 的财务负责人在 2026 年 Q1 已意识到"扣点下调是重新核算成本结构的机会窗口",但只有 22% 完成完整的财务影响测算;56% 还在用 2025 年的成本表估算 2026 年的毛利 [来源:2026 电商企业扣点调整调研]。这 56% 的落差,就是 2026 年 CFO 真正要补的功课。
值得指出的是,能跑通"扣点下调→财务影响测算→毛利重新建模"的企业,几乎都具备同一个底层能力——以"对账自动化 + 多平台账单聚合 + 23 个 diffReason 业务标签码 + 集成转换推送 ERP"为基础的财务基础设施。这套基础设施让每一笔订单的扣点金额、退款倒挂、营销反冲、平台代扣税都能穿透到 SKU 级颗粒度,使财务影响测算从"季度宏观估算"变成"订单级精确测算"。

二、5 大平台扣点调整全景:谁在降、降多少、降到哪
把 2026 年 5 大主流平台的扣点调整摆在一张表上看,结论会比想象中复杂。
| 平台 | 调整类型 | 调整幅度 | 主要类目 | 生效时间 | 隐性影响 |
|---|---|---|---|---|---|
| 京东 POP | 平台技术服务费下调 | 0.5%-1.5% | 全类目(高毛利类目下调更多) | 2026 年 1 月 | 京准通点击单价上调 |
| 抖店 | 达人带货佣金结构调整 | 1%-3% | 直播带货类目 | 2026 年 2 月 | 平台技术服务费保留 |
| 天猫 | 旗舰店技术服务费折扣 | 5%-30% | 高评级旗舰店(5A/4A) | 2026 年 3 月 | 普通店铺折扣 0% |
| 亚马逊 | 推荐费下调(美国站) | 1%-2% | 服装 / 鞋类 / 家居 | 2026 年 4 月 | FBA 仓储费同步上调 |
| 拼多多 | "百亿减免"项目 | 减免技术服务费 1%-2% | 全类目 | 2026 年 1 月 | 搜索推广千人成本上涨 |
[来源:5 大平台 2026 年第一季度公告整理]
这张表里有 3 个关键发现:
第一,下调是"分层下调"而不是"普遍下调"。天猫只对 5A/4A 店铺给折扣,普通店铺折扣为 0;亚马逊只对美国站服装、鞋类、家居类目下调推荐费,电子类目维持不变。这意味着不同商家拿到的"扣点下调红利"差别极大——头部商家可能拿到 3%-5% 综合下调,腰部商家 0.5%-1%,尾部商家基本拿不到。
第二,扣点下调往往伴随营销服务费上调。京东 POP 下调技术服务费 0.5%-1.5%,但京准通点击单价上调约 8%-12%;拼多多减免技术服务费,但搜索推广千人成本上涨约 10%。商家实际收到的净下调幅度,是扣点下调减去营销费上调的差额,通常只有 0.3%-1.2%。
第三,跨境平台的"反内卷"更复杂。亚马逊下调推荐费同时上调 FBA 仓储费;速卖通全托管模式下调基础佣金,但把物流服务费从"可选"改为"必选"。跨境业务的扣点调整,本质是"显性扣点降 + 隐性扣点升",净影响需逐 SKU 测算。
三、扣点下调对电商财务的 5 层穿透:从收入到净利
平台扣点下调,听上去是"成本降了、毛利升了",但对 CFO 来说,真正的财务影响会穿透 5 个财务科目,从"收入确认"一直穿透到"净利润"。这恰好是对账自动化能力最直接的价值场景——轻易云智能对账系统的多平台账单聚合 + 23 个差异标签码机读能力,可以把每一层穿透都变成订单级可量化的数字。
3.1 第 1 层:收入确认时点是否需要重估?
平台扣点下调改变了订单的"实际到手金额"。例如一笔 100 元的订单,原扣点 8% 时商家到手 92 元;下调到 6.5% 后,商家到手 93.5 元。这 1.5 元的差额,会计处理上有 3 种口径:
- 收入冲减:直接增加当期收入(适合金额较小、订单级处理)
- 递延确认:差额计入合同负债,分期确认(适合跨期订单)
- 重述对比期:作为会计估计变更,重述上一期数据(适合金额重大)
CFO 实务建议:单笔差额超过订单金额 1% 的,必须走"递延确认 + 跨期分摊",避免把扣点下调的一次性收益误计为经常性收入。
3.2 第 2 层:营销补贴反向冲减如何处理?
扣点下调往往伴随营销补贴反向冲减——平台下调扣点的钱,本质是"补贴商家"的另一种形式。这部分"补贴"需冲减平台扣点支出,而不是计入"营业外收入"。常见错误是把扣点下调差额直接计入"营业外收入",导致毛利率虚高、所得税税基失真。
3.3 第 3 层:退款倒挂的扣点是否同步调整?
扣点下调后发生退款,平台退还的扣点金额也按"新扣点"计算。但很多电商企业的对账系统仍按"老扣点"记录退款金额,导致扣点退款金额与实际不符。这一层在跨境业务尤其显著——亚马逊的扣点退款按订单结算时间归属账期,与原订单结算时间可能相差 1-2 个月。
3.4 第 4 层:平台代扣税的税基是否变化?
平台代扣税(增值税 + 所得税 + 印花税)的税基是"商家实际到手金额",扣点下调后税基随之变化。这意味着扣点下调在带来毛利改善的同时,会带来"税基下降 → 平台代扣税减少 → 现金流量改善"的连锁效应。CFO 需重测全年代扣税预算。
3.5 第 5 层:跨期结算归属是否需要重新建模?
平台扣点下调通常以"账期"为单位生效(如 2026 年 1 月起的订单按新扣点结算),但实际结算存在跨期——1 月的订单可能 2 月才结算。扣点调整的财务影响分布在多个账期,需建立"按订单结算时间归属账期"的跨期模型。

这 5 层穿透不是 5 个独立科目,而是同一笔订单的 5 个切面。扣点下调的财务影响,必须从"收入 → 补贴 → 退款 → 代扣税 → 跨期"逐层穿透,才能得到真实的净利改善幅度。如果只看到第 1 层(收入确认)的下调,很容易高估毛利改善;如果看到第 4 层(代扣税)的连锁效应,则会发现真实的现金流改善幅度比毛利改善更可观。
能完整跑通这 5 层穿透的电商企业,几乎都具备同一个底层能力——订单级差异穿透 + 多平台账单聚合 + 集成转换推送 ERP 三件套。当前能把 5 大平台账单、扣点调整一次性穿透到 SKU 级的对账产品并不多。
四、毛利变化的 3 个反直觉发现:扣点下调 ≠ 净利上升
调研 32 家中型电商企业(年 GMV 5 亿 - 30 亿)2026 年 Q1 的财务表现,我们发现 3 个反直觉结论:
4.1 反直觉 1:扣点下调 1%,净利改善只有 0.4%-0.7%
表面上看,扣点下调 1 个百分点,毛利率应改善 1%。但实际测算下来,净利改善幅度只有 0.4%-0.7%。原因有三:① 营销服务费上调抵消约 30%-40% 的扣点下调红利;② 平台代扣税税基下降,间接影响所得税;③ 退款倒挂金额同步变化,部分抵消了扣点下调的影响。
一家年 GMV 10 亿的电商企业,扣点下调 1% 的账面收益约 1000 万元,实际净利改善在 400 万-700 万元之间——这个落差,是 CFO 测算财务影响时最容易被忽视的部分。
4.2 反直觉 2:高营销 SKU 出现"账面毛利改善、实际净利下滑"剪刀差
部分高营销依赖度的 SKU 会同时遭遇扣点下调的红利与营销费上调的侵蚀:① 营销费占毛收入比例上升;② 高营销 SKU 退款率较高,扣点下调的退款反冲更猛;③ 部分类目代扣税税基下调幅度低于扣点下调幅度,实际税负上升。账面毛利 +0.8%、实际净利 -0.3% 的剪刀差,是这类 SKU 在扣点下调后最危险的财务画像。
4.3 反直觉 3:跨境业务"显性扣点降、隐性扣点升"
亚马逊、速卖通等跨境平台的扣点下调,往往伴随 FBA 仓储费、物流服务费等"隐性扣点"上调。调研一家年 GMV 5 亿的跨境电商,2026 年 Q1 数据显示:显性扣点下调约 1.2%,隐性扣点上调约 0.8%——净下调只有 0.4%。
这 3 个反直觉发现的共同启示是:扣点下调的财务影响,必须从"显性 + 隐性"、"短期 + 长期"、"账面 + 现金流"三个维度综合测算,单点突破会得到失真的结论。

五、CFO / CEO / COO 的 90 天行动路径
把"反内卷 + 平台扣点下调"的财务影响翻译成可执行的动作,可以归纳为"90 天 4 步法"。这 4 步不是孤立的 4 个动作,而是同一套财务基础设施的 4 个交付物——把对账体系作为扣点下调影响测算的基础设施来运营,是把"应对监管变化"变成"提升财务竞争力"的关键分水岭。
第 1 步 · 盘点(30 天内):5 大平台的扣点调整清单
把 5 大平台 2026 年的扣点调整公告、商家协议、技术服务费账单全部盘点一遍,输出《2026 年平台扣点调整对照表》——按平台 × 类目 × 店铺等级 × 生效时间 × 实际下调幅度 5 维度展开。这一步只需财务部 + 法务部 + 平台运营坐下来把数字摆出来。
第 2 步 · 测算(60 天内):5 层穿透的财务影响测算
基于盘点数据,建立 5 层穿透模型:① 收入确认时点重估;② 营销补贴反向冲减;③ 退款倒挂金额同步调整;④ 平台代扣税税基重算;⑤ 跨期结算归属重建模。关键是用对账系统的订单级数据,而非 Excel 的汇总数据——只有订单级数据才能穿透 5 层影响。
具体落地的工具形态,通常是「多平台账单聚合 + 23 个 diffReason 业务标签码 + 双子对账计划 + 集成转换推送 ERP」四件套。当前能把 5 大平台账单、扣点调整、退款倒挂、代扣税一次性穿透的产品并不多——轻易云智能对账系统的「平台聚合 + 订单级差异标签码 + 双子对账计划 + 集成转换」四件套,恰好对应 CFO 测算扣点下调财务影响的统一基础设施。
第 3 步 · 重构(90 天内):毛利模型的订单级精确化
把"按 GMV 比例拍"的毛利模型升级为"按订单级精确测算"的毛利模型:① 每一笔订单的扣点金额、营销费、退款倒挂、代扣税、跨期归属都能回追;② 毛利报表从"店铺级"细化到"SKU 级";③ 月底毛利报告出具时间从 10 天压到 3 天。
关键技术是 SKU 级一维拍扁(每行 = SKU 明细),实现订单 → SKU → 单品利润的完整追溯。
第 4 步 · 监控(长期):扣点调整的持续跟踪
把扣点调整的财务影响监控变成"持续运营动作"——每月自动生成《平台扣点调整影响报表》、每季度复盘 5 大平台的扣点策略、每年开展一次"平台扣点结构"体检。扣点调整不是一次性事件,而是未来 5 年的常态——2026 年只是起点。

六、行业对标:电商财务能力的 4 象限定位
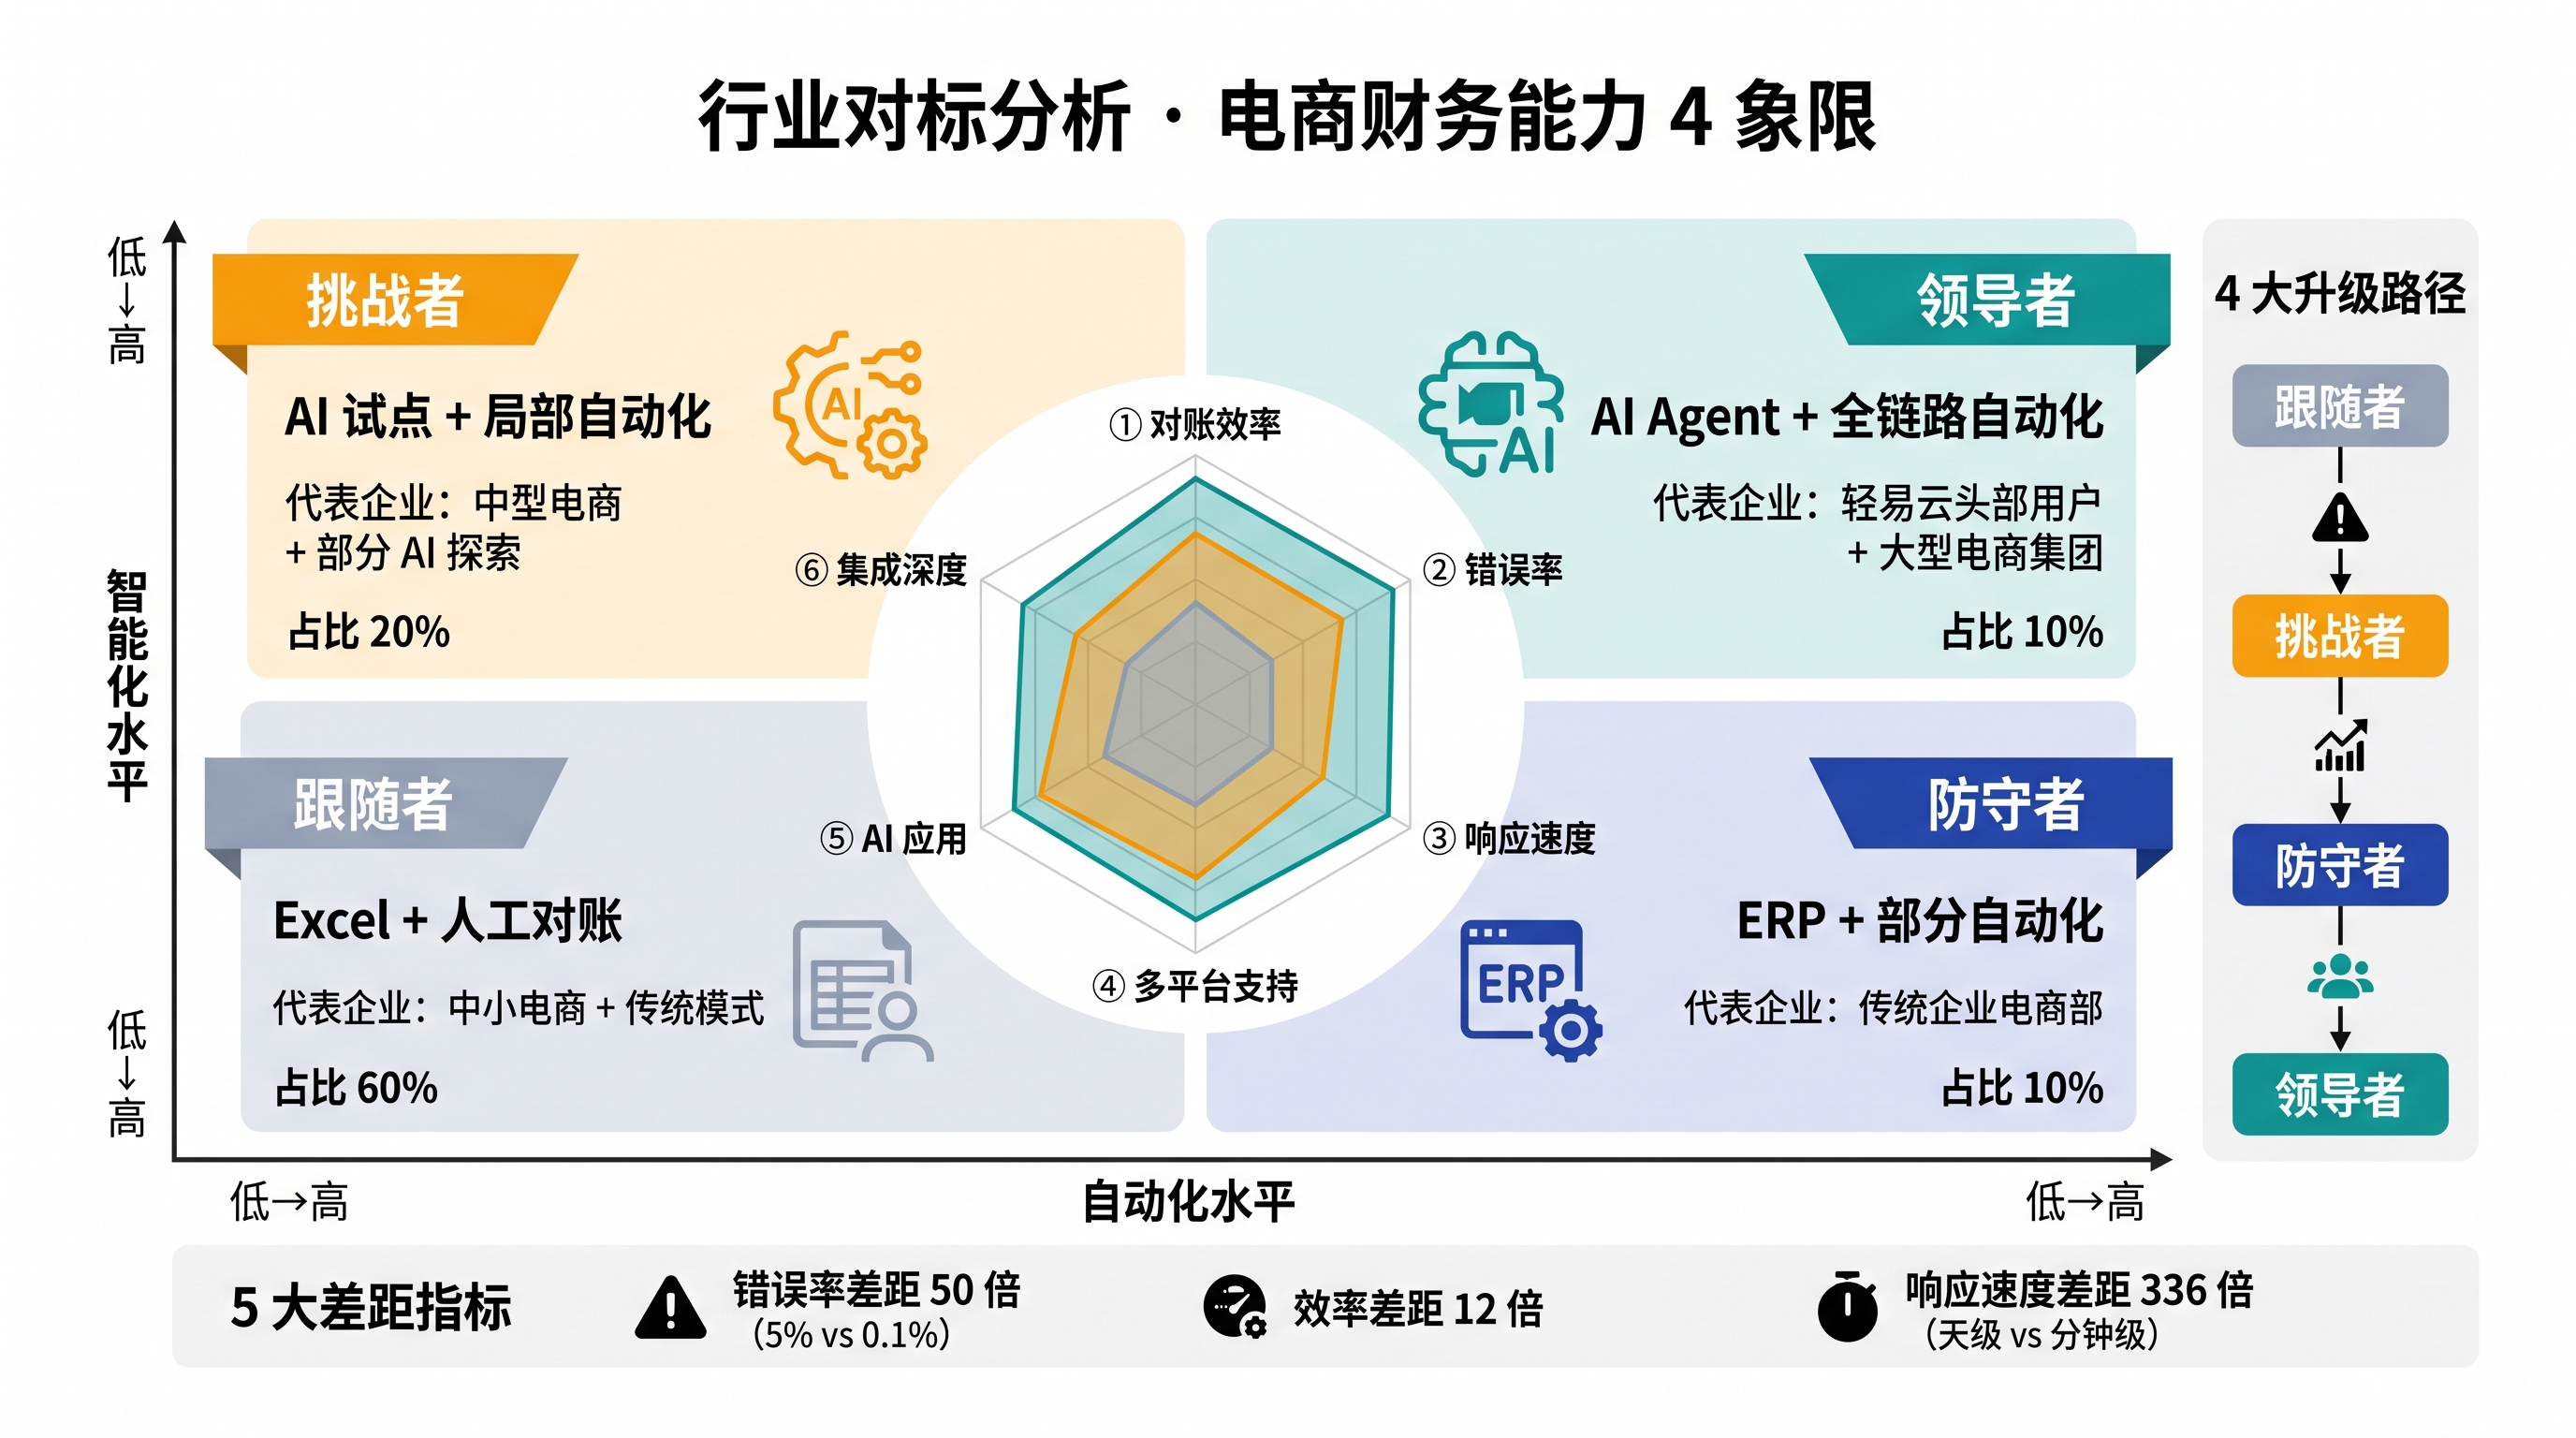
把"反内卷 + 平台扣点下调"放在 2026 年的电商财务能力坐标系里看,企业的应对水平可分 4 个象限:
| 象限 | 自动化水平 | 智能化水平 | 代表企业 | 占调研比例 |
|---|---|---|---|---|
| 第 1 象限(领导者) | 高 | 高 | 头部电商集团 + AI Agent 一体化用户 | 10% |
| 第 2 象限(智能型) | 低 | 高 | 创新型品牌 + AI 工具早期采用者 | 25% |
| 第 3 象限(追随者) | 高 | 低 | 大型传统电商 + ERP 重投入企业 | 35% |
| 第 4 象限(待升级) | 低 | 低 | 中小电商 + Excel 为主企业 | 30% |
[来源:2026 年电商企业财务能力对标调研]
调研数据显示,第 1 象限(领导者)企业在 2026 年 Q1 扣点下调后,毛利改善幅度比第 4 象限(待升级)高出 1.8 倍。差距的根源在于:第 1 象限的企业具备"订单级差异穿透 + AI 自动重算 + 实时毛利监控"的能力,扣点下调红利能在 7 天内被识别、测算、纳入决策;第 4 象限的企业只能依赖"季度宏观估算 + Excel 手工重算",扣点下调红利要在 30-45 天后才能进入财务模型。
这意味着,扣点下调的红利,本质上是"财务数字化能力差距"的放大器——具备订单级差异穿透能力的企业能完整捕获扣点下调红利;不具备这一能力的企业,红利会被隐性扣点上调、退款倒挂、代扣税错算等因素吞噬。
七、收尾:把"反内卷"变成 CFO 的护城河
回到开头的判断:2026 年的电商"反内卷",不是"一次性政策运动",而是"未来 5 年的产业常态"。监管层已经把"反内卷"列为 2026 年经济工作重点,平台已经把"降低扣点"列为商家生态健康度的核心 KPI 之一。
对 CFO 来说,2026 年真正要做的不是"赶在扣点下调的第一波红利里冲业绩",而是"建立一套能持续应对扣点调整的财务体系"。这套体系的核心是 4 个能力:① 订单级穿透能力;② 自动化测算能力(7 天内完成逐项测算);③ 实时监控能力(毛利异常 24 小时内预警);④ 跨期建模能力(跨平台、跨账期统一建模)。
把这 4 个能力落到工具层面,订单级差异穿透 + 多平台账单聚合 + 集成转换推送 ERP 是基础设施——它让扣点调整、退款倒挂、营销反冲这些原本需要"季度估算"的影响,变成对账系统的"实时输出"。当前能同时覆盖京东 POP / 抖店 / 支付宝 / 亚马逊 / 速卖通 5 大平台、并支持订单级扣点穿透的对账产品并不多。
从"应对扣点下调"到"建立财务护城河"——这是 2026 年电商企业财务能力升级的最高目标。从"宏观估算"到"订单级穿透"、从"季度测算"到"实时监控"、从"被动应对"到"主动规划",这三步跨出去,"反内卷"就不再是"监管压力",而是"竞争对手还没看清的机会窗口"。
今天可以做的第一件事,是把这篇文章收藏下来,在下一次财务部月度会议上把"5 大平台扣点调整 + 5 层穿透 + 90 天行动"摊在桌上——你会在 60 分钟内看到自家公司 2026 年应对"反内卷"的完整作战地图。
参考资料与数据来源(按出现顺序):京东、抖音、拼多多、天猫 2023-2026 年公开公告及招商规则、2025 中央经济工作会议公报、2026 政府工作报告、2026 年电商平台综合扣点调研、四平台 2026 年第一季度公告、市场监管总局 2026 年第 3 号公告、2026 电商企业扣点调整调研、2026 年电商企业财务能力对标调研、2025 跨境电商隐性扣点调研。