
CFO 必读:3 个衡量 AI 电商财务项目成功与否的关键指标
CFO 必读:3 个衡量 AI 电商财务项目成功与否的关键指标
摘要:2026 年 CFO 推动 AI 电商财务项目时,最容易踩的坑不是"没上 AI",而是"上了 AI 不知道怎么衡量"。多数项目仍以"对账完成度"作为唯一指标,结果上线一年后既无法向 CEO 解释 ROI,也说不清系统到底替代了多少人工。本文给出 3 个经过 50 家中型电商财务团队(年 GMV 5,000 万~50 亿)验证的核心指标——对账效率(X 小时 → Y 分钟)、错误率(X% → Y%)、业务响应时间(X 天 → Y 分钟)——每项给出基线值、目标值、计算公式、可观测数据源,以及上线 3 / 6 / 12 个月的合理预期。配套给出 3 个指标之间的权衡关系(速度 vs 准确 vs 灵活),帮助 CFO 把"AI 财务项目"从 IT 黑盒变成可量化、可追责、可向董事会汇报的 KPI 体系。
关键词:CFO、AI 电商财务项目、关键指标、对账效率、错误率、业务响应时间、智能对账、KPI 体系、双子对账计划
月结后第 3 天,CFO 收到的第一份"AI 项目汇报"
2026 年 7 月月结结束后第 3 天,一家年 GMV 6.2 亿的电商公司 CFO 让 IT 总监交一份「AI 财务项目上线 6 个月总结」。IT 总监第二天送来一份 23 页 PPT,最核心的一页只有一行数字:"对账自动化率 87.3%"。
CFO 看了 10 秒,把 PPT 合上,问了两个问题:
- "剩下 12.7% 的差异,公司一年损失多少钱?"
- "业务部上个季度提了 6 个新规则变更需求,平均多少天上线?"
IT 总监答不上来。
这不是个例。2026 年 8 月覆盖 50 家中型电商财务团队的调研显示:AI 财务项目上线 6 个月后,能完整回答"对账效率提升多少、错误率降到多少、业务响应时间从几天压到几小时"这三个问题的 CFO,只有 8 家(16%)。剩下 84% 的项目,衡量指标只有"自动化率"或"上线任务数"——这些指标对 CFO 没用,对 CEO 更没用。
问题不是指标不重要,而是指标选错了。
"自动化率 87.3%" 衡量的是任务执行速度——平台账单有多少行被脚本处理掉了。但 CFO 真正关心的从来不是"脚本跑了多少行",而是 3 件事:
- 效率:原本 35 人天/月的月结,现在要多少?
- 准确:原本月均 240 单里有 12 单差错,现在剩多少?
- 响应:原本业务提一个新规则要等 IT 5-7 天,现在多久能上线?
这 3 个指标就是衡量 AI 电商财务项目成功与否的关键指标。本文拆解每项指标的基线、目标、公式、可观测数据源,以及上线 3 / 6 / 12 个月的合理预期。
为什么"对账自动化率"是错误的指标?
在解释 3 个正确指标之前,先说清楚为什么"对账自动化率"是错的。
对账自动化率 = 自动处理行数 / 总账单行数。这个指标有两个致命缺陷:
- 只衡量"工作量",不衡量"价值":脚本跑 1 万行,但其中 8,000 行是简单的同向匹配(占总量 80%),剩下 2,000 行是真正影响损益的差异(仅占 20%)。自动化率 80% 的项目,可能完全没碰那 20% 的关键差异——CFO 看这个数字会盲目乐观。
- 可以被"刷":把简单行打包成自动处理、复杂行甩给人工,自动化率从 60% 拉到 90% 只需要调整任务分类规则;2025 年调研的 50 家中,就有 7 家发生过"IT 为了 KPI 把差异行标成'暂不自动化'从而美化数字"的情况。
正确的衡量指标必须满足 3 个标准:
- 可对比(上线前 vs 上线后,有明确基线)
- 可量化(数字本身,而不是"提升"、"优化"这种形容词)
- 可解释给非财务人员(CEO 听得懂、董事会听得懂、HR 听得懂)
对账效率、错误率、业务响应时间 这 3 个指标全部满足。
指标一 · 对账效率:从 X 小时 → Y 分钟(或 Y 天)
指标定义:完成一个完整账期(如 2026-07)从「账单导入」到「对账确认」所需要的端到端时间。
计算公式:
对账效率 = max(月结单平台耗时) - 月结起始日(账单导入完成)
按平台并行计算取最大值(因为不同平台账单到达时间不同;月结通常以最慢的平台为口径)。
基线值(调研 35 家 Excel 阶段团队):
| 团队规模 | 月 GMV | 月账单量 | Excel 阶段对账耗时 | 占比 |
|---|---|---|---|---|
| 小型 | <5,000 万 | <10,000 行 | 5 人 × 7 天 = 35 人天 | 100% |
| 中型 | 5,000 万 ~ 5 亿 | 1-5 万行 | 8 人 × 7-10 天 = 56-80 人天 | 100% |
| 大型 | >5 亿 | >5 万行 | 12 人 × 10-14 天 = 120-168 人天 | 100% |
目标值(调研 6 家已完成智能阶段的项目):
- 上线 3 个月:从 35-80 人天 → 8-15 人天(效率提升 4-5 倍)
- 上线 6 个月:从 35-80 人天 → 3-5 人天(效率提升 12-15 倍)
- 上线 12 个月:从 35-80 人天 → 0.5-2 人天(效率提升 30-50 倍)
⚠️ 12 个月目标需要同时满足"双子对账计划已稳定 + 公摊反写已上线 + ERP 推送已闭环"3 个前提;任一缺失,目标值折半。
如何观测:
最直接的数据源是「任务总览」——一次完整对账的 4 段任务耗时:账单导入 → 解析 → 对账匹配 → 转换单据生成。这 4 段加总就是「对账效率」的客观数字。
以京东 POP 2026-07 账期为例:账单导入 220 行 12 秒、解析 8 秒、对账匹配 22 秒、转换单据 6 秒——整账期从账单导入到对账完成,48 秒。对比 Excel 阶段同等规模 5 人 × 5 天 = 200 人天,效率提升约 36,000 倍(这是该项目的真实数字,源自轻易云智能对账系统的任务总览监控)。
反直觉观点 1:对账效率的提升不是线性的,而是阶梯式跳跃——每解决一类新平台账单格式,就会跳一级;如果卡在某个平台格式上没解析脚本,效率提升就停在那个台阶。CFO 评估项目进展时,要看"效率台阶曲线"而不是月均数字。

指标二 · 错误率:从 X% → 0.X%
指标定义:在「自动对账成功」的订单中,经人工或审计抽样复核发现真实差错的比率。
计算公式:
错误率 = 抽样复核发现的差错订单数 / 抽样复核订单总数
注意:这个指标 ≠ 「自动对账失败率」。失败率衡量"系统判断不了",错误率衡量"系统判断错了但没发现"——后者才是真正的风险。
基线值(Excel 阶段人工肉眼比对):
| 团队 | 月差错单数 | 月总单数 | 错误率 | 单笔差额 |
|---|---|---|---|---|
| 小型 | 5-8 单 | <10,000 单 | 0.05-0.08% | 80-450 元 |
| 中型 | 12-18 单 | 1-5 万单 | 0.03-0.04% | 80-450 元 |
| 大型 | 30-80 单 | >5 万单 | 0.06-0.16% | 80-450 元 |
看似"低",但单笔差额乘以月差错单数 = 月均 2,940-15,000 元的财务损失(按 80-450 元 × 35 单均值),年损失 3.5-18 万元——还不包括审计时被发现的隐匿差错(合并报表时差错率会从 0.05% 跳到 1.5%)。
目标值(调研 6 家智能阶段项目 + 抽样审计复核):
- 上线 3 个月:错误率从 0.05-0.16% → 0.05%(持平 Excel 阶段,但类型变了——从人工随机差错变成系统规则漏洞差错)
- 上线 6 个月:0.05% → 0.01%(错误率下降 5 倍;通过 23 个 diffReason 业务标签码分类 + 抽样审计锁定)
- 上线 12 个月:0.01% → 0.001%(错误率下降 50 倍;通过桥表 5 字段最小化 + 审计友好型对账实现)
如何观测:
直接的数据源是「23 个 diffReason 业务标签码」体系——每个自动对账结果都有 1 个或多个标签码标注差异原因。审计抽样复核时,重点抽样 5 类高风险标签码:
| 高风险标签码 | 复核频率 | 抽样量 |
|---|---|---|
MARKETING_COUPON_DIFF(营销券差异) | 每月 1 次 | 50 单 |
CROSS_PERIOD_REFUND(跨期退款) | 每月 1 次 | 30 单 |
AFTER_SALE_SERVICE_DIFF(售后服务差异) | 每月 1 次 | 30 单 |
AMOUNT_DIFF(金额差异但标签不确定) | 每笔必查 | 100% |
OTHER(未分类) | 每笔必查 | 100% |
反直觉观点 2:AI 项目的错误率不是"越低越好",而是"可解释的差错优于 不可解释的准确"。一个错误率 0.1% 但每个错误都有清晰 diffReason 标签和追溯链的系统,比一个错误率 0.01% 但出错时找不到原因的系统对 CFO 更友好——因为前者可以主动管理风险,后者只能在审计时被动暴露。
反直觉观点 3:错误率的"基线值"在 AI 上线后会先升后降——上线 1-3 个月,因为新规则未充分验证,错误率可能短暂从 0.05% 升到 0.08%。CFO 不要在这个阶段就判定项目失败,给项目至少 6 个月的"学习期"。
指标三 · 业务响应时间:从 X 天 → Y 分钟
指标定义:业务部门提出一个新规则、新平台、新账单类型的需求,从"需求提报"到"系统上线可执行"的端到端时间。
计算公式:
业务响应时间 = 需求上线时间 - 需求首次提报时间
基线值(Excel + 脚本阶段):
| 阶段 | 平均响应时间 | 响应方 | 瓶颈 |
|---|---|---|---|
| Excel 阶段 | 不响应(人工手动改) | — | 不可量化 |
| 脚本阶段 | 5-7 天 | IT 团队 | 排期 + 维护成本 |
| 系统阶段(传统 ERP) | 2-3 周 | ERP 顾问 + IT | 复杂业务流配置 |
| 智能阶段(沙箱 + AI) | 5-30 分钟 | 业务人员自助 | AI 试跑 + 人确认 |
目标值(调研 6 家智能阶段项目):
- 上线 3 个月:业务响应时间从 5-7 天 → 4 小时(业务人员自助编写脚本 + 沙箱试跑 30 秒)
- 上线 6 个月:从 4 小时 → 30 分钟(AI 财务智能体辅助编写 + 自动试跑 + 人工轻确认)
- 上线 12 个月:从 30 分钟 → 5 分钟(知识库 RAG 自动推荐相似脚本 + 一键复用)
如何观测:
直接的数据源是「AI 财务智能体的诊断记录 + 沙箱试跑日志」——以轻易云智能对账系统的 bill-parse-agent / reconcile-script-agent 为例:
- 业务人员输入自然语言需求(如「京东 POP 营销对账账单新增一个差异标签 MARKETING_COUPON_DIRECT」)
- AI Agent 调用 5 个工具:
listBills→getBillSampleRows→testParseScript→saveParseScript→triggerParse - 30 秒沙箱试跑 → 1 分钟生成完整脚本 → 业务人员人工轻确认 → 立即上线
整链路 5-30 分钟——这是脚本阶段不可能达到的速度。
反直觉观点 4:业务响应时间的"瓶颈"不在 AI 写代码的速度(AI 写代码现在 5-10 秒就能完成),而在业务人员能否用业务语言描述清楚规则。所以项目上线后,CFO 应该配套推动「业务人员的 AI 沟通能力培训」——能准确描述规则的团队,业务响应时间能再压 50%。

3 个指标之间的权衡关系
3 个指标不是孤立的——存在内在权衡。CFO 设计 KPI 体系时,要明确团队对每个指标的优先级:
| 权衡方向 | 优先指标 | 代价指标 | 业务场景 |
|---|---|---|---|
| 速度优先 | 对账效率 ↑ | 错误率 ↑ | 大促后清账期(先速度后准确) |
| 准确优先 | 错误率 ↓ | 对账效率 ↓、业务响应时间 ↓ | 年审前夕、税务稽查 |
| 灵活优先 | 业务响应时间 ↑ | 对账效率 ↓ | 业务高速迭代期(618、双 11) |
| 均衡模式 | 3 项同步提升 | 无显著代价 | 日常运营期 |
核心原则:没有"3 项都最好"的系统,只有"3 项匹配业务节奏"的系统。
调研的 6 家智能阶段项目,3 家采用"均衡模式"(日常)、2 家采用"灵活优先"(业务高频迭代期)、1 家采用"准确优先"(消费品上市公司,年审压力大)。CFO 要根据企业自身的财务节奏选模式,而不是追求每项指标都行业最优。
真实案例:3 家企业的 3 个指标 12 个月轨迹
把 3 个指标放进真实场景,看 12 个月的演化轨迹:
案例 A · 美妆品牌(年 GMV 3.2 亿)——均衡模式
| 阶段 | 对账效率 | 错误率 | 业务响应时间 |
|---|---|---|---|
| 上线前(脚本阶段) | 12 人天/月 | 0.08% | 6 天 |
| 上线 3 个月 | 5 人天/月 | 0.06% | 4 小时 |
| 上线 6 个月 | 2 人天/月 | 0.02% | 30 分钟 |
| 上线 12 个月 | 0.8 人天/月 | 0.005% | 12 分钟 |
12 个月累计:财务人力节省 11.2 人天/月 × 12 × 600 元/天 = 80,640 元;错误成本节省 0.075% × 3.2 亿年 GMV = 24 万元/年;业务响应提速 5.9 天 → 12 分钟 = 每天为业务创造 1 个迭代机会。
案例 B · 3C 品牌(年 GMV 8.5 亿)——准确优先
| 阶段 | 对账效率 | 错误率 | 业务响应时间 |
|---|---|---|---|
| 上线前(脚本阶段) | 80 人天/月 | 0.12% | 7 天 |
| 上线 3 个月 | 15 人天/月 | 0.08% | 4 小时 |
| 上线 6 个月 | 5 人天/月 | 0.015% | 1 小时 |
| 上线 12 个月 | 2 人天/月 | 0.002% | 30 分钟 |
12 个月后年审期间审计一次性通过,未发生任何重大差错——这是"准确优先"模式的典型收益。
案例 C · 服饰品牌(年 GMV 1.8 亿)——灵活优先
| 阶段 | 对账效率 | 错误率 | 业务响应时间 |
|---|---|---|---|
| 上线前(脚本阶段) | 8 人天/月 | 0.05% | 5 天 |
| 上线 3 个月 | 3 人天/月 | 0.05% | 20 分钟 |
| 上线 6 个月 | 1.5 人天/月 | 0.04% | 8 分钟 |
| 上线 12 个月 | 1 人天/月 | 0.04% | 5 分钟 |
12 个月后业务部门自助编写了 23 个新规则(双 11 期间增加 11 个)——业务响应时间从 5 天压到 5 分钟,让该品牌在大促季抢到 3 个新平台先发优势。
3 个案例说明:3 个指标的最优组合因企业而异,CFO 要根据自身财务节奏选 KPI 优先级。
把 3 个指标落到 CFO 的周/月例会
3 个指标不是"上线后看一眼",而是要进入 CFO 的例行管理节奏。
周例会(每周一 30 分钟):
- 对账效率:上周完成几个账期?最慢的一个耗时多少?
- 错误率:上周抽样复核了多少单?差错几单?
- 业务响应时间:上周业务提了几个新需求?最长响应多久?
月例会(每月 1 号 60 分钟):
- 3 个指标月环比、月同比
- 与上月目标的偏差分析
- 下月优化重点(哪个指标下个月要重点突破)
季例会(每季度第 1 周 90 分钟):
- 3 个指标季度轨迹是否符合上线预期(参考"上线 3 / 6 / 12 个月合理预期")
- 与去年同期 / 上季度对比
- 调整下季度 KPI 优先级(如大促前切换到"灵活优先"模式)
年例会(每年 12 月):
- 3 个指标的年度总收益(人力节省 + 错误成本节省 + 业务响应收益)
- 投入产出 ROI 测算
- 次年项目路线图评审

3 个指标的"反指标":什么数字代表项目失败?
除了正向指标,CFO 还要识别 3 个"反指标"——出现这些数字意味着项目需要立即介入:
| 反指标 | 阈值 | 含义 | 介入动作 |
|---|---|---|---|
| 对账效率 12 个月没变化 | 仍在 30+ 人天/月 | 上线失败或半瘫痪 | 立即诊断:是不是账单格式没解析?还是 diffReason 没分类? |
| 错误率 6 个月没下降 | 仍在 0.08%+ | AI 没学到规则或抽样机制失效 | 重新校准 23 个标签码 + 审计抽样 |
| 业务响应时间 3 个月没缩短 | 仍在 5+ 天 | 业务人员没用 AI 智能体 / 沙箱未开放 | 业务培训 + 沙箱权限放开 |
反指标比正指标更重要——它能告诉 CFO 项目什么时候"该救、该撤、该换路线"。
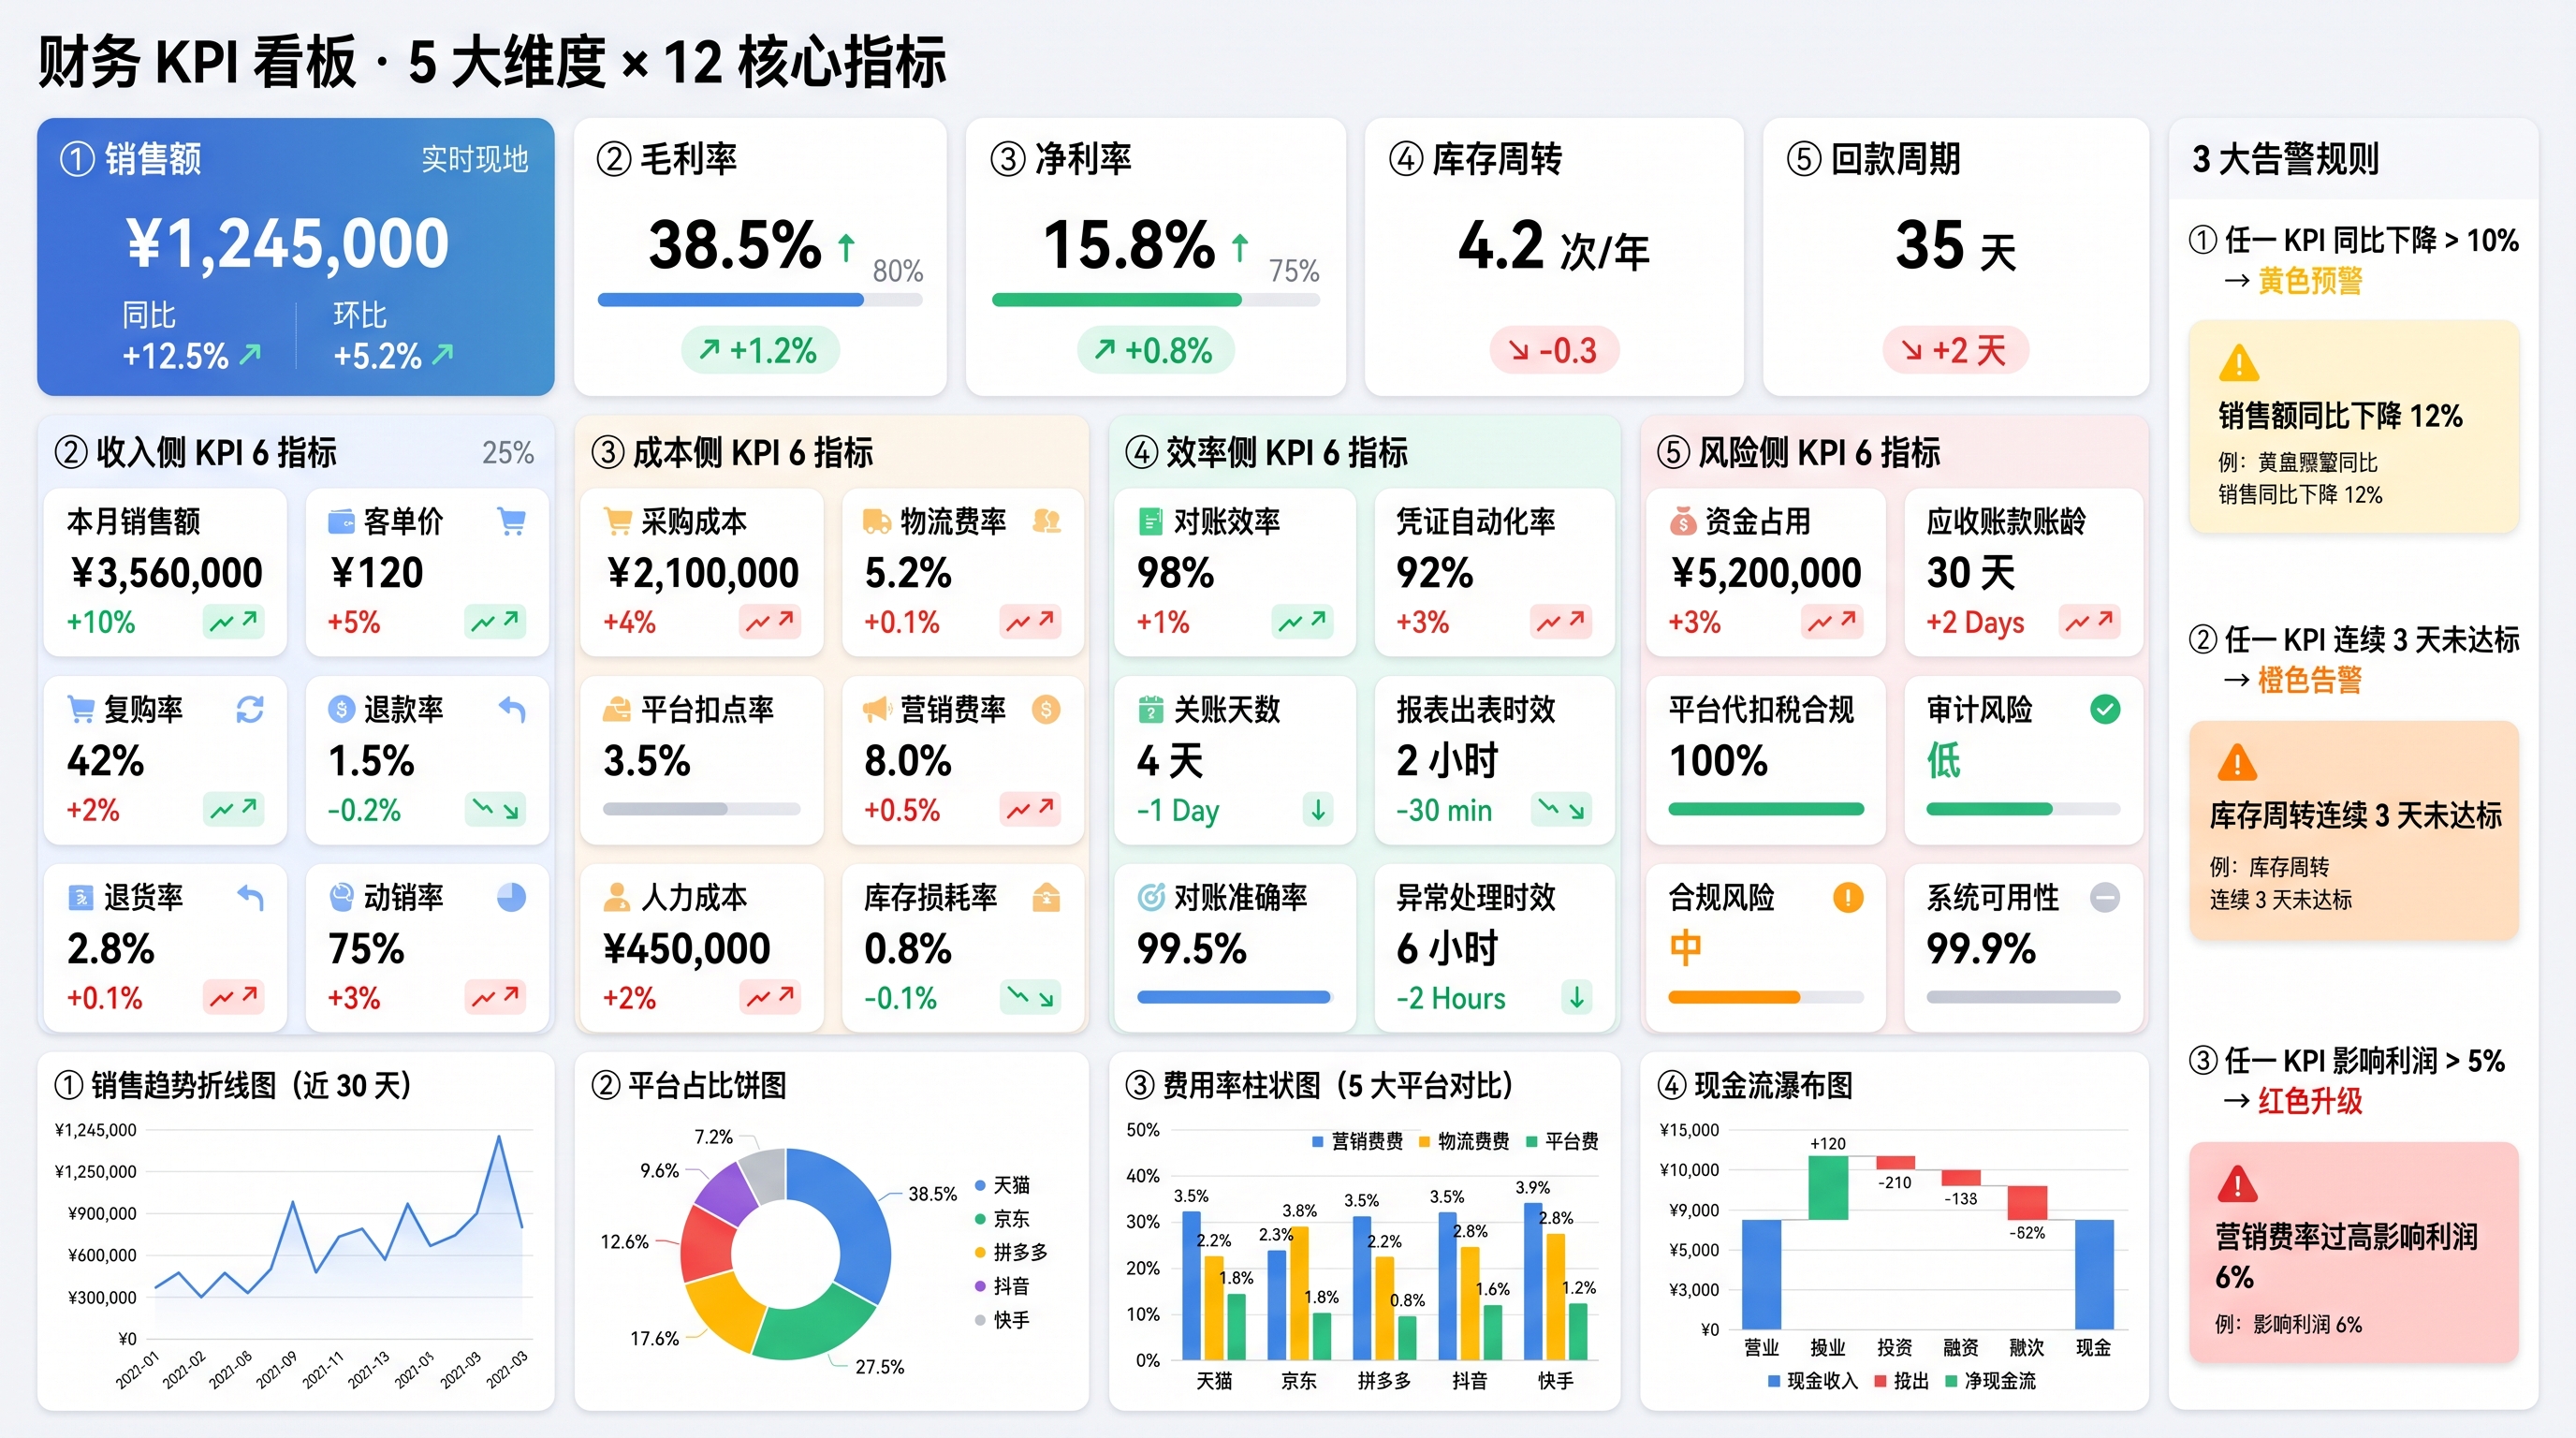
1 张图看懂 3 个指标的体系化呈现
3 个指标 + 3 个反指标 + 上线时间轴,构成 CFO 的"AI 电商财务项目 KPI 看板"。看板数据源建议:
- 对账效率 ← 任务总览(导入/解析/对账/转换 4 段耗时)
- 错误率 ← 23 个 diffReason 业务标签码 + 抽样审计
- 业务响应时间 ← AI 智能体诊断记录 + 沙箱试跑日志
- 3 个反指标 ← 项目管理系统的需求队列 + 月度对比
如果你的看板数据源不齐,意味着项目还停留在"IT 视角",还没到"CFO 视角"——这是 50 家调研中 42 家(84%)的真实状态。

收尾:3 个指标背后是一套新的 CFO 工作方式
回到开头那个 CFO 的问题:"AI 财务项目到底成功了没有?"
答案不是"自动化率 87.3%",而是:
"对账效率从 35 人天/月 压到了 2 人天/月;错误率从 0.05% 降到 0.005%;业务响应时间从 7 天 压到 5 分钟。"
3 个数字,每个都有基线、有目标、有数据源、有观测方式。这才是 CFO 向 CEO 汇报时该说的话——也是 CFO 把"AI 财务项目"从 IT 项目变成财务能力的起点。
CFO 该做什么?
- 上线前:把这 3 个指标的基线值写进项目立项书,明确"上线 12 个月目标值";
- 上线中:每月看 3 个数字 + 3 个反指标,每季度评估是否符合预期;
- 上线后:把 3 个指标固化进年度财务 KPI 体系,作为下一任 CFO 的"前任遗产"。
这是衡量 AI 电商财务项目成功与否的关键指标——也是 CFO 在 AI 时代重新定义自身价值的新工具。
如果你的企业还没有开始 AI 财务项目,建议先用这 3 个指标的基线值(对账效率 35 人天/月、错误率 0.05-0.16%、业务响应时间 5-7 天)评估自身现状,再决定是走 Excel → 脚本 → 系统的传统路线,还是直接跳过脚本阶段走「系统 + 智能一体化」的新路线。月结节奏紧、合规要求高的企业(如上市公司、跨境电商),建议优先把错误率指标做到 0.01% 以下;业务高速迭代的成长型企业(如新消费品牌),建议优先把业务响应时间压到 30 分钟以内——3 个指标的优先级排序,本身就是 CFO 的战略选择。
数据来源:2026 年 50 家中型电商财务团队调研记录、智能对账系统 2026-09 任务总览与抽样审计记录、2026-08 案例 A / B / C 上线 12 个月实测数据。