
结算单和退款月报必须成对进系统:只导一张,账上就永远差一个数
摘要:六月的账到了七月才勉强对上,差的不是钱,是一张退款月报。平台每个月的账单从来不是一张表,而是正负两张、或者三张互相勾稽的表:结算账单说的是"我给你打了多少钱",退款月报说的是"我扣回了多少钱"。只导一张,净额就会被当成全额,跨月退款就会掉进错误的账期。这篇讲三类账单形态、只导一张的三种后果、成对导入的三个判定,以及怎么确认一个账期的账单真的到齐了。 关键词:退款月报、结算账单、账单类型、账单配对、跨月退款、导入幂等、电商对账
一、月初补账,补到下个月才平
月初补账补到下个月才勉强对上,差的不是钱,是一张退款月报。
这是一个真实发生过的场景:财务把六月的结算账单导进去做对账,账面收入比运营台账少了 4 万多。查了三天,最后发现六月有一批订单在七月退了,平台把退款计在了七月的账单里,而财务七月的账单还没导入。也就是说,六月的账少了一笔七月才发生的负数,七月的账又多了一笔六月就该冲的负数——两头都对不上,还都对得"很有道理"。
问题出在一个很朴素的假设上:大家默认"一个月的账单"就是"一张表"。
实际上不是。平台每个账期给你的东西,是一组互相勾稽的表。有的平台一张正表配一张负表(结算账单 + 退款月报),有的平台给你三张(结算、账户流水、还有一张资金明细),还有的平台给你两张同源不同视角的表,导入其中任何一张都会重复计入。
在动手做对账之前,先把这件事弄清楚,能省掉后面几个月的反复。

二、平台给的不是一张表,是一组表
以最常见的几个平台为例。
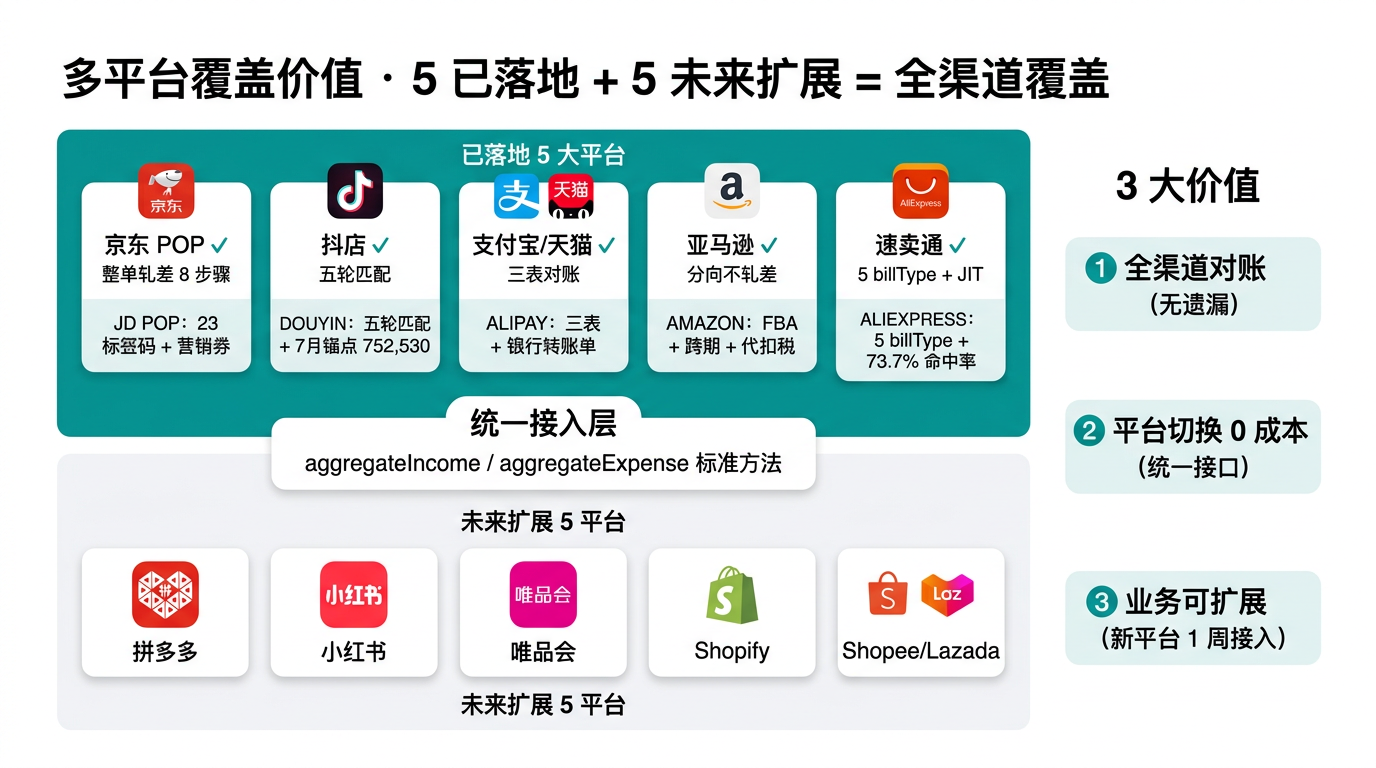
京东 POP 一个店铺一个账期通常要三张:结算账单、账户流水、营销对账。结算账单里有"货款"字段,账户流水里有"账户余额"字段,两张表的字段根本不重合,强行拉到一张表里聚合必然出错。系统的做法是让这三张各自解析,然后按订单号聚合成一个收入对账计划的体行——聚合发生在对账环节,不发生在导入环节。
支付宝资金体系是三张:聚合结算账户流水、账户流水、余利宝明细。三张要合起来看才对得完:余利宝的申购赎回是资金动作,不产生收入;可用的余额和实际收到的货款也不是同一个数。
亚马逊是两张:交易明细和资金明细。交易明细是一行一个资金事件,拆成十几个金额列;资金明细是一行一个订单一笔钱。两者粒度完全不同,必须分别解析、分别落库。
速卖通最多,六类:美元结算账单、人民币结算账单、支付宝国际动账、全托管支付宝动账、全托管结算单,还有半托管的订单关联表。这里有一个特别值得学的处理:那张半托管订单表是关联维表,金额恒为零,不进对账池,只在需要的时候按订单号去查。
微信小店也是两张:资金流水,加上订单流水的结算状态快照。同样地,后一张是纯维表,不进对账池。
小红书两张:资金明细(店铺余额里的货款明细)和结算明细(订单结算明细)。这两张特别需要小心——它们是同一个结算事件的两个视角,订单号是结算明细的子集。如果两张都导进收入池,钱会被算两遍。
把这些列出来不是为了记平台百科,而是为了说明一件事:账单类型不是一个字段,是一个需要逐个平台确认的清单。 新接一个平台,要先搞清楚它这个账期会给你几张表、每张表是什么角色、哪些要进池、哪些只是维表。

平台能一个个接上,是因为接入这件事被拆成了固定的几步,而不是每加一个平台就重写一遍流程。轻易云把这套接入路径固定成统一的动作:先定平台和账单类型,再定这张表要不要进池、由谁解析,最后定聚合口径。框架不变,变的是每个平台那一份具体的口径说明。

导入这一段有几道防呆值得知道:平台和账单类型的组合必须在系统支持范围内,选错了会被直接拒绝并提示支持的组合;文件超过 50MB 会被挡在门外;账单类型是必填项,因为账单行落哪张表完全由它决定;同一份文件不会生成两张账单。这些防呆的价值不在于"挡住错误的人",而在于让错误停在第一步,而不是在月底变成一个差数。
三、三类账单形态,勾稽关系各不相同
把上面的清单压缩一下,15 个平台的账单大致落在三类形态上。
第一类:资金明细型。 一行代表"一笔钱",通常带订单号,也可能不带。这是最简单的一类,解析出来直接进池。账户流水、资金明细、结算资金明细都属于这一类。
第二类:交易明细型。 一行代表"一个资金事件",一格里可能有十几个金额列,需要拆成多行。这类账单里的一个订单会散落在很多行里,导入后必须按订单号聚合。亚马逊的交易明细、小红书的结算明细属于这一类。
第三类:营销对账型。 专门记录平台各种补贴、优惠券、直赔代扣。它和前两类不是包含关系,而是并行的一股:一笔营销差异可能需要拿它去解释,而它本身不产生收入。
三类形态混在一个账期里,就产生了一条完整的勾稽关系:资金明细型给出净额,交易明细型给出明细,营销对账型给出解释。 三者对得上,这个账期才算取全了。
四、只导一张,会出三种事
回到开头那个补账补到下个月的故事。把"只导一张"的后果拆开,主要是三种。
第一种:净额被当成全额。 结算账单上的金额是平台扣完费用之后打给你的净额,交易明细上的金额是订单原价。你只导了结算账单,然后拿它跟运营的成交额对,对不上;或者反过来只看交易明细当成收入,会虚增。
第二种:跨月退款掉进错误的账期。 退款月报里记的是"本月发生的上月退款"。本月发生的,按本月账期入;上月发生的,按上月账期入,不回刷历史。只导结算账单、不导退款月报,退款就会在发生的那个月凭空消失,差额留在账上滚到年底。
第三种:同源视角重复计入。 小红书那种情况,两张表描述同一笔钱。系统里这类表通常会被显式排除在收入池之外,只在需要交叉验证时用。
这三种错误的共同点是:它们不会报错。 系统不会说"你少导了一张表",它只会给出一个看起来正常的数字,然后在月底变成一个查不出来的差额。轻易云在导入与解析两侧都保留了行级痕迹——每一行属于哪张账单、解析成什么科目、是否异常、能不能进池,都是可以逐行查的字段;正因为错误不会自己冒头,这些字段才是唯一的预警手段。
五、成对导入的三个判定
既然漏表不会报错,就得靠流程主动去核对。一个账期的账单到齐了,要过三个判定。
判定一:同一账期。 结算账单和退款月报必须属于同一个账期。平台的账单文件里会带归属期,导入时系统按它落账期;人工核对时也要看这个字段,而不是看下载日期。月初下载的账单可能是上个月的账期。
判定二:同一店铺。 同一个平台下不同店铺的账单不要混。哪怕同一个平台同时开了京东和抖店,也要按店铺分开归集——因为后面要按店铺做收入、算毛利、算费用率。
判定三:正负两表齐。 这一条最简单也最有效:把该平台这个账期该有的账单类型列出来,逐个打勾。京东三张、支付宝三张、亚马逊两张、小红书两张、速卖通六类、微信小店两张(其中一张是维表、不进池但要确认存在)。列出来的是"要确认",不是"要导入",维表也要确认,只是它不产生金额。
这三个判定做成一张表,贴在导入界面上,比任何提醒都管用。判定本身不难,难的是让判定有据可依——账单归属期、店铺、账单类型这三项都是账单文件里带的,或者是导入时系统写死的,不靠人记。只要这三项能自动填进一张待办清单,"清单"才不会变成一张永远没人打勾的表。
六、重复导入,为什么不等于重复计算
另一个高频事故是"我导了两遍"。
财务担心重复上传导致佣金算两倍,于是每次不确定就再导一次——这个担心是合理的,但解法不是"记得别导两遍",而是让重复导入在系统里变成一件安全且可识别的事。
常见的做法是给文件算一个指纹(哈希),同一个店铺、同一平台、同一账单类型下,指纹相同就判定为同一份文件。这时候会有三种结果:
- 这个文件对应的账单已经对账确认过了 → 拒绝再次导入,并明确告诉你"这份账单已有对账确认记录,不能重复上传"。
- 账单在,但还没确认 → 幂等返回:直接复用已有账单和它的解析任务,不新建账单、不重跑解析。
- 同一批上传里出现两个一样的文件 → 提示本批次内重复。
这样一来,"不小心导了两遍"不再是事故,而是自动被识别的一次操作。财务真正需要盯的是另一件事:导完之后解析有没有成功。
这里有一个容易被忽略的细节:一行解析失败不会阻断整批账单。整批账单照样落库,只是那一行被标成异常、金额置零、记下失败原因。所以"上传成功"不等于"数据都对"。判断依据应该看账单行数、解析成功数、异常行数三个数,而不是看上传提示。
还有另一个反直觉的现象值得提一句:有些账单页面上会显示解析进度 249%、598% 这类超过 100% 的数字。原因是分母用的是原始表格行数,而分子把解析时拆出来的子行也算进去了。这不是数据出错,是统计口径不一致,展示层会把它钳制到 100%。但它提醒我们一件事:界面上的百分比不能当作完成度依据,要看行数和异常行。
在这一层做防呆,价值是让"同一份文件"和"同一批数据"这两件事各自有唯一身份。轻易云在导入环节给出的判重依据是文件指纹:同一店铺、同一平台、同一账单类型下指纹相同即视为同一份文件,已确认的拒绝重传,未确认的幂等复用。财务于是可以把"我不确定有没有导过"这个念头彻底放下。
七、最后一道人工闸:怎么确认账单到齐了
系统能保证的是"你导入的文件被正确地处理了",保证不了"该导的你都导了"。最后这道闸只能由人把。
比较可靠的做法有三条。
第一,每个账期留一张"应导清单"。 就三列:平台、账单类型、是否已确认到位。不复杂的店铺,一个季度维护一次就够。
第二,对账之前先看聚合统计。 系统在创建对账计划时会给一张预览:订单数、收入合计、费用合计、差异合计。这几个数跟你上个月比,如果某个平台的收入突然掉了三成,第一反应应该是"是不是少导了一张表",而不是"是不是这个月生意变差了"。
第三,跨月退款单独盯一次。 把这个月账单里出现的、归属期属于上月的行拉出来看一眼——这些行多,说明上个月有大批订单这个月才退,是个业务信号,不只是对账细节。
一个账期的账单到齐与否,最后还是要有人点一下头。这道人工闸之所以能守住,是因为前面每一道都把依据留在了数据里。
同一件事在不同平台名字不一样、形态也不一样,但落到系统里都是同一类资产:一张有明确角色、有明确归属期的表。账单类型因此被当成唯一登记项,每个平台每种账单类型各配一套解析规则和一套聚合口径,谁进池、谁是维表、金额恒零的表怎么处理,全都在登记的时候写清楚一次。
八、给财务的三条纪律
第一条,导入之前先对清单,不凭记忆。 每个平台每个账期该有几张表,写下来,导入时逐项打勾。
第二条,账单类型要分清"要导入"和"只确认"。 维表不进池,但要确认它在——它经常是解释差异的唯一来源。
第三条,重复上传是安全的,但重复解析和重复出单不是。 系统的幂等保护覆盖了上传这一层;后面的解析、对账、出单各有各的闸口,别把上传时的安全感带到下游。
这件事做对了,后面所有关于"这个数怎么来的"的争论都会少一半。导入这一层做的三件事——文件指纹判重、账单类型唯一登记、每种账单类型各自的取数与聚合口径——本质上就是让"账单到齐了"从一个靠自觉的动作,变成一个能被核对的事实。
一个账期的账单是不是齐了,不是月底才知道的。它在导入的那一刻就该知道。
三条可以今天就做的动作
第一,把你们公司在用的平台列出来,逐个平台写清楚这个账期该有几张表、各是什么角色,贴在导入界面上。
第二,给每个平台的"应导清单"加一列"是否已确认到位",导入后逐项打勾,月底不用再回头查。这一列能不能填得准,取决于账单编号、解析状态、异常标记是不是都挂在账单行上——三样都是可查字段,"这张表我到底导没导"就不需要靠记忆,也不需要靠一个记性好的同事。
第三,把这个月的聚合统计和上个月并排看一遍,掉幅超过一成的平台优先核对——先怀疑漏表,再怀疑生意。