
平台代扣的税不是中国的增值税:跨境四个市场的口径速查
摘要:平台代扣的那笔税是外国税,不是中国的增值税,既不能抵中国进项,也不是中国的销项。欧盟看 1 万欧元与 150 欧元,英国看 20%、135 英镑与 9 万英镑,美国没有联邦增值税、门槛常见 10 万美元,澳新是价内税、算法反过来。这篇把四个市场的关键数字、平台角色、价内税价外税的算法差别,以及账务处理一次讲清。 关键词:跨境税、增值税、IOSS、经济关联、价内税、代扣代缴
一、先把一句话钉死:平台代扣的是外国税
先说结论。这句记不住,后面全白搭:平台代扣的是外国税,不是中国的增值税。
这句话看着像废话,其实不是。中文语境里"税"默认指向中国的增值税。中国财务看到账单上有一行"税",第一反应是"这得申报",事故就是这么来的。
平台代扣的这笔钱,是销售地所在国的消费税或者增值税:欧盟、英国的增值税,美国的销售税,澳新的商品及服务税。它有三个特征。
第一,不是中国的销项税。 中国的增值税是你按境内应税行为自己申报的,平台代扣外国税不改变这件事。
第二,不能抵中国的进项。 境外缴的税不是中国的扣税凭证,塞进进项等于凭空多抵一笔。
第三,纳税义务人可能根本不是你。 平台在某些情形下被认定为供应商,法律上它在这笔交易里成了卖方,税是它向当局交的。钱从你的结算款里走,义务主体是它。欧盟和美国的平台代扣代缴规则都是这个结构。
中国的增值税谁来申报?你自己。 境内平台一般不代扣代缴;受税务机关委托代征的平台,先核实资质。平台"代开"的发票,必须限定在税务机关委托代开、或者平台自身作为销售方开票这两种情形。
反直觉的地方恰恰在这儿:平台帮你交了税,你的风险反而更大。 省下来的那一步申报容易被误读成"这个税不用管了",于是境外纳税义务、增值税销项、进项抵扣三头都不落账。
二、四个市场,四把尺子
做跨境久了就知道,四个市场的门槛各是一套,互不通用。

下面是四个市场的关键数字(截至 2026 年 10 月有效,实际以当地税务机关与平台结算口径为准):
| 市场 | 关键数字 | 平台角色 |
|---|---|---|
| 欧盟 | 远程销售统一阈值 1 万欧元;在任一成员国登记即覆盖全欧;IOSS 适用从第三国进口、内在价值不超过 150 欧元的低值货物,超过 150 欧元不适用 | 特定情形下平台视为供应商代收代缴 |
| 英国 | 标准税率 20%;不超过 135 英镑的货物视为在英国供应;注册阈值按滚动 12 个月 9 万英镑 | 平台促成销售时视为供应商 |
| 美国 | 没有联邦增值税,销售税由州与地方征收;经济关联门槛常见 10 万美元,部分州另有 200 笔交易测试 | 市场平台代扣代缴规则下由平台代收,卖家一般不再自行申报 |
| 澳大利亚、新西兰、加拿大 | 澳洲商品及服务税 10%(价内),低值进口不超过 1000 澳元,非居民卖家注册阈值 7.5 万澳元;新西兰 15%,低值不超过 1000 新元,阈值 6 万新元/12 个月;加拿大联邦 5% 加省税,具体门槛待确认 | 非居民供应商与分销平台运营商纳入简易注册 |
这四个数性质不一样:有的说要不要注册,有的说在哪国交,有的说平台替你交了多少。
欧盟。 1 万欧元是远程销售统一阈值:远程销售累计不超过这个数,一般不用在各国单独注册;超过就要在相关成员国注册。在任一成员国注册,适用范围就是全欧,不必挨个国家注册。
IOSS 是另一回事。它是给低值进口货物用的简易登记,内在价值不超过 150 欧元才适用,由平台代收代缴。高频事故是:"我们这单 149 欧元,走 IOSS 吧。"——内在价值是货物的海关申报价值,不是最终售价,运费会把它顶过 150 欧元。超过 150 欧元不适用 IOSS。
英国。 标准税率 20%。不超过 135 英镑的货物视为在英国供应,这条规则决定平台在哪一国代扣。注册阈值是滚动 12 个月 9 万英镑,往前推 12 个月连续算。
美国。 没有联邦增值税,销售税由州和地方收,各州税率和规则都不一样。所以做美国站,第一问不该是"税率多少",而该是"哪个州",跨州销售一般按送达地计税。卖家什么时候要自己注册缴税?看经济关联:常见门槛是10 万美元,部分州另有200 笔交易的测试。
澳大利亚、新西兰、加拿大。 澳洲商品及服务税 10%,新西兰 15%,加拿大是联邦 5% 加省税(具体门槛待确认)。低值进口门槛:澳洲不超过 1000 澳元,新西兰不超过 1000 新元。非居民卖家注册阈值:澳洲 7.5 万澳元,新西兰 6 万新元/12 个月。这三个市场是价内税。

这张图看两处。一处是差异在哪一层消化:账单结构不一样,差异应该在接入和解析这层被抹平,落到统一的账单行上。另一处是每个平台挂自己的规则:税率、市场、注册门槛、代扣角色按平台分开维护。
轻易云在多平台接入这一层就把差异挡在外面:落到标准账单行以后,税率、市场、注册门槛、代扣角色都挂在规则里按平台分开维护,财务那边看到的是同一套字段。
三、价内税和价外税,算法完全相反
这是四个市场里最实用的一条。
| 对比项 | 欧盟、英国、美国(价外税) | 澳大利亚、新西兰(价内税) |
|---|---|---|
| 账单商品行的含义 | 不含税金额 | 含税金额 |
| 税额从哪来 | 账单单列一列,直接取 | 只能用含税价倒算 |
| 倒算公式 | 用不上,账单已经给了不含税金额 | 澳洲:含税价 ÷ 1.1;新西兰:含税价 ÷ 1.15 |
| 收入确认取哪个数 | 取账单上的不含税金额 | 取倒算之后的不含税金额 |
看这张表:"含税价 ÷ (1+税率)"能不能用,完全取决于你手里那个数是什么意思。
在欧盟、英国、美国,账单上的商品行本来就不含税,税额是另加的一列。再除一遍 (1+税率),等于把税扣了两遍,收入凭空少一截。
在澳大利亚和新西兰,账单上只给含税金额,税已经含在里面,不倒算就没有不含税的收入。10% 的澳洲商品及服务税:含税价 110,不含税 110 ÷ 1.1 = 100;15% 的新西兰:含税价 115,不含税 115 ÷ 1.15 = 100。
价外税是往上加,价内税是往下拆。 方向反了,同一个公式就用错了地方。
很多团队在澳洲站和欧盟站用同一套脚本翻车,原因就在这:脚本里写死了"金额 ÷ (1+税率)",在欧盟把本来就不含税的商品行又除了一遍,在澳洲正好用对了。
轻易云在解析这一层把市场口径和平台绑在一起维护:统一的账单行结构,按平台走不同的解析规则,税种、税率、含税与否由配置决定,不由写脚本的人凭记忆。
四、平台已经代扣了,就不要自己再申报
这一条要单独拎出来,它是重复纳税的直接来源。
看表里美国那一行:市场平台代扣代缴规则下由平台代收,卖家一般不再自行申报。 欧盟也一样,在平台被视为供应商代收代缴的情形下,商家不用再交一遍。
怎么知道自己有没有重复交?两个办法。
第一,看账单上这笔税归谁。 平台代扣的,在账单上通常是一行单独的"代扣税"或者"市场平台代扣税",从结算款里扣走。你自己申报的,会体现在你交给税务机关的申报表上。两边都有,就是交了两遍。
第二,看有没有注册。 需要你自己注册并申报的市场,平台不会代扣;平台代扣的市场,你多半不用注册。反过来也成立:平台都替你代扣了,你还在那边注册申报,那不是勤快,那是重复纳税。
边界要说清楚:这是"平台已代扣、且交易落在平台代扣范围内"的结论,不是"跨境电商一律不用交税"。用之前核三件事——税落在哪个市场、平台是不是被视为供应商、当地口径是不是这么写的。
五、账上怎么记:两条路,都不进中国销项
跨境代扣税在账上有两种性质。
| 情形 | 性质 | 进哪个科目 |
|---|---|---|
| 商家自己承担的这笔税,比如平台不退的代扣税 | 成本或费用 | 进成本或费用类核算项目 |
| 平台代收、属于代收代付性质 | 负债 | 进代收代付类核算项目 |
第一行是"商家承担":平台在结算款里扣走一笔税,这笔钱由商家吃掉,它就是成本或费用的一部分。第二行是代收代付:平台只是过手,买家付的含税价里有一块是替当局收的,这块钱从头到尾不属于商家。
红线是:代扣税不进中国增值税销项。 中国销项只跟你在中国的应税销售有关,境外那笔税是成本、费用还是负债,都不与中国销项发生关系。
这里有个高频错手:把平台代扣的税记进"销售费用"。税种错、科目也错。 你既把它当成中国的销项去抵,又把它塞进一个跟销售无关的费用科目。后面汇算清缴、企业所得税分摊,一步步都跟着歪。
轻易云在这段上是把税种和科目分开的:代扣税按"商家承担"和"代收代付"两种性质,分别落到成本费用类和代收代付类核算项目,不复用主营收入的编码,也不动中国增值税的销项口径。
六、口径要落到规则里,不能靠人记
四个市场的口径,复杂到足够让人记错。正确的做法是把口径写进规则,让它每次自动跑对。

这是开始收入对账的三步向导,基础信息页可以跨账单类型多选数据源账单。做跨境时有一件事必须做:选数据源的同时把市场口径带上。哪个平台的哪个站点、什么币种、含税还是不含税、平台有没有代扣。不挂上,后面的解析和对账就是在裸奔。
具体到规则上,三条。
第一,税种、税率、含税与否挂到"平台 + 站点"维度,含税标志位和税率字段要分开。 不是"一个平台一个税率"。同一家的欧盟站和英国站税率不同,澳洲站和德国站连含税方式都不一样。
第二,代扣标志位要有。 平台代扣的税标记出来,只走"税金对平"校验,不进收入。这一行一旦混进收入,收入口径立刻被污染。
第三,阈值类配置单独维护,还要写生效日期。 1 万欧元、150 欧元、9 万英镑、10 万美元、7.5 万澳元、6 万新元,这些数不常变,一改就全公司得跟着改。
平台覆盖得越广,这套规则越值钱。19 家平台(国内 7 家、跨境 8 家)、25 类账单类型、15 个平台已有内置对账规则——同一套账单行结构要同时服务不同市场的不同口径。
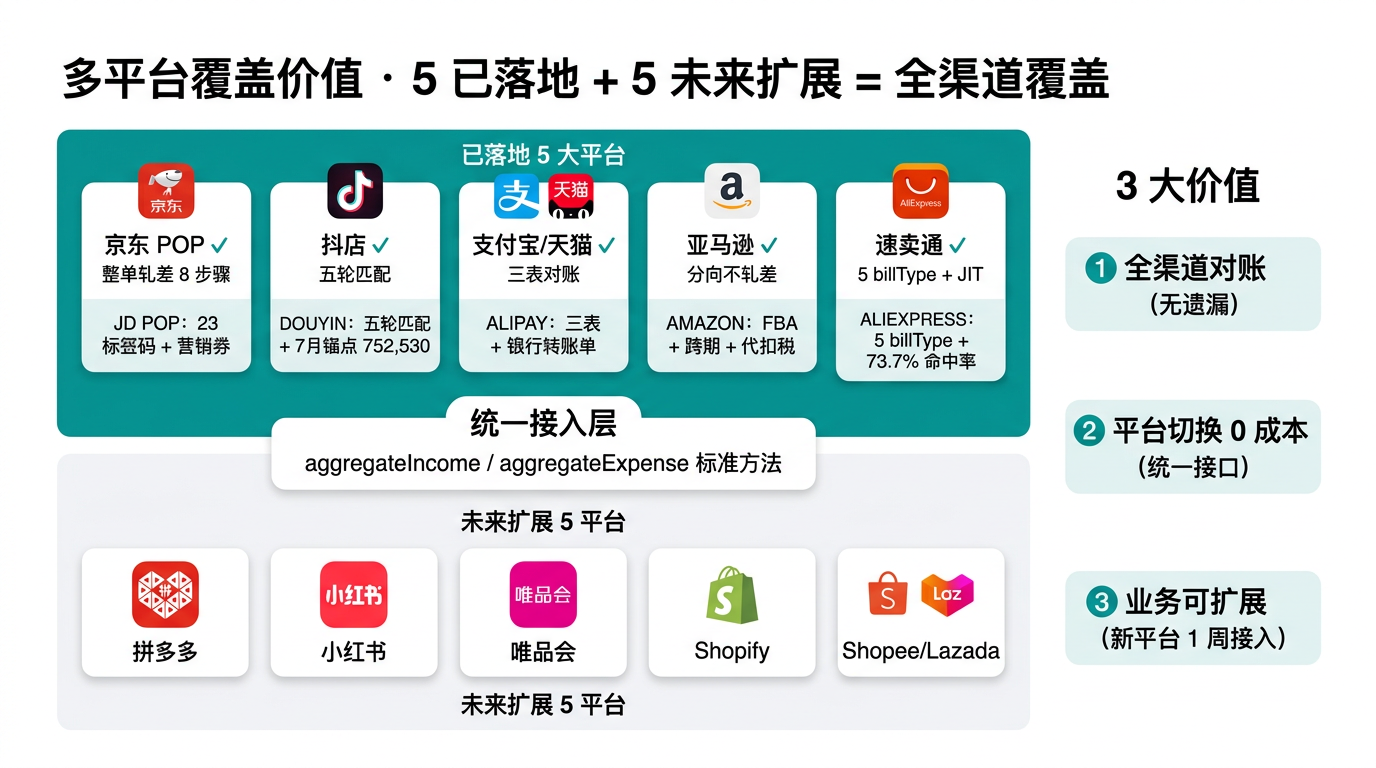
这张图说的是同一件事的另一面:覆盖越广,规则复用次数越多,口径改一次能覆盖的地方也越多。平台多本身不产生价值,能让不同市场共用一套口径,才产生价值。
七、三个常见错手
错手一:把平台代扣的外国税记进中国增值税销项。 收入和销项同时虚增。境外税不进中国销项。
错手二:平台已经代扣,商家又自行申报。 交两次税。申报之前先确认这个市场是不是平台代扣代缴。
错手三:订单价值超过 150 欧元还按 IOSS 处理。 IOSS 只覆盖内在价值不超过 150 欧元的低值货物。
三个错手里,第三个是规则错,前两个是主体错。主体错更贵:交两次的钱要申请退税,来回几个月;销项虚增要更正申报,说明成本更高。
三条可以今天就做的动作
第一条,把四个市场的代扣税按"平台代扣""需要自己申报""归属待确认"分三档列一张表,先把"待确认"那档列出来找当地税务顾问问清楚。
第二条,挑一张跨市场账单验一次含税方向:找一笔澳洲站的含税价除以 1.1,再找一笔德国站的商品行看它是不是不含税,看这两笔会不会被同一个公式处理。
第三条,在对账配置里过一遍代扣税的处理逻辑,确认它走的是"税金对平"而不是进收入——改完当月就能看出来差异笔数会不会变。