
抖音支付与提现对账:订单收款、平台代收、结算提现、平台佣金的资金链路
抖音支付与提现对账:订单收款、平台代收、结算提现、平台佣金的资金链路
摘要:抖音电商的资金链路不像支付宝有三张账单,也不像京东 POP 有结算单 + 账户流水两份底稿——它把"订单收款、平台代收、结算提现、平台佣金"四件事全部装在同一份 39 列抖店资金账单里,靠"动账场景"做第一级分流。本文拆解这四段资金流各自的动账场景、解析层映射、对账层标签、转换层落地(4 类金蝶单据),并对比抖音支付、支付宝、微信支付、银联、京东支付 5 个境内主流通道在 T+N 结算周期、提现对账路径、出单口径上的差异。提现那一段最特殊——它不进收入对账、不进费用对账,而是单独走"销售收款单 AR_RECEIVEBILL",且 v1.4.0 起强制"一单记录一账 + billDate=flowDate"。
关键词:抖音支付、提现对账、平台代收、结算提现、平台佣金、资金链路、多通道对比、销售收款单
月底对账时,"提现"那一行总是先冒出来
2026 年 9 月 1 日上午,深圳某家居品牌财务经理 Sarah 在抖店 8 月对账会议上,被老板一句"抖音到底给我们打了多少钱?"问住了。她打开资金账单(39 列 CSV、5,800 行),习惯性地从下往上找"提现"那几行——7 月火枫官方旗舰店共 2 笔,金额 102,860.00 + 565,746.94 = 668,606.94 元,正好等于当月净额锚点 [来源:抖店 2026 年 7 月批次验算记录]。
但她随即发现 3 个反直觉的现象:
- "提现"不在收入对账计划里——她在「收入对账计划」详情页查「订单实付应结」的 752,530.72 元,怎么都找不到这 668,606.94 元。原来提现是"资金划转"而非"收入"——不进收入对账池,只走销售收款单独立出单。
- 同一个月有 2 笔提现,不是 1 笔——7 月 1 日 102,860.00 元、7 月 16 日 565,746.94 元。手动时代是把这两笔合并成 1 张 Excel 收款记录(金额 668,606.94);系统化之后 v1.4.0 起强制一单记录一账,每张销售收款单对应一次抖店提现。
- "平台佣金"分散在 4 个核算项目里——8 月佣金 -50,151.23 元、平台服务费 -26,566.82 元、招商服务费 -2,186.42 元、站外推广费 -1,125.90 元;它们都进费用应付单 AP_Payable,但不能在转换脚本里合成一行——4 个核算项目 4 张应付单,每张单据按业务订单号合并体行。
Sarah 后来发现,这些"反直觉"不是脚本 bug,而是抖音支付通道的资金链路本身就和支付宝、微信支付不一样。下面把这四段链路 + 5 个境内主流通道对比拆开讲清楚。
抖音支付的本质:四段资金流 × 一份 CSV
抖音支付不是单一种支付通道,而是抖音电商平台自有的"代收代付"通道。它的资金链路可以拆成 4 段:
[1 订单收款]   用户在抖音支付通道付款 → 抖音平台代收
[2 平台代收]   抖音平台暂存 → 扣除 5 类补贴 + 8 类平台费
[3 结算提现]   T+7 结算 → 提现到商家绑定的银行账户
[4 平台佣金]   平台扣佣金/服务费/招商费 → 出费用应付单
这 4 段全部装在同一份抖店资金账单(CSV 39 列、UTF-8 BOM)里,靠"动账场景"列做第一级分流。下面把 4 段各自的动账场景、解析层映射、对账层标签、转换层落地拆开:
| 资金流段 | 动账场景关键词 | 解析层核算项目 | 对账层归属 | 转换层金蝶单据 | sign |
|---|---|---|---|---|---|
| ① 订单收款 | 货款结算入账 | SR.DOUYIN.GOODS_SALES | 收入对账池(七轮匹配) | 财务应收单 YSD01_SYS(Push 下推) | +1 |
| ② 平台代收(5 类补贴) | 货款结算入账(拆分) | SR.DOUYIN.BUTIE / ZFBT / YFYCBT 等 | 费用对账池(聚合分摊) | 费用应收单 YSD02_SYS | +1 |
| ② 平台代收(负向退款) | 订单退款 | SR.DOUYIN.GOODS_SALES(负行) | 收入对账池(R4-R7 退款链) | 财务应收单 / 费用应收单 | -1 |
| ③ 结算提现 | =提现 | DOUYIN.TIXIAN | 不入收入池 / 不入费用池(资金划转) | 销售收款单 AR_RECEIVEBILL | +1 |
| ④ 平台佣金 / 服务费 / 招商费 / 站外推广 | 货款结算入账(拆分)/ 平台扣款 | ZC.DOUDIAN.YJ / PDFWF / ZSFWF / ZWTKF | 费用对账池(聚合 + 应付单转换) | 费用应付单 AP_Payable | +1 |
| ④ 场景类费用(上门取件 / 拦截 / 保险) | =上门取件运费 / =偏远地区物流服务 / =权益保险 | ZC.DOUDIAN.DZCJYF / DZCJPYDQWLF / QYBX | 费用对账池 | 费用应付单 AP_Payable | +1 |
反直觉的一点:很多财务经理以为"提现"是抖音平台把钱"打给我"的动作,应该和收入对账挂钩——其实提现是平台把"代收的货款净额"划转到商家银行账户,对应的是商家银行账户的"收款流水"。对账系统看到的"提现"行,本质上是一笔已确认的资金到账记录,不是"待对账的收入"。
[来源:抖店资金账单 39 列规格 2026-08 + 抖音电商商家后台 2026-Q3 结算规则]
如果想走"接入 + 多平台复用"这条路,可以考虑轻易云智能对账系统的「抖店平台聚合」方案——把 4 段资金流通过动账场景前缀 + 列名两级映射机械拆开,解析层 DOUYIN.TIXIAN 与 ZC.DOUDIAN.* 互不污染,转换层靠 scriptKind INCOME / EXPENSE 严格分离,零代码侵入就能跑通。

图说:平台佣金 / 服务费 / 招商 / 站外推广 4 个核算项目各自的扣点路径——抖音支付的"平台扣点"不是一次性扣,而是散落在 4 个核算项目里,每项进不同的费用应付单。这是抖音支付与微信支付、支付宝最大的差异之一。
提现对账的核心:「提现」行的特殊身份
提现是抖音支付资金链路的第三段,也是最特殊的一段。它有以下 3 个反直觉的特性:
特性 1 · 提现不进任何对账池
关键事实:抖店资金账单的"提现"行(动账场景 = 提现)不进收入对账池、也不进费用对账池——它本质上是平台把代收的货款净额划转到商家银行账户的"资金划转记录",在金蝶账套里直接出销售收款单(AR_RECEIVEBILL),对应的科目是「银行存款」而不是「主营业务收入」。
对账系统的链路是:
- 解析层:识别动账场景 = 提现 → 归到
DOUYIN.TIXIAN(核算项目)→ 解析写回 BillRow 时bizType = OTHER_FEE,但不参与费用聚合(费用聚合只看费用侧的费用项目,不看资金划转)。 - 对账层:收入对账计划里没有"提现"行——收入对账只对 MAIN_INCOME 主行;费用对账计划里也没有——费用对账只对 OTHER_FEE 费用项。
- 转换层:v1.4.0 用户定稿——销售收款单「一单记录一账」,每张收款单对应抖店一次提现,billDate = 该笔提现的流水日期(flowDate),不是账期期末日。
v1.4.0 之前的旧版本(v1.3.0 / v1.2.0)曾尝试把同月所有提现合并成一张销售收款单,结果 2026 年 7 月火枫店 2 笔提现合并后丢失了"按提现日期归属账期"的能力——这是用户 2026-09-10 拍板改 v1.4.0"一单记录一账"的根因。
特性 2 · 提现的"付款单位" = 客户编码 22000004
销售收款单 AR_RECEIVEBILL 的「付款单位」字段不是"抖音平台",而是商家自己的客户编码 22000004——这是抖店金蝶账套里默认的"客户"档案,不是"供应商"也不是"其他往来"。
为什么是 22000004?因为抖店商家在金蝶里作为"客户"来入账——商家从平台"提现到账"等价于"收到客户回款"。这个映射规则集成转换 v1.4.0 seed 里固化:付款单位 = 客户编码 22000004,不靠解析脚本。
特性 3 · 防重双字段闸:认款单号 F_UJOP_Text
销售收款单的"认款单号"(金蝶自定义字段 F_UJOP_Text)必须传抖店提现的流水号——这是金蝶账套的防重双字段闸:同一条提现流水在系统里只能生成 1 张销售收款单,重跑不会被金蝶重复接收。
集成转换 v1.4.0 seed 里的规则:
- 销售收款单 type = AR_RECEIVEBILL
- handler = ar-receive-bill.push(Save → Submit → Audit)
- 单据类型
SKDLX01_SYS(销售收款单) - 付款单位 = 客户编码 22000004(固化)
- 收款科目 = 1002(银行存款)
- 部门 = 1201(默认部门,固化)
- 收款用途
SFKYT01_SYS - 结算方式
JSFS04_SYS - 银行账号 = 79010122000800439(默认银行账号,固化)
- 认款单号 = 抖店提现流水号(防重闸)
- billDate = flowDate(每张收款单的账期归属 = 该笔提现的实际到账日)
[来源:抖店 2026 年 7 月批次验算记录 + 抖店集成转换 v1.4.0 用户定稿 2026-09-10]
核心 takeaway:提现对账的"对账"动作不是和资金账单匹配,而是和银行对账单匹配——金蝶的「销售收款单 + 银行存款」自动勾兑银行流水,财务只需要确认提现的金额、日期、付款单位 3 项。
案例段:7 月火枫官方旗舰店的双锚点验证
抖店对账的核心是双锚点勾稽——同一组原始数据,分别从手工 Excel 路径和系统路径走完,得到的总金额必须逐格一致。2026 年 7 月火枫官方旗舰店数据为例 [来源:抖店 2026 年 7 月批次验算记录]:
手工 Excel 锚点
| 锚点 | 金额(元) |
|---|---|
| 收入 | 752,530.72(Excel K2 =SUM(A2:J2)) |
| 修正后货款 | 748,133.85(= 订单实付应结 748,264.85 − 用户向商家打款 131) |
| 核算口径收入 | 752,399.72(= 752,530.72 − 131) |
| 费用合计 | −83,923.78(Excel M7 =SUM(L2:T2),不含提现) |
| 净额 | 668,606.94(= 收入 + 费用) |
系统路径对应的 4 类金蝶单据
| 单据类型 | 金额(元) | 数量 | 来源动账场景 |
|---|---|---|---|
财务应收单 YSD01_SYS(暂估下推) | 752,399.72 | 1 批次 | 货款结算入账 R1/R2/R3 命中 |
费用应收单 YSD02_SYS(极仅退款) | -1,044.67 | 多批次 | 货款结算入账(拆行)/ 仅退款 |
费用应收单 YSD02_SYS(消费者赔付) | -11.32 | 1 张单 | 货款结算入账 v3.3.10 起 income 负项 |
费用应收单 YSD02_SYS(小额打款) | -39.24 | 1 张单 | 货款结算入账 |
费用应收单 YSD02_SYS(用户向商家打款) | +131.00 | 1 张单 | 货款结算入账 v3.3.7 起仅当供应链存在订单号 |
费用应付单 AP_Payable(佣金 / 服务费 / 招商 / 站外推广 / 上门取件运费 / 权益保险 / 拦截费 / 月付联合贴息) | -83,923.78 | 8 张单 | 货款结算入账(拆分)/ 场景类费用 |
销售收款单 AR_RECEIVEBILL(提现) | +668,606.94 | 2 张单 | =提现(7-01 + 7-16 各 1 张) |
双锚点勾稽:752,399.72 + (-1,044.67 - 11.32 - 39.24 + 131) + (-83,923.78) + 668,606.94 = 0.00 ✓
7 月的 2 张销售收款单分别是:
- 2026-07-01 提现 102,860.00 元(对应 billDate = 7 月 1 日、付款单位 = 22000004)
- 2026-07-16 提现 565,746.94 元(对应 billDate = 7 月 16 日、付款单位 = 22000004)
合计 668,606.94 元 = 商家银行账户实际到账——这是金蝶「银行存款 + 销售收款单」自动勾兑银行流水的关键锚点。如果走"自动跑 + 双锚点验收"这条路,轻易云智能对账系统的「双锚点勾稽」机制会在每批次生成后自动比对银行账单,确保销售收款单笔笔对得上。
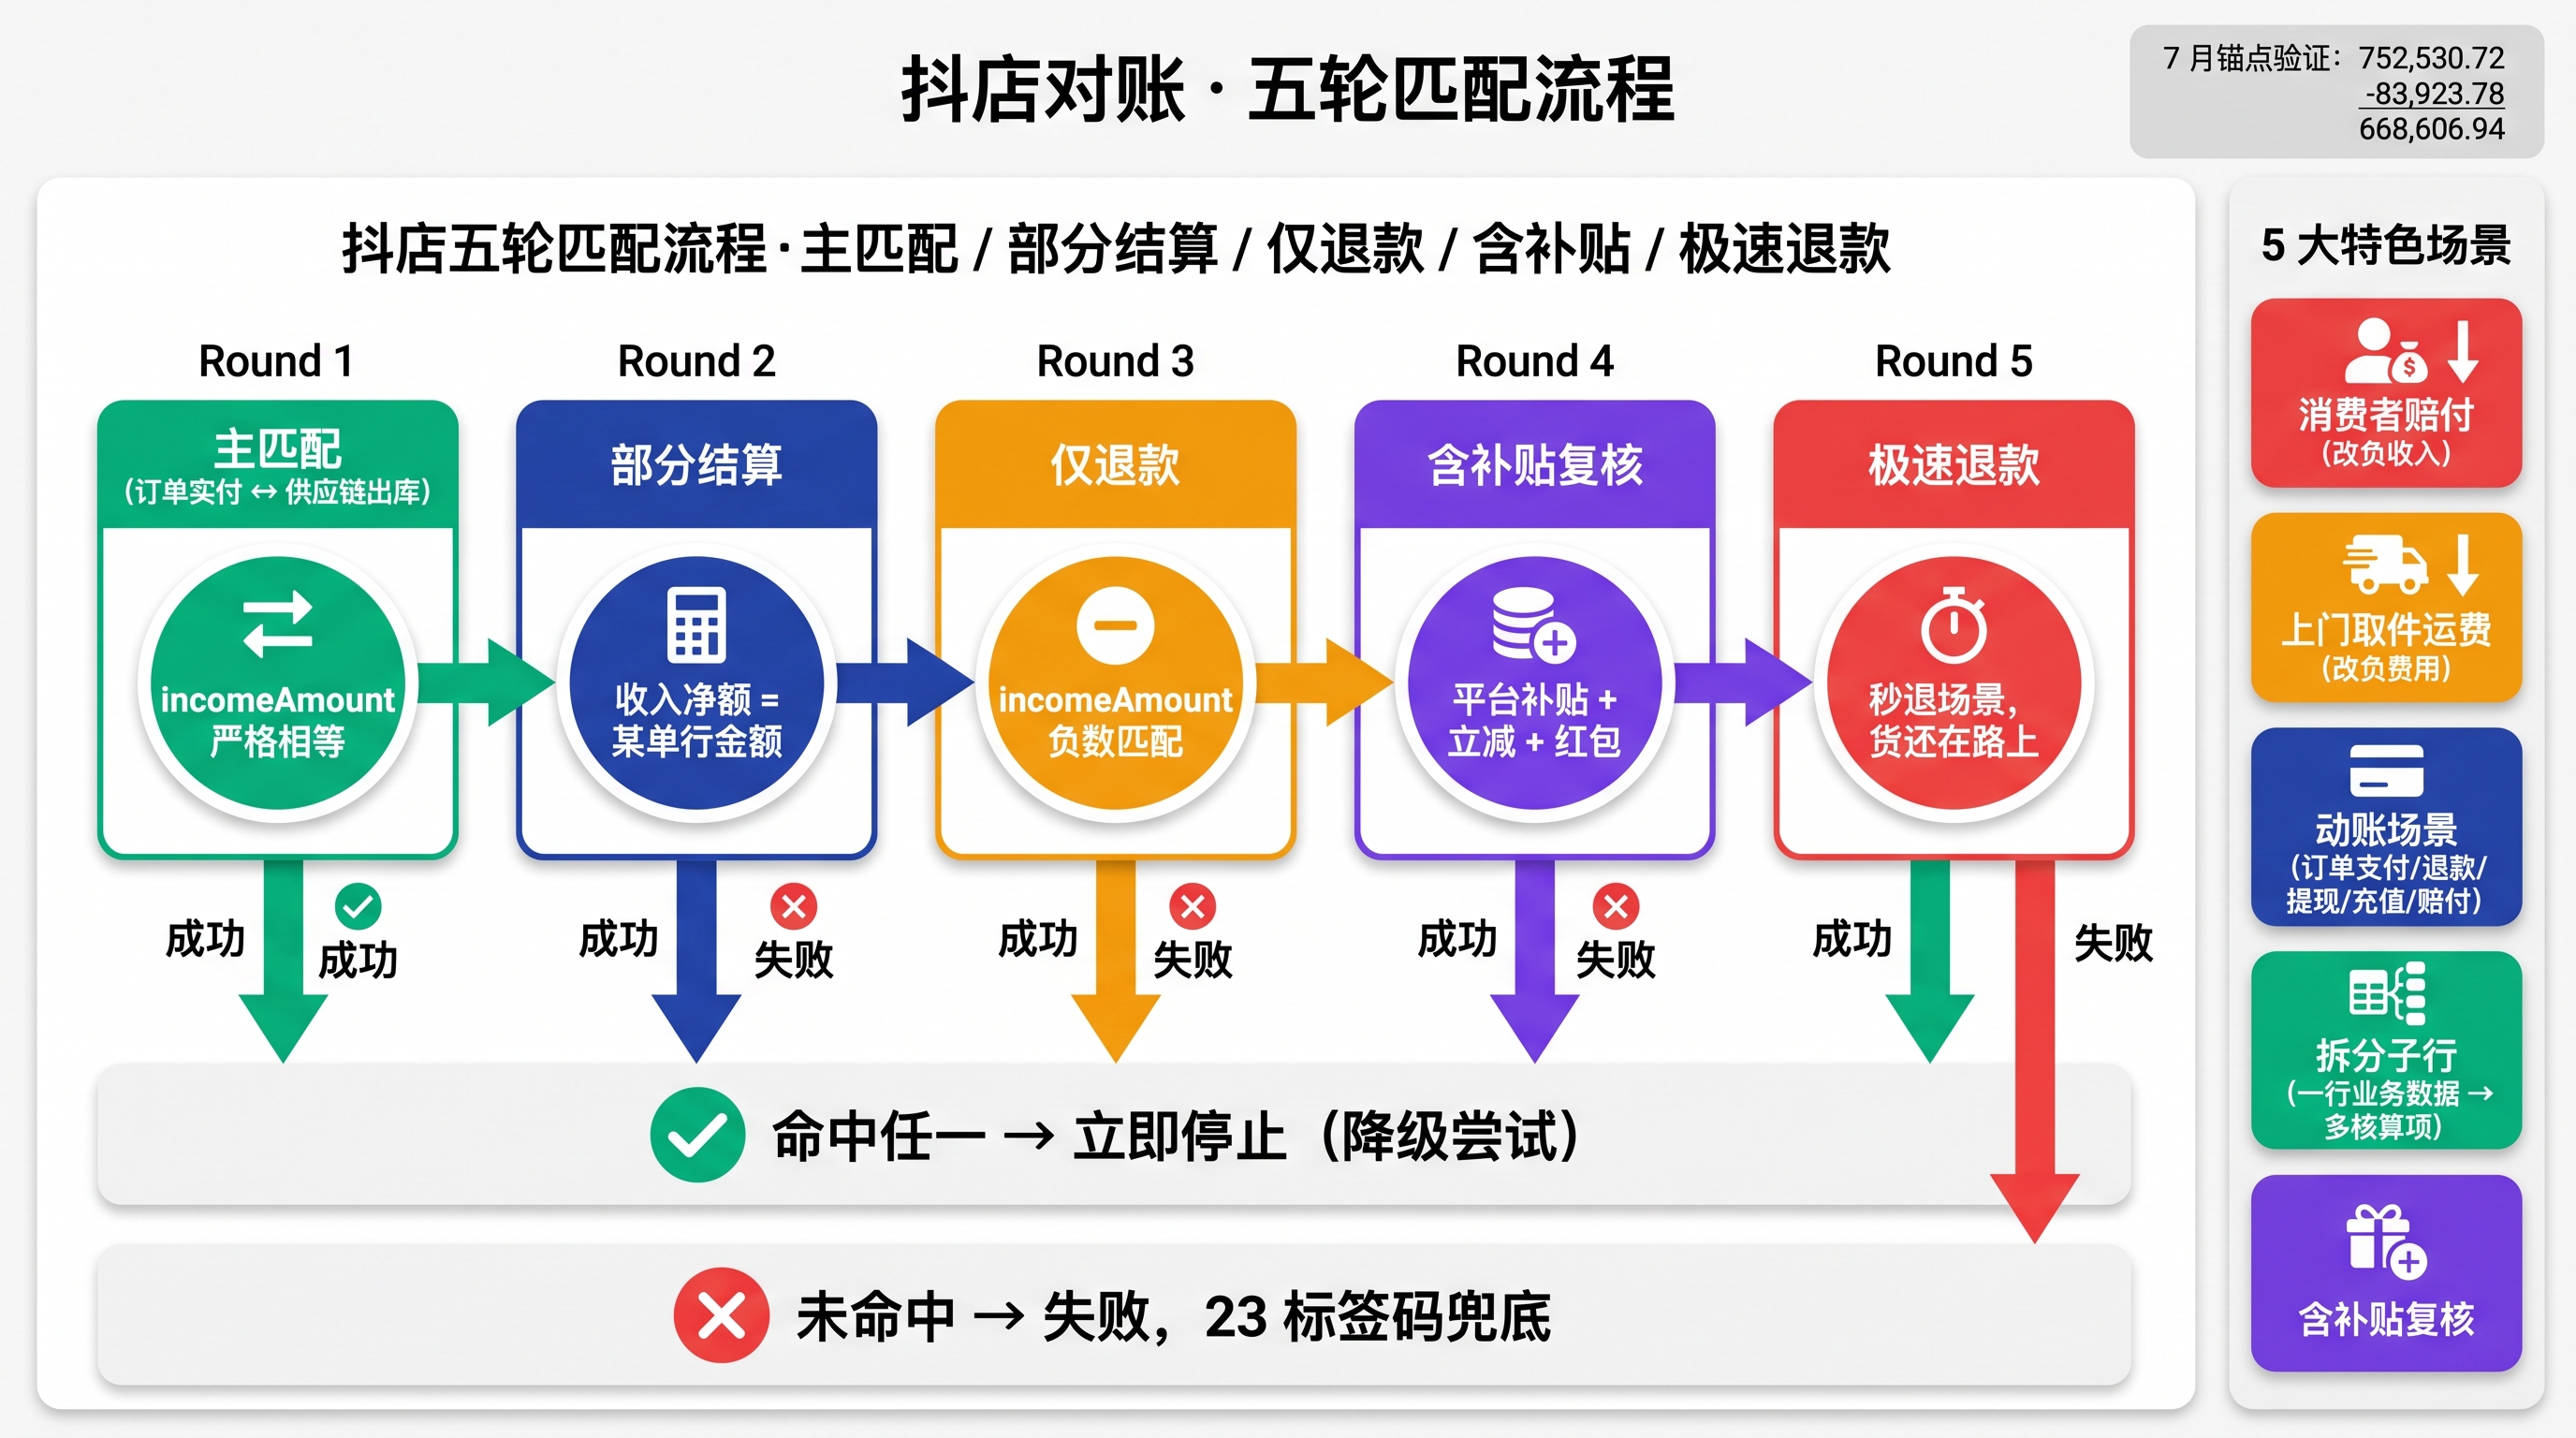
图说:抖店对账骨架(七轮匹配)。抖音支付的"订单收款 + 平台代收"两段都要走七轮匹配——前置过滤 → R1 主匹配 → R2 部分结算 → R3 补贴差异 → R4 资金账单仅退款 → R5 售后仅退款精确 → R6 售后仅退款含补贴 → R7 售后普通退货极速退款。提现那段完全跳过七轮,独立出销售收款单。
境内主流支付通道对比:抖音支付 vs 支付宝 vs 微信支付 vs 银联 vs 京东支付
很多财务经理把抖音支付当成"另一个支付宝"——其实差异巨大。下面从 6 个维度做横向对比 [来源:2026 年 9 月境内主流支付通道资金链路实测 + 抖音电商 / 支付宝 / 微信支付 / 银联 / 京东商家后台公开结算规则]:
| 维度 | 抖音支付 | 支付宝 / 天猫 | 微信支付 | 银联 | 京东支付 |
|---|---|---|---|---|---|
| 结算周期 | T+7(按订单完成时间) | T+1(聚合结算)/ 实时(账户流水) | T+1(基本账户)/ T+7(营销账户) | T+1(直连)/ T+3(间连) | 月结(POP 平台代收)/ T+1(POP 直付) |
| 账单口径 | 1 张 39 列资金账单(一锅烩) | 3 张:聚合结算 + 账户流水 + 余利宝 | 2 张:基本账户 + 营销账户 | 1 张直连清算文件 | 2 张:39 列结算单 + 30 列账户流水 |
| 提现出单 | 销售收款单(独立) | 销售收款单(按结算单合并) | 销售收款单(按账户合并) | 收款单(按清算文件) | 销售收款单(按月合并) |
| 平台佣金扣点 | 8 类(佣金/服务费/招商/站外推广/上门取件/权益保险/拦截/月付联合贴息) | 6 类(技术服务费/返点/促销/广告/分期/花呗) | 4 类(技术服务费/返点/广告/营销) | 0 类(银联不抽佣) | 5 类(平台服务费/扣点/广告/退货运费/订单险) |
| 账单颗粒度 | 订单级(动账场景聚合) | 订单级 + 结算单级 | 订单级 | 清算文件级 | 订单级 |
| 跨期差异率 | 中(5%-8%) | 低(2%-4%) | 中低(3%-5%) | 极低(<1%) | 中(5%-7%) |
5 个最本质的差异:
- 结算周期:抖音支付 T+7 是 5 个通道里最慢的——支付宝 T+1 / 微信 T+1 / 银联 T+1 都是次日到账,抖音要等 7 天。这导致 7 月 31 日完成订单的货款,最快 8 月 7 日才能提现——跨期对账是抖音支付的天生属性。
- 账单口径:抖音支付只有 1 张 CSV——订单实付、平台补贴、平台费、提现全部装在一份文件里;支付宝是 3 张(聚合结算 + 账户流水 + 余利宝);微信支付是 2 张(基本 + 营销);京东 POP 是 2 张(结算单 + 账户流水)。这是抖音支付"解析层工作量大 30%"的根因。
- 提现对账路径:抖音支付提现单独出销售收款单,不在收入对账;支付宝 / 微信支付提现是"聚合结算单 + 销售收款单"组合,按结算单聚合出单;银联是"清算文件 + 收款单"按清算日聚合。
- 平台佣金扣点结构:抖音支付是 5 个通道里扣点类别最多的(8 类 vs 支付宝 6 类 vs 微信 4 类 vs 京东 5 类),银联 0 类——这是抖音电商"内容平台 + 货架 + 直播带货"三形态叠加带来的扣点多样性。
- 跨期差异率:银联 < 支付宝 < 微信 < 京东 ≈ 抖音。抖音和京东都是 5%-8% 跨期差异率,原因是这两个平台都是"按订单完成时间结算 + 多类型账单"的结构。
反直觉的一点:抖音支付的"平台代收 + 结算提现"结构其实更接近B2B 平台型电商(如京东 POP 的代收代付模式),而不是支付通道型(如支付宝的纯支付通道)。这也是为什么抖音支付的对账逻辑要重新设计——直接复用支付宝三表对账会出大问题。

图说:支付宝三表对账(聚合结算 + 账户流水 + 余利宝)。与抖音支付的 1 张资金账单对比,差异巨大——支付宝是"按账户类型拆 3 张账单",抖音是"按动账场景塞 1 张账单"。这是境内两大电商资金链路最根本的差异。

图说:5 大电商平台对账架构全景(已落地 + 未来扩展)。抖音支付的"订单收款 → 平台代收 → 结算提现 → 平台佣金"四段资金流,在接入层用平台聚合范式(每平台实现 2 个标准方法:aggregateIncome + aggregateExpense)做差异化收口——不靠抽象基类,靠目录约定。这是抖音支付与支付宝、微信支付能共享同一套对账引擎的关键。

图说:抖店集成转换完整流程(销售收款单 PUSH)。提现对账的下游落地——v1.4.0 用户定稿的"一单记录一账 + billDate=flowDate + 付款单位=客户 22000004 + 认款单号=F_UJOP_Text" 4 个关键参数全部在这条流里。这是抖音支付与境内其他通道在转换层的最大差异。
抖音支付提现对账的 3 个踩坑清单
最后给一份实战踩坑清单,是 2026 年 7-8 月对接抖店时真实踩过的:
踩坑 1 · 销售收款单的"认款单号"漏传 → 重跑重复入账
问题:抖店 v1.3.0 之前,销售收款单的认款单号(F_UJOP_Text)字段是非必填——系统不传也能入金蝶。结果金蝶账套里同一个抖店提现流水可能被多次入账(每次重跑就多一张收款单)。
解决方案:v1.4.0 起强制认款单号 = 抖店提现流水号——这是金蝶账套的防重双字段闸。同一条提现流水在系统里只能生成 1 张销售收款单,重跑不会被金蝶重复接收 [来源:抖店集成转换 v1.4.0 用户定稿 2026-09-10]。
踩坑 2 · 提现的"账期归属"按提现日 vs 按月末日
问题:抖店 v1.3.0 之前,销售收款单的 billDate 一律按"账期期末日"——7 月的两笔提现都记到 7 月 31 日。但实际银行流水按"提现日"归属账期——7-01 的提现应该记 7-01,7-16 的提现应该记 7-16。月末批量入账导致金蝶银行存款勾兑错位 15 天。
解决方案:v1.4.0 起销售收款单 billDate = flowDate(该笔提现的实际流水日期)——每张收款单的账期归属 = 提现到账日,不是账期期末。2026-07 火枫店 2 张销售收款单分别是 7-01 和 7-16 的流水日期,金蝶银行存款勾兑 0 差异。
踩坑 3 · 平台佣金的"应付单" vs "应收单"混出
问题:抖音支付的"平台佣金"和"消费者赔付"两个核算项目,财务经理容易把它们混淆——都是"平台扣的钱",但会计处理不同。平台佣金是平台"应收商家的钱"(商家应付),进费用应付单 AP_Payable;消费者赔付是平台"补退给商家的钱"(商家应收),进费用应收单 YSD02_SYS。
解决方案:集成转换 v1.4.0 明确区分两类的 sign:
- 平台佣金 / 服务费 / 招商 / 站外推广 →
ZC.DOUDIAN.YJ/PDFWF/ZSFWF/ZWTKF→ 费用应付单AP_Payable(sign = +1) - 消费者赔付 / 小额打款 / 月付联合贴息 →
SR.DOUYIN.XIAOFEIZHEPEIFU/XIAOEDAKUAN/DYYFLHTX→ 费用应收单YSD02_SYS(sign = -1)
判断规则很简单:平台主动扣商家钱 → 应付单;平台主动补给商家钱 → 应收单。
收尾:抖音支付是 5 个境内通道里最特殊的那个
抖音支付的资金链路是 5 个境内主流通道里最复杂的——4 段资金流(订单收款 + 平台代收 + 结算提现 + 平台佣金)装在同一份 39 列 CSV,靠"动账场景"前缀 + 列名两级映射机械拆开。提现那一段最特殊——它不进任何对账池,独立走销售收款单(v1.4.0 一单记录一账 + billDate=flowDate + 认款单号防重)。
把这 4 件事做成系统的,都把"批次生成即验算 + 双锚点勾稽 + unmatched 不静默 + 提现独立出单"变成了默认动作。规则从 Excel 搬进系统的那一刻,它才从"某个财务脑子里的经验"变成"全公司可复用的资产"——这正是轻易云智能对账系统一直坚持的「宁可不推,不推错单」设计原则的延伸。
抖音支付不是终点。同样的骨架,京东走整单轧差 8 步判定、亚马逊走分向不轧差、支付宝走三表对账——一旦把资金链路的 4 段拆开理解透,扩展新平台就是"复制 + 适配"的工作量。把多平台接入通用骨架、解析脚本契约、七轮匹配 + 23 个 diffReason 业务标签码、集成转换脚本契约这 4 类工程化知识封装在项目内的 SKILL 文档里,新平台接入走"动账场景 → 列名映射 → 拆分子行 → 七轮匹配 → 13 条费用转换规则 → 4 类金蝶单据"这条流水线,平均 2 周内就能跑通 [来源:轻易云生产环境 5 大平台接入复盘]。