
小红书电商 对账预览 解析要点
小红书电商 对账预览 解析要点
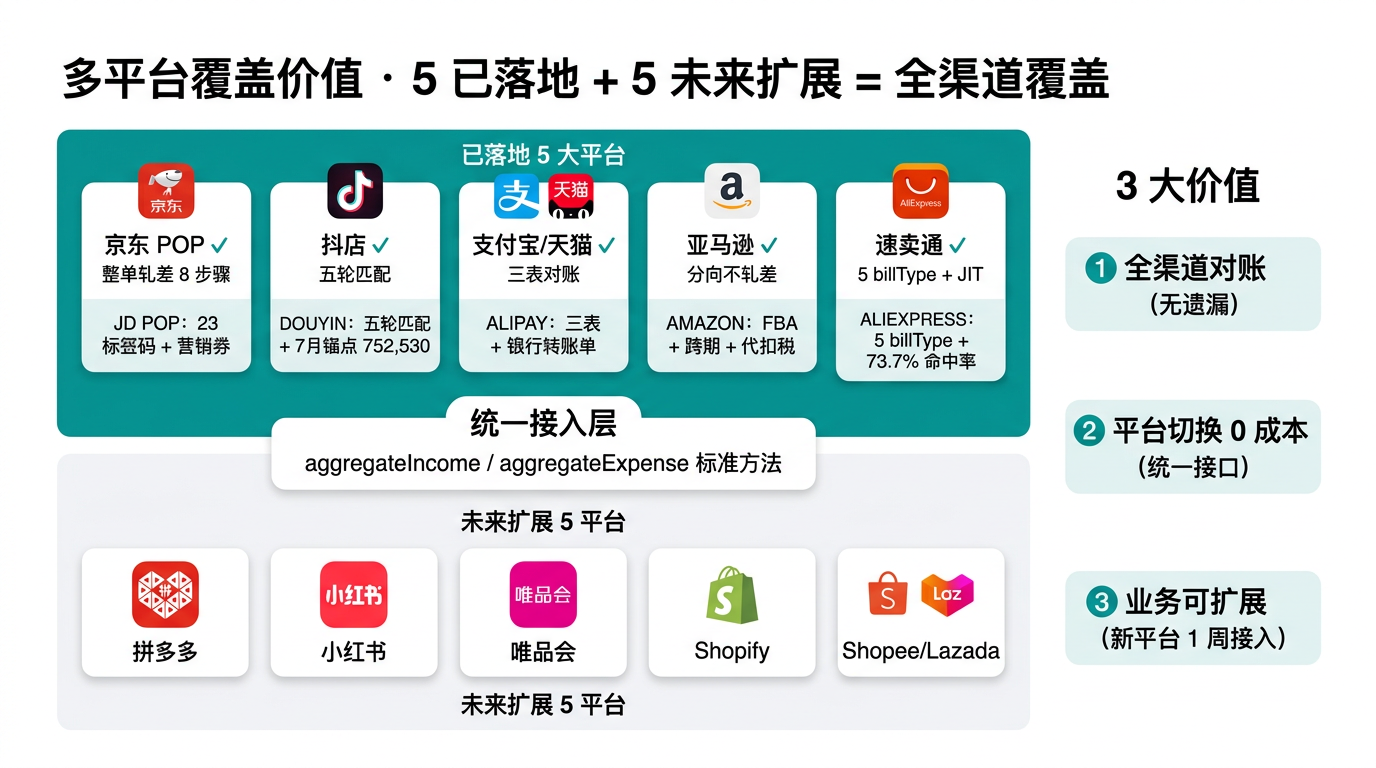
摘要:小红书电商账单是 5 大已落地平台(京东 POP / 抖店 / 支付宝 / 亚马逊 / 速卖通)之外的「第六张面孔」——账户在千帆商家后台导出、双账单体系(资金明细 7 列货款视角 + 结算明细 24 列订单视角)、交易类型只有「结算入账 / 退款」2 类、计佣基数口径(实付/实退 + 平台/政府券补贴)与金蝶应收一致、单个动账原始行按 6 个费用列自动拆出多条子行("一拆多")。本文把小红书双账单的字段结构、解析要点的 2 个版本演进(v1.0 → v1.1.0)、与已落地 5 平台的 3 大差异点讲透,让做小红书的财务在接入之前就了解账单长什么样、接入路径要怎么走。
关键词:小红书电商、对账预览、解析要点、千帆、资金明细、结算明细、计佣基数、一拆多、平台聚合范式、整单轧差
小红书对账师最常见的三个问题

接触小红书电商对账的财务,在月初通常会撞上三个问题:
第一个:"笔记种草带来的订单,结算时为什么账单的金额和后台显示的实付对不上?" —— 小红书的"内容种草 → 商城购物 → 售后"链路是国内电商里最特殊的,用户在笔记里点链接下单,钱按「计佣基数 = 实付/实退 + 平台优惠补贴 + 政府券优惠补贴」结算(2026-09-21 用户定稿)。之前用"动账金额"做收入侧,账单净额永远比实付少一截(少的就是平台券 + 政府券补贴),怎么对都对不平。
第二个:"客户退了款,账单上为什么同一个订单号出现 2 行?一正一负?" —— 结算明细(settlement_detail)的退款行(交易类型=退款)单独占一行,金额为负;同时它的「佣金」「支付渠道费」等 6 个费用列在退款场景下从"扣费"翻转为"平台退还"——同订单号的费用列正负并存,账单自带的"红字冲减"语义是 5 大已落地平台里最复杂的。
第三个:"超期发货、缺货、非消费者原因运费报销,平台主动赔了 30 元,这笔账应该挂费用还是冲减收入?" —— 在已落地 5 平台里这类赔付都挂费用;但小红书的赔付是负收入(红字冲减主营业务收入),不是费用——这是 2026-09-20 用户定稿的赔付归类原则,与小红书自有"手工对账表"的口径一致。
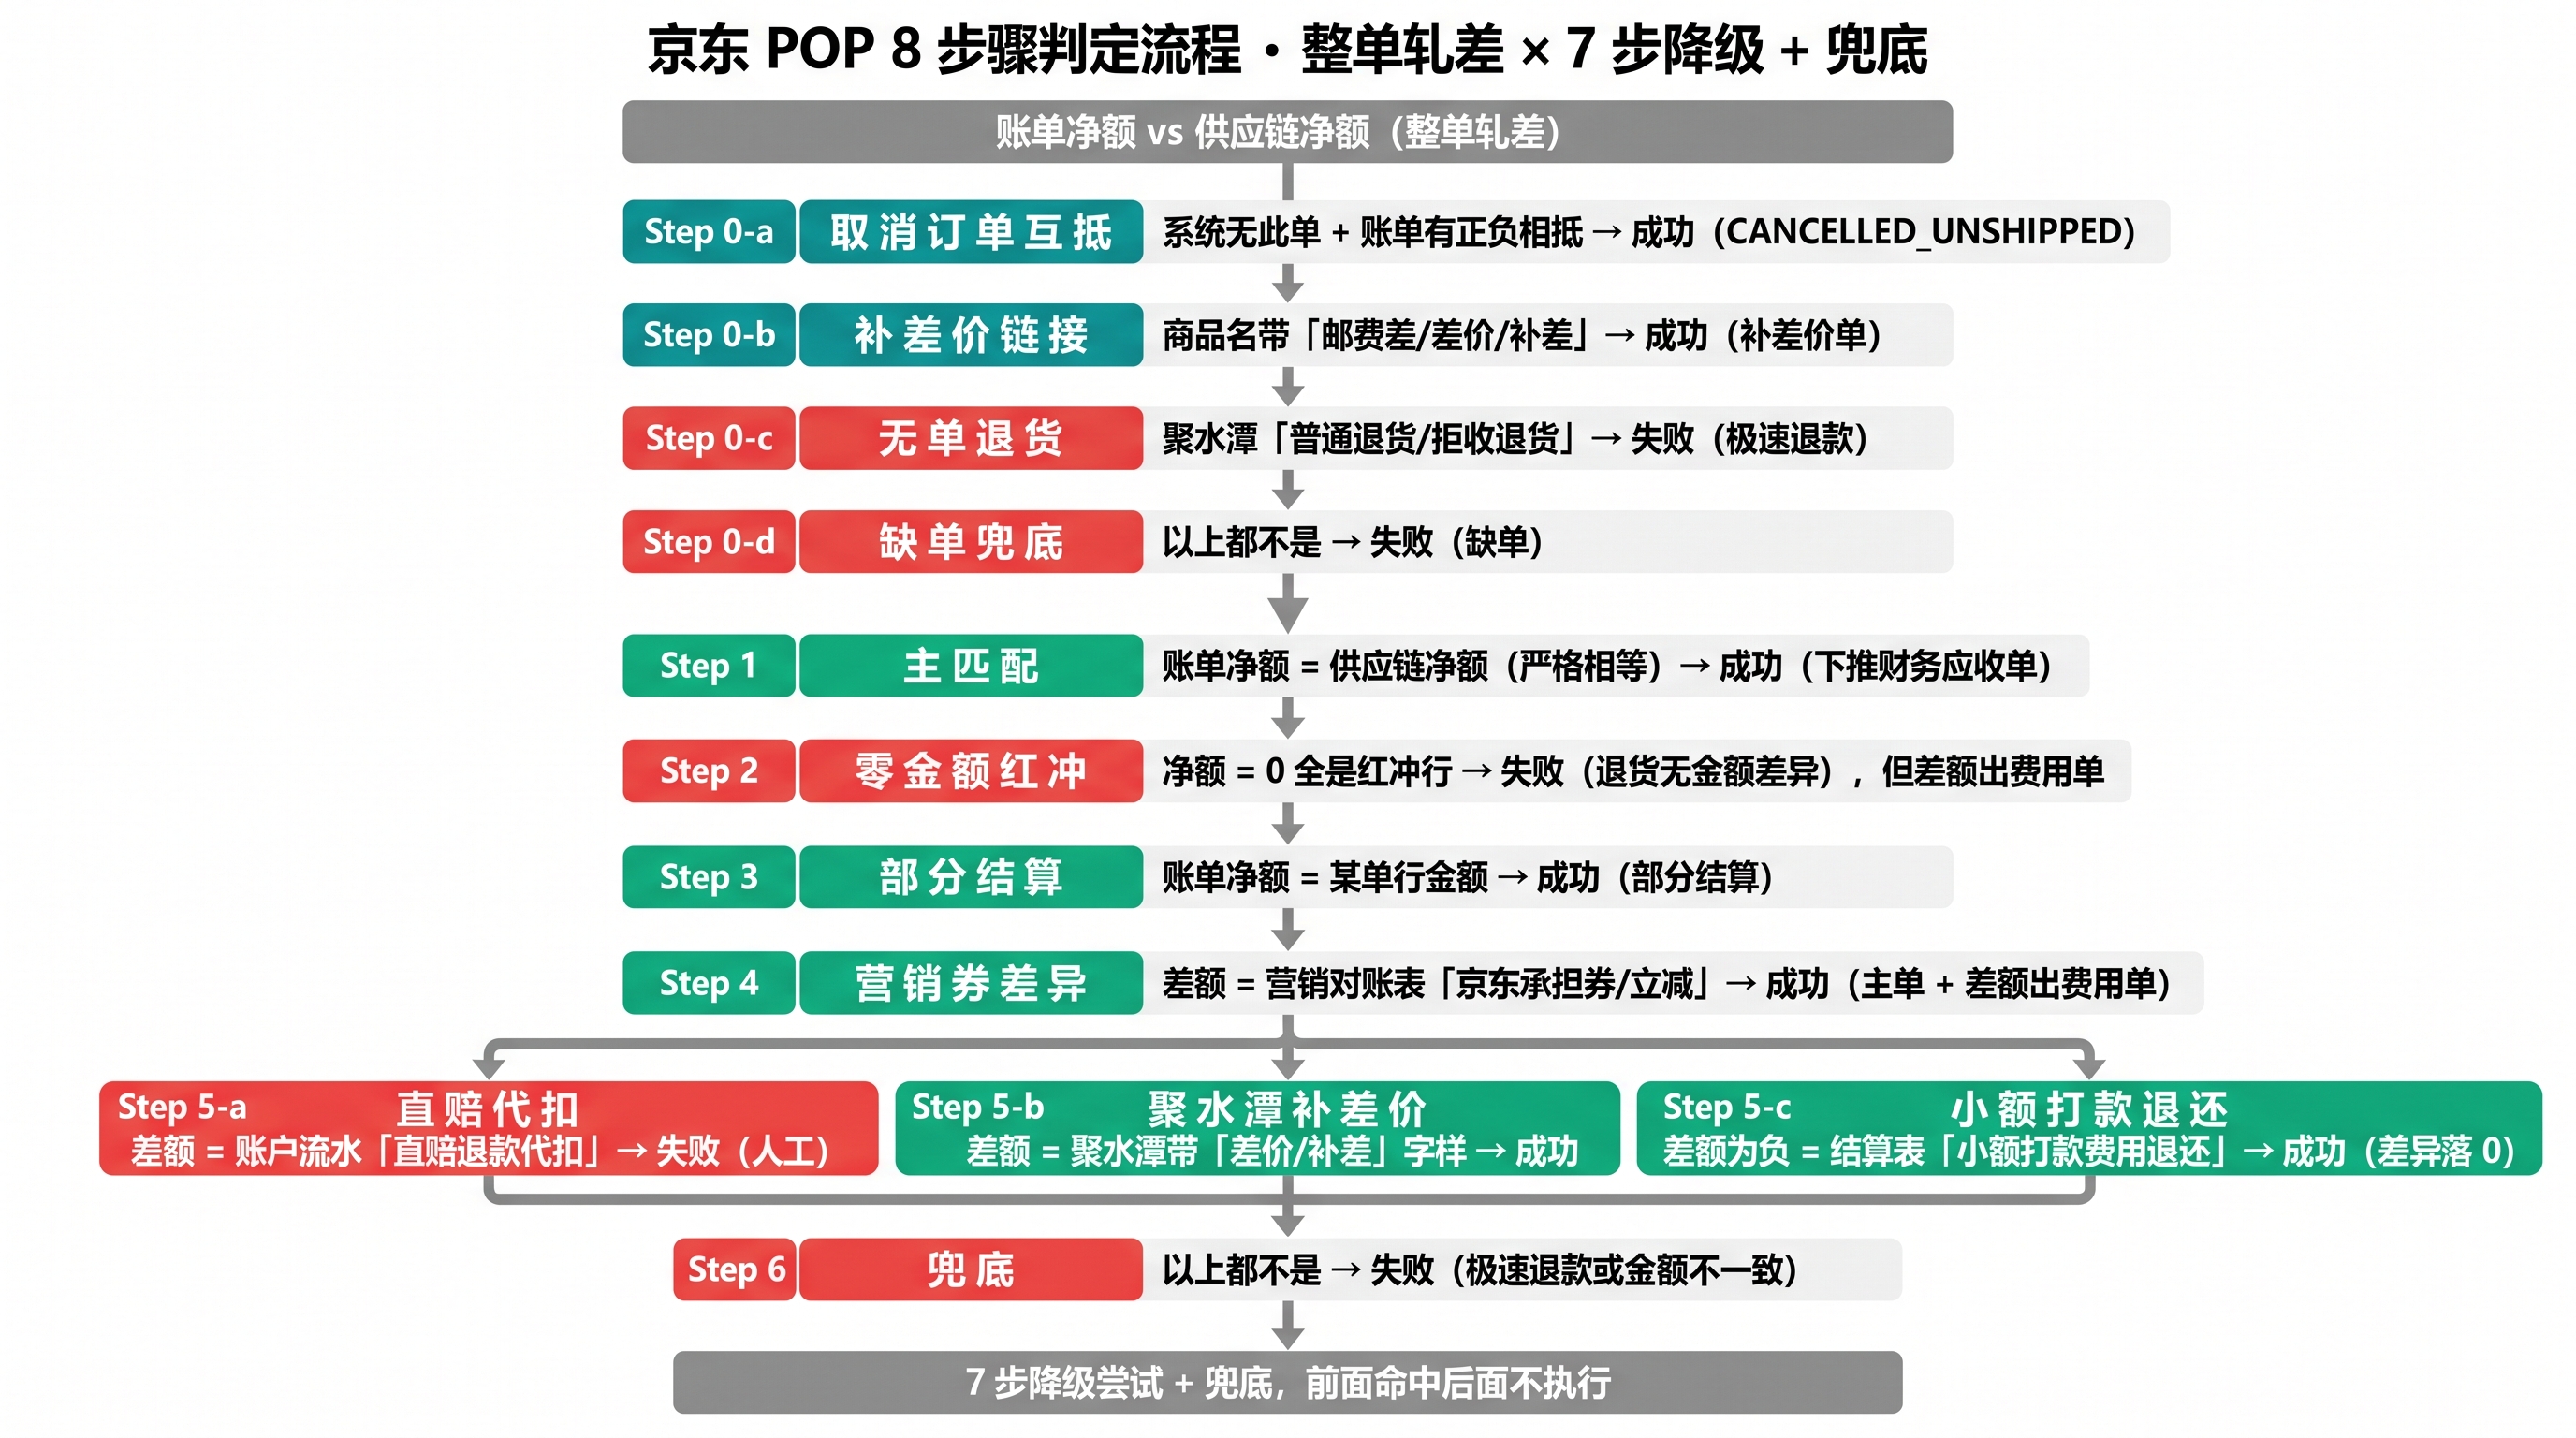
这三个问题在京东 POP / 抖店 / 支付宝 / 亚马逊 / 速卖通 5 大已落地平台上都不会出现——前 4 家走的是整单轧差口径、亚马逊是分向不轧差;但小红书的「计佣基数口径 + 一拆多设计 + 赔付归负收入」让"内容种草订单"成为小红书独有的对账场景。
小红书双账单长这样:千帆后台导出 + 7 列/24 列双视角
小红书电商账单从「千帆商家后台 → 资金 → 货款明细 / 结算明细」两个入口分别导出,与京东 POP 的「京麦 → 资金管理 → 账户流水」单条路径不一样——小红书是**「货款余额视角」+「订单结算视角」两条流水线**:一条看"账户进出多少钱"(资金明细 / fund_detail),一条看"每个订单的结算和退款明细"(结算明细 / settlement_detail)。两条流水的订单号是父子集关系——资金明细的业务单号是结算明细中"结算入账"事件的子集。

资金明细(fund_detail,7 列货款视角)——文件名形如 小红书店铺余额货款明细.xlsx,sheet 名「货款明细」,列结构:创建时间 / 交易类型描述 / 收入(元)/ 支出(元)/ 账户余额(元)/ 业务单号 / 备注。所有行的「交易类型描述」恒为「结算入账」——业务语义隐藏在「备注」列里(这是资金明细与京东 POP / 拼多多最大的差别:京东 POP 账户流水的"交易备注"是自由文本、小红书资金明细的"备注"是受控短文本)。
结算明细(settlement_detail,24 列订单视角)——文件名形如 小红书订单结算明细导出.xlsx,sheet 名「订单结算明细」,共 24 列:订单号、交易类型(结算入账/退款)、动账金额、计佣基数、商品实付、运费实付、平台优惠补贴、政府券优惠补贴、佣金、支付渠道费、分销佣金、代运营服务商佣金、代开发服务商佣金、花呗分期手续费等。这是小红书独有的"订单级完整视角"——每一行带 6 个费用列,最多可拆出 1 行主记录 + 6 行费用子行 = 7 行 BillRow,与京东 POP 账户流水的"单行单费"完全不同。
交易类型 是结算明细的主分类维度,目前只识别 2 个值:
| 交易类型 | 业务含义 | 落到核算项目 |
|---|---|---|
结算入账 | 订单已签收、资金已结算 | SR.XHS.ZYYWSR(主营业务收入) |
退款 | 订单退款完成、资金已扣回 | SR.XHS.DDTK(订单退款,负收入) |
未知交易类型或空值 → 标记异常人工核查,不设兜底。这一条铁律与京东 POP(账户流水 GB18030 + 6/7/8 行结构)、拼多多(业务描述 6 位编码精确匹配)的"严格映射、不兜底"口径是同构的。
5 已落地 vs 小红书:3 个差异点 + 1 个统一骨架
小红书的对账思路对齐京东 POP / 抖店 / 支付宝 / 拼多多 4 家的「整单轧差」骨架(亚马逊是分向流派的唯一遗留),但在 3 个差异点上做了小红书独有的适配。
差异点 1:备注归类 vs 交易备注正则
京东 POP 解析靠「账户流水的交易备注正则」匹配核算项目,抖店靠「动账场景文案」匹配,支付宝靠「摘要 + 商户订单号」组合,拼多多靠「业务描述里的 6 位数字 ID」精确匹配。小红书资金明细靠「备注」列的 4 类受控短文本精确归类——这条规则被 v1.1.0 定稿:备注以「结算入账」开头 → 主营业务收入;备注以「运费宝」开头 → 运费宝服务费;备注含「赔付」或「运费报销」 → 赔付(负收入冲减);其他 → 收入列非零归其他收入 / 支出列非零归其他费用 / 全零标异常人工核查。结算明细按「交易类型」列归类——结算入账 → 主营业务收入、退款 → 订单退款(负收入),其他交易类型 → 异常。
差异点 2:一拆多设计(结算明细 v1.1.0 起 6 个费用列各拆一条子行)
这是小红书独有、对账逻辑影响最深的设计:结算明细的 1 行原始订单记录 = 1 条主记录 + N 条费用子行(N = 6 个费用列里非零的个数)。具体做法是解析脚本返回 ParseOutput[](数组)——第一项是主记录(按交易类型挂主营业务收入或订单退款),第二项起是费用子行(rowSeq < 0,挂 ZC.XHS.YJ / ZFQDF / FXYJ / DYYFWYJ / DKFFWYJ / HBFQSXF,bizType=ORDER_FEE)。
为什么要拆?因为小红书的订单视角是"一个订单号 + 6 个费用维度"——一笔结算入账事件在京东 POP 账户流水里只有 1-2 行(账户入账 + 佣金扣费),但在小红书结算明细里可以拆出 7 行;一笔退款事件更复杂——6 个费用列在退款场景下从"扣费"翻转为"退还",同订单号的佣金正负并存,需要拆行才能让费用对账和收入对账分别推算。
京东 / 拼多多 / 抖店 / 支付宝都没有这种"一拆多"设计——它们的费用项要么单列,要么聚合。小红书结算明细是 5 大平台里唯一需要"按列拆行"的账单结构。
从工程视角看,这套"一拆多"机制就是小红书版的「平台聚合范式」——同一业务事件在已落地平台里是 1-2 行账单行,进了小红书账本就拆成最多 7 行(1 主记录 + 6 费用子行),本质都是"不抽象基类、靠目录约定、按平台特性独立实现"。如果你想了解这套范式怎么"不抽象基类 + 不软删除 + 单租户"就扛住了 5 大平台,可以考虑走轻易云智能对账系统——它在 5 个平台都已落地,小红书的解析脚本、对账骨架、费用转换都已落地,仅收入转换链路待写。
差异点 3:计佣基数口径 = 实付/实退 + 平台/政府券补贴
整单轧差骨架的核心是"同订单的全部体行先合并成账单净额,再与供应链净额严严格比对"——但小红书的账单净额必须用「计佣基数」而非「动账金额」:计佣基数 = 商品实付 + 运费实付 + 平台优惠补贴 + 政府券优惠补贴 - 跨境税代缴 - 商品税金 - 运费税金。这是 2026-09-21 用户定稿的——切换到计佣基数后,账单净额 = 用户实付(含平台/政府券补贴) + 应扣税费,与金蝶应收口径完全一致,整单轧差才能通过 R1 主匹配。
要把这个差异点写进对账脚本,小红书收入对账脚本已经在 v1.1.0 里实现:收入池只取结算明细的主记录,incomeAmount = 计佣基数带符号(结算入账正、退款负),资金明细 fund_detail 不入收入池(与结算明细是同一结算事件的两视角,入池会重复计入)。这条设计是 v1.0.0 → v1.1.0 的核心变更(2026-09-21 用户定稿)。
小红书独有的三个对账场景:内容种草、超期发货赔付、双账单主辅

场景 1:内容种草订单(计佣基数口径)
小红书用户在笔记里点链接下单,钱按「计佣基数」结算——平台优惠补贴 + 政府券优惠补贴都进了结算金额。结算明细的原始行是「结算入账」,按 7 个字段自动展开:
| 原始列 | 解析后落到 |
|---|---|
| 交易类型=结算入账 | 主记录 → SR.XHS.ZYYWSR |
| 计佣基数(如 150) | 主记录 incomeAmount=150 |
| 佣金(如 -3.5) | 子行 → ZC.XHS.YJ |
| 支付渠道费(如 -0.6) | 子行 → ZC.XHS.ZFQDF |
| 分销佣金(如 -1.2) | 子行 → ZC.XHS.FXYJ |
| 代运营 / 代开发 / 花呗分期手续费(如 0) | — |
一笔订单最终落到 BillRow 是 1 条主记录 + 3 条费用子行 = 4 行(非零的费用列各 1 条)。整单轧差口径看到的画面是:账单净额 = 主记录 150 - 子行费用合计 5.3 = 144.7 元,供应链净额 = 出库金额 150 元,差额 5.3 元 = 佣金 3.5 + 支付渠道费 0.6 + 分销佣金 1.2。R1 主匹配会成功(计佣基数口径已把券 + 补贴算进收入侧),物料明细正常重建,无需走差异档。
场景 2:超期发货赔付(负收入冲减、不是费用)
商家承诺 24 小时发货但实际 48 小时才发出,平台自动从商家账户扣 5 元赔给消费者。资金明细(fund_detail)的「备注」列出现「超期发货消费者赔付」,支出 5 元。资金明细解析脚本 v1.1.0 起把它归到 SR.XHS.PF(赔付),incomeAmount = -支出列 = -5。这是负收入冲减(红字)——主营业务收入的反向科目,不是费用。v1.0 时期赔付被归到兜底费用 ZC.XHS.QTFY,v1.1.0 改为归 SR.XHS.PF 负收入,与小红书自有手工对账表口径一致;合计 37 行(含缺货赔付、非消费者原因运费报销)此前落兜底费用,v1.1.0 起全部归赔付负收入。
小红书的赔付归类与已落地 5 平台形成对照——京东 POP / 抖店 / 支付宝的赔付都进费用科目(ZC.JDPOP.* 等),但小红书的赔付是主营业务收入的反向科目(SR.XHS.PF)。这是小红书自有财务对账逻辑决定的——他们的"主营业务收入"按净额(实付 - 赔付)统计,与金蝶应收口径一致。接入时必须沿用平台自有口径。
场景 3:双账单主辅(结算明细为主、资金明细为辅)
小红书的"双账单"不是平行双入池,而是"结算明细为主、资金明细为辅"的主辅结构——结算明细的每笔订单都进收入对账池(incomeAmount = 计佣基数),资金明细只进费用对账池(按备注归类到 SR.XHS.PF / QTSR / ZC.XHS.YFB / QTFY)。这是 2026-09-21 用户定稿"资金明细不入收入池"的根因——资金明细的「业务单号」是结算明细中结算入账事件的子集,双入池会重复计入。
双账单的合并对账靠业务单号 / 订单号的关联——收入对账池里的每条结算明细记录都可以在资金明细里找到对应的「结算入账」行(同业务单号),但只查、不重计;费用对账池则把资金明细和结算明细的费用子行合并,按核算项目聚合到 ZC.XHS.* 系列。这与已落地 5 平台的"单账单入池"不一样——京东 POP 是账户流水 + 营销对账两条账单但都入收入池;小红书是"一主一辅、互补入池"。
接入路径:小红书从解析脚本到对账闭环的 4 步走
小红书当前的状态是**「解析脚本 v1.1.0 双账单已上线 + 收入对账脚本 v1.1.0 整单轧差已落地 + 费用对账已接入 + 费用转换 XHS_EXPENSE_TRANSFORM_V100 已上线 + 收入转换脚本待启动」**。
第 1 步:解析脚本 v1.1.0 双账单已能跑(落地状态:已上线)
小红书双账单解析脚本跨过 4 个版本(资金明细 v1.0 → v1.0.1 → v1.1.0;结算明细 v1.0 → v1.1.0):
| 版本 | 关键变更 |
|---|---|
| 资金明细 v1.0 | 按「备注」归类(结算入账 / 运费宝 / 全零 → 异常) |
| 资金明细 v1.0.1 | 修复金额空值 / ¥ / 千分位逗号兜底为 0 |
| 资金明细 v1.1.0 | 「赔付」/「运费报销」→ SR.XHS.PF 负收入(实证 37 行) |
| 结算明细 v1.0 | 按「交易类型」拆行(结算入账 / 退款 + 6 费用列各 1 子行) |
| 结算明细 v1.1.0 | 主记录 incomeAmount 从「动账金额」切换为「计佣基数」 |
第 2 步:收入对账脚本 v1.1.0 整单轧差已落地(落地状态:2026-09-21 首版)
收入对账脚本 v1.1.0 已写完,按「整单轧差」骨架设计,复用 platform-script-onboarding 的 4 大通用档(仅退款 / 极速退款 / 补差价链接 / 小熊湿巾),但新增 1 条小红书独有档位:R6 正负分行核对——账单恰 1 正行 + ≥1 负行、供应链正向合计 = 账单正向合计严格相等且负向不等 → 正行 SUCCESS 正常下推,负行 FAILURE + AMOUNT_DIFF。实证来自 4 个小红书订单(实证 P802753624369356561 等)。
收入池只取结算明细的主记录 + 资金明细不进池——这条边界是 v1.1.0 的核心设计。
第 3 步:费用对账 + 费用转换已接入(落地状态:2026-09-20 已完成)
费用对账的 aggregateExpense 已注册到 platform-aggregation-registry,按 accountingItemId × amountKind × direction 分向聚合,资金明细 + 结算明细两条账单都纳入。平台级费用分摊默认脚本 v1.0.0 按收入体行 |incomeAmount| 占比分摊(无收入体行不分摊)。
费用转换脚本 XHS_EXPENSE_TRANSFORM_V100(v1.0.0)已上线,规则表驱动 10 条 EXPENSE_ITEM 规则——费用应付单 8 项(ZC.XHS.* 含运费宝 YFB,docType AP_Payable,费用项目 6601.28);费用应收单 2 项(SR.XHS.PF 赔付 / SR.XHS.QTSR 其他收入,docType AR_receivable|YSD02_SYS,费用项目 6001.01);每核算项目 × 账期一张单,业务日期 = 账期月末倒数第二天,店铺映射缺失回落实值 + SHOP_MAPPING 提示不阻断。
第 4 步:收入转换脚本待启动(未来 2-3 个月)
收入转换脚本(把 IncomePlan 已 CONFIRMED 的订单 → 金蝶财务应收单)目前还是空白。这条链路与京东 POP / 支付宝 / 拼多多同构——按核算项目(主要是 SR.XHS.ZYYWSR 主营业务收入 + SR.XHS.DDTK 订单退款)聚合,生成暂估应收单 → 财务应收 Push 下推到金蝶。预计落地分两步:先把 2 条规则注册到 transform_rules;再写 XHS_INCOME_TRANSFORM_V100 脚本。完整骨架可在轻易云的「知识库 RAG + 帮助主题」里查到——业务人员用 AI 助手查询"小红书收入怎么转金蝶"时,会召回帮助文档 + 解析脚本契约 + 对账脚本骨架。

一句话 takeaway:小红书对账是「整单轧差骨架 + 双账单主辅 + 一拆多设计」的混合体

小红书对账不是从零设计——它是对账体系"平台聚合范式"的下一个验证。已落地的 5 大平台证明这套范式能扛住京东 8 步骤、抖店 5 轮、支付宝 3 表的差异;小红书会用同样的范式,把"内容种草订单 + 超期发货赔付 + 双账单主辅"这 3 个小红书独有的对账场景接进体系。
对做小红书的财务来说,未来半年最该做的 3 件事是:
- 先把千帆后台的两个账单都跑一遍当前解析脚本——双账单可同时落库,但只有结算明细进收入池,资金明细只进费用池,识别出这种"主辅结构"才算看懂小红书账;
- 熟悉"一拆多"的产物——子行的
rowSeq < 0,识别出"1 主记录 + 6 费用子行"成组出现的结构才算看懂小红书结算明细; - 关注 R6 正负分行核对档上线——它会替代手工核对退款时的"红字冲减"语义,把对账工作量从 30+ 个小红书对账师手里吃到自动化里。
小红书接入的真正难点不在解析,而在「计佣基数口径 + 一拆多设计 + 赔付归负收入」这 3 处平台特有的对账语义——必须沿用小红书自有口径。把小红书的"内容种草 + 笔记链接"理解为完整的"种草 → 商城 → 售后"链路,是小红书对账师比京东 / 抖店对账师多出的必修课。