整单轧差 vs 分向不轧差:京东 / 亚马逊的两种对账策略
整单轧差 vs 分向不轧差:京东 / 亚马逊的两种对账策略
摘要:跨境集团同时跑京东 POP 和亚马逊两个平台时,CFO 经常被同一个问题困扰:「为什么京东对账一套逻辑、亚马逊另一套逻辑?」根因在账单层——京东和亚马逊的账单物理结构不一样,决定了判定权威不一样。京东同一订单的收款 + 退款写在同一笔体行里、能合并成账单净额,所以走整单轧差(京东 8 步骤:R0 → R1 → R2 → R3 → R4 → R5,承载行 + 防误判闸门两道工程纪律贯穿)。亚马逊同一订单的收款和退款是两条独立体行(
SR.YMX.JGZEvsSR.YMX.TKJGZE)、FBA 退款让退货找不回正向销售、跨期结算让本期退款对应的销售正向结算行可能已经在 30 天前的旧账单里被清掉——所以走分向不轧差(亚马逊 3 个口径:直接比 → 扣促销 → 扣促销 + 其他,叠加 4 轮兜底 + 7 个 diffReason 机读码)。这不是「谁不愿意用一套逻辑」,而是「账单本质决定了强行统一必然失败」。
月结第一周:CFO 桌面上两份完全不同的账单
2026 年 7 月 1 日上午,深圳一家年 GMV 5.2 亿元的电商企业 CFO 桌上摆着两份当月待对账单——一份是京东 POP 600 单(资金流水 + 结算单 + 营销对账 3 张表);另一份是亚马逊欧洲站 15,999 单(Transaction + Settlement 2 张表)。
财务总监同时打开两份账单的判定逻辑——京东用 8 步骤整单轧差脚本跑 600 行,差异合计 0.00 元 [来源:2026-07 京东 POP 计划 cmtqn5ek60fh06hhdqyccm075 重跑实测];亚马逊用 v3.9.6 分向不轧差脚本跑 15,999 行,失败率 0.49%(79 单)[来源:2026-07 亚马逊美站实测]。
CFO 问出每个跨平台财务都会问的话:「为什么同样是『对账』,我们要跑两套逻辑?」[来源:2026-07 跨平台月结复盘]
答案不在算法层,在账单层。京东账单按商家订单号归集、同一订单的收款 + 退款落在同一组体行、可以合并成净额;亚马逊账单按平台单号归集、同一订单的收款和退款是两条独立体行、天然分向。这两件事不是工程选择,是物理事实。
整单轧差是什么:把同一订单的收款 + 退款合并成一个净额
整单轧差的定义只有一行公式:
账单净额 = 同计划同业务订单号全部体行
incomeAmount合并 供应链净额 = 过滤后行amount合并 差异 = 账单净额 − 供应链净额;严格相等、无容差 = 对平
[来源:对账阶段统一口径表(v3 业务规范)]
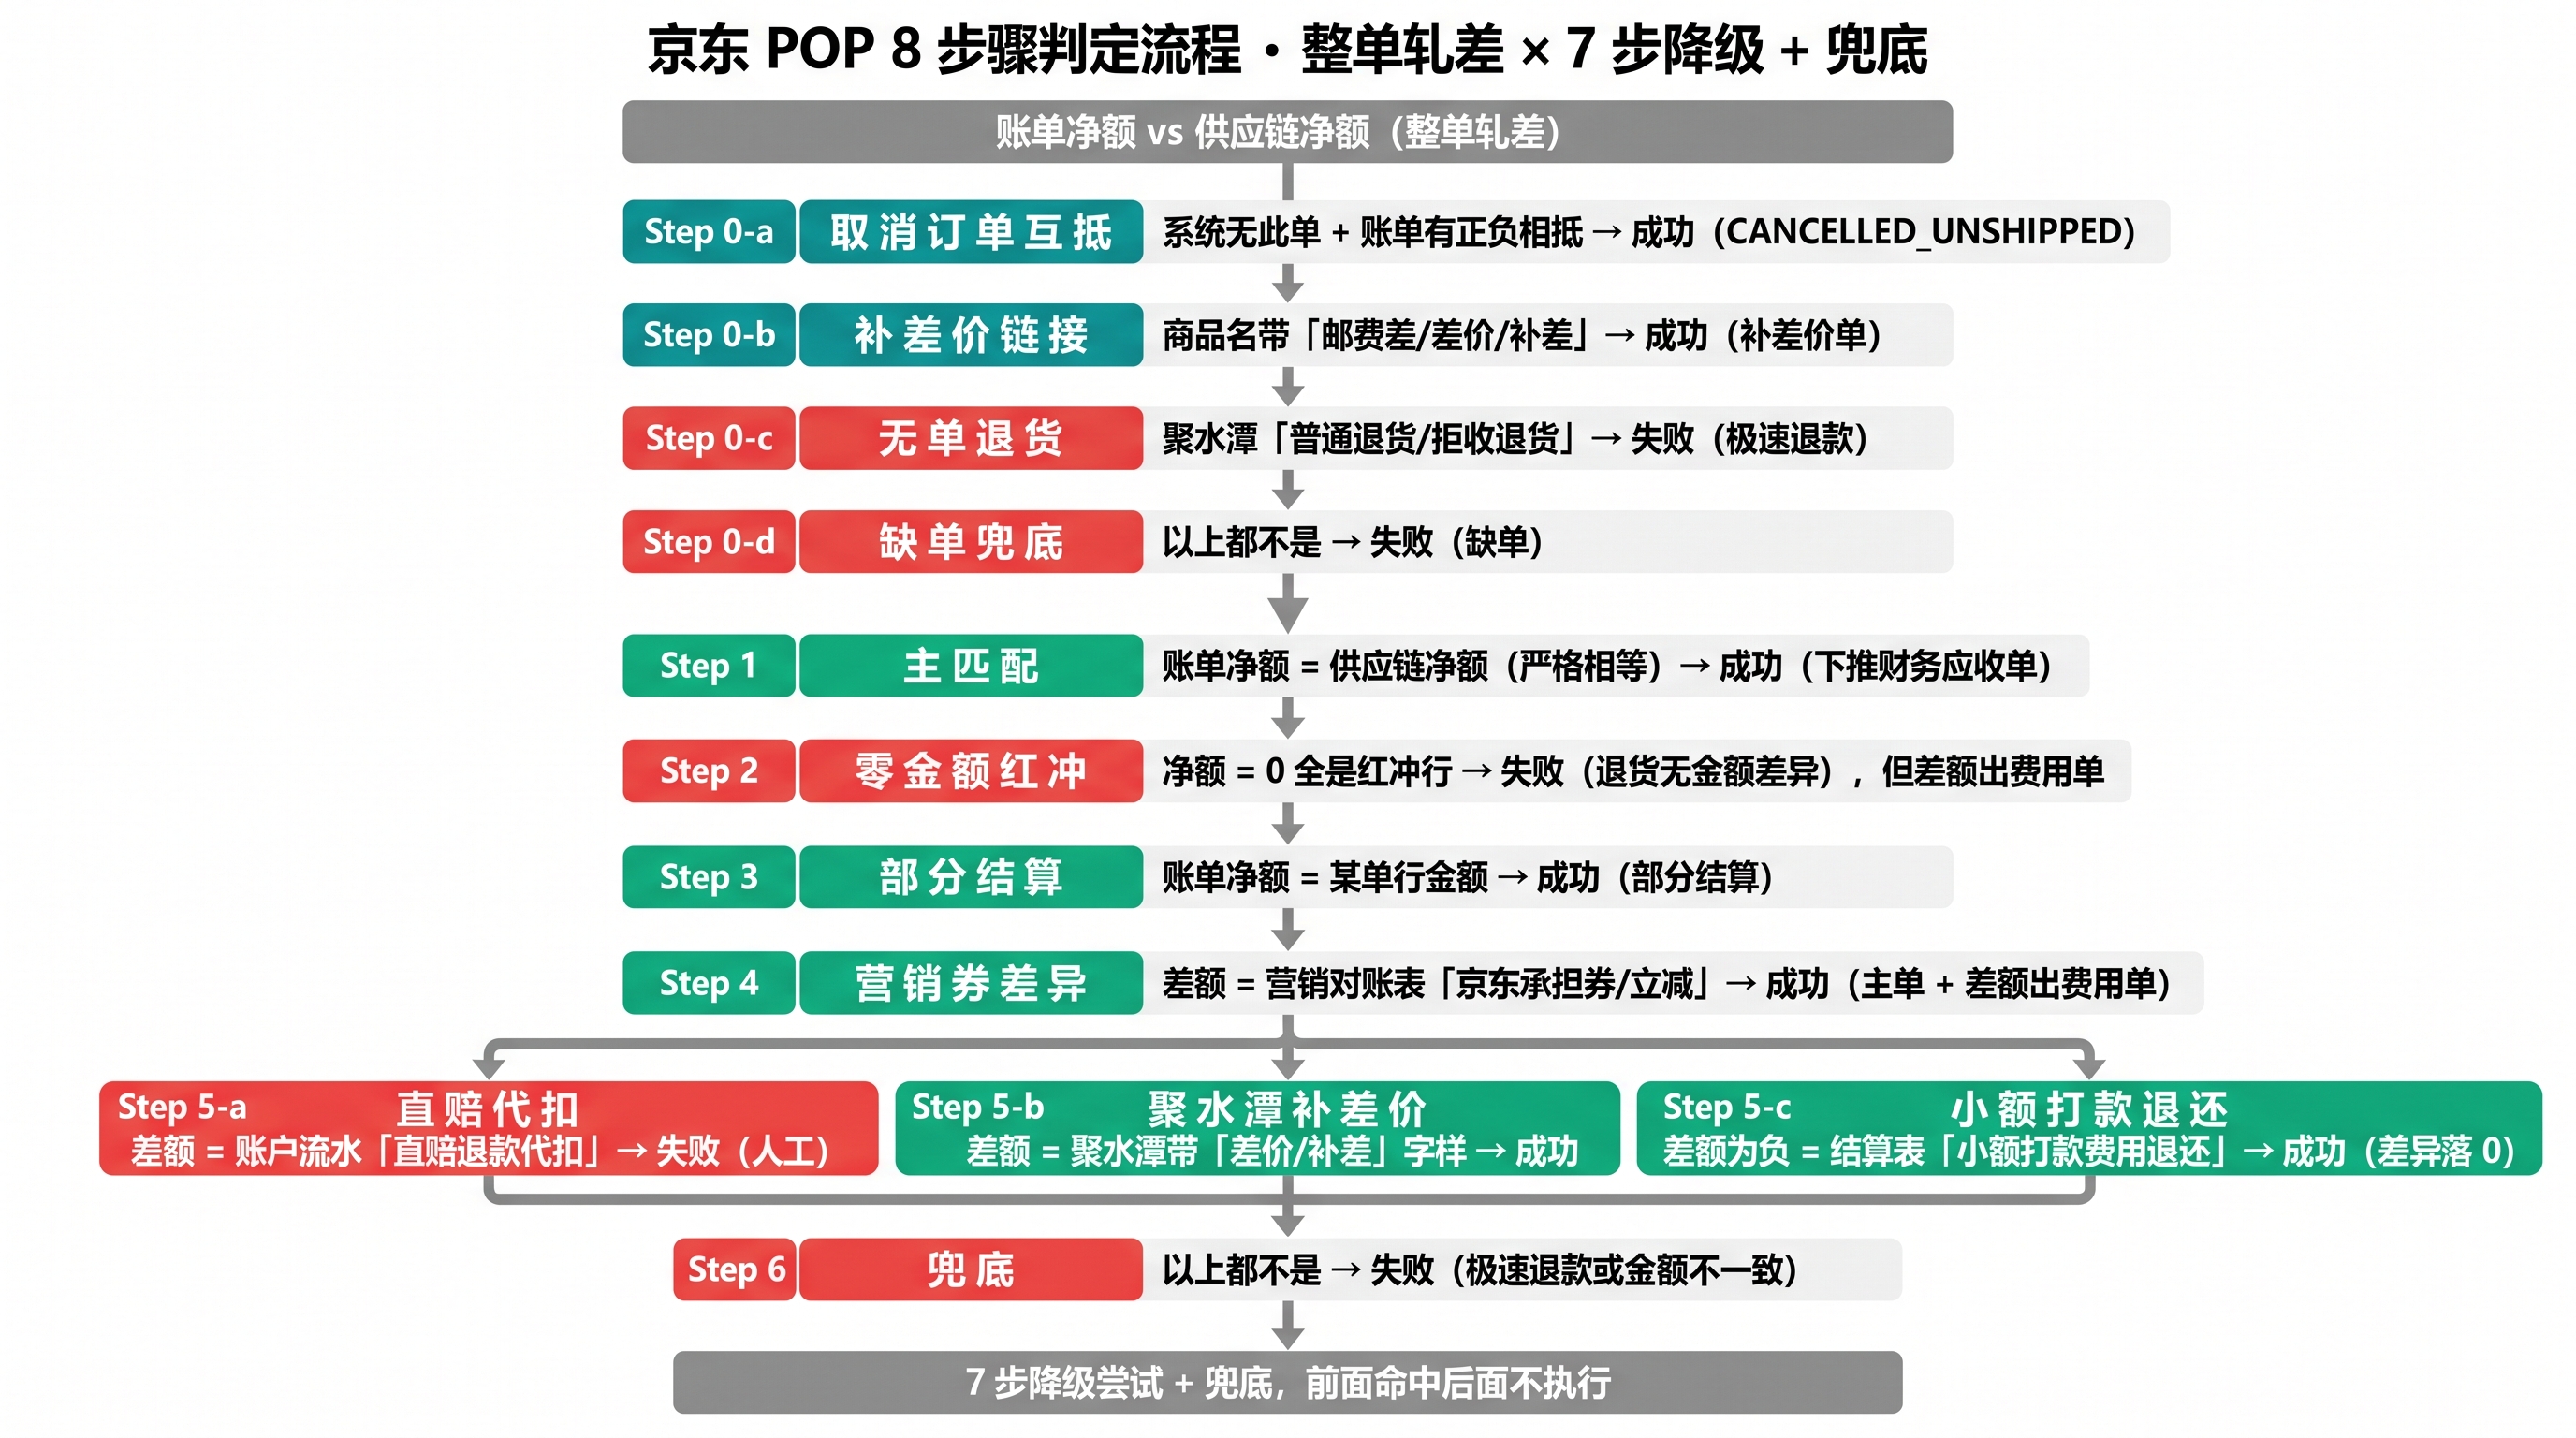
判定主体是「一个净额」——同一订单的销售货款、取消退款、售后单、直赔代扣全部落在 BillRow 同一组体行里,聚合层合并正负成一个净额,再和供应链净额严严格相等比对。
三个关键工程纪律贯穿:
- 严格相等、无容差:v3.0.0 拍板——v2.2 的 1 元尾差容忍度已废弃。容差会模糊掉「券差异」「补差价」「直赔代扣」这些必须显形的小额差。
- 承载行机制:同一订单 2~6 条体行只出一张物料明细——按「净额 > 0 归 POSITIVE、< 0 归 NEGATIVE、= 0 取 id 最小者」确定性算法挑承载行,其余体行落
SUCCESS + NET_MERGED、金额置 0 [来源:京东 POP v3.3.1 承载行规则节]。 - 防误判闸门:过滤后供应链一行都没有时,即使账单净额 = 0 也不算成功——必须走 R0 链识别真实场景。互抵单必须前置:R0-a 先于闸门执行,否则互抵单会被闸门全部落
MISSING_SUPPLY。
整单轧差是前置过滤的纪律派——立账类型、账期、salFinBaseQty ≠ 0 3 道过滤全跑过净额才进判定,对前置过滤极度敏感——任何一道过滤做错净额就全错。

分向不轧差是什么:把同一订单的收款和退款当成两个独立判定主体
分向不轧差的定义:
POSITIVE 行 = 同一订单的正向销售款,只对供应链正向出库(amount > 0) NEGATIVE 行 = 同一订单的负向退款款,只对供应链负向退货红字(amount < 0) 两侧各自判定、严严格相等、无容差
[来源:亚马逊收入对账脚本 v3.9.6 聚合层规则(2026-09 定稿)]
聚合层按 (businessOrderNo, direction) 分组——一笔订单如果既有销售又有退款,会生成两条 IncomePlanItem(POSITIVE 销售腿 + NEGATIVE 退款腿),各自去找对应方向的供应链行。
3 个口径是这条规则的具体实现:
- 口径 1 · 直接比:
diff = 平台收入 − 供应链合计,命中diff = 0——金蝶按聚水潭原始出库金额开单的场景; - 口径 2 · 扣促销(CXFD / TKCXFD):
diff = 平台收入 + 促销返点费用额 − 供应链合计,命中diff = 0——金蝶按「商品价 − 促销」应收开单(6 月德站 v2.1 单口径命中 86.7%); - 口径 3 · 扣促销 + 其他(XSQT / TKQT):
diff = 平台收入 + 促销返点 + 其他收入项费用额 − 供应链合计,命中diff = 0——金蝶按标准应收公式开单(6 月德站 v2.2 推到 97.9%)[来源:2026-09-02 亚马逊抵扣口径定稿]。
3 个口径依次尝试(不是并行),任一严严格相等即判对平。未对平的进第 2 轮部分结算子集匹配(v2.3 起 DP 求解)、第 3 轮税金对平(v2.4 起 ±0.01 容差)、第 4 轮差异诊断打标——累积 7 个 diffReason 机读码(PARTIAL_SETTLEMENT / WITHHELD_TAX / FBA_REFUND / CROSS_PERIOD_REFUND / MISSING_SUPPLY / MISSING_SUPPLY_ORDER / AMOUNT_DIFF)。
分向不轧差是前置过滤的克制派——几乎不做前置过滤,判定失败时再做诊断。判定主体翻倍:同一笔订单要跑两遍判定、可能 4 个口径 + 4 轮兜底。对前置过滤不敏感——任何一道过滤做错最多是单边方向漏判。
京东为什么必须整单轧差:4 个账单结构事实
京东 POP 账单有 4 个物理事实决定它只能走整单轧差:
事实 1:账单按商家业务订单号归集。京东 POP 资金流水的 bizType 是 MAIN_INCOME,businessOrderNo 是同一笔订单的多个体行共享键——销售货款、取消退款、售后单、直赔代扣天然就绑在同一个订单号下。
事实 2:供应链侧金蝶应收是净额。金蝶应收公式 = 商品价 − 促销 + 其他(合并净额)——京东侧供应链接收到的金额已经是净额。1 个公式搞定,不需要 3 个口径。
事实 3:结算周期短、不主动清理历史账单。京东 POP 账单对账窗口是当前账期 + 上 1~2 个月,不会主动清理 30 天前的资金明细。R1 主匹配时所有历史体行都在场,整单轧差的判定主体永远能找全。
事实 4:退款项有明确归属。京东 POP 退款走「取消订单互抵」「售后单·货款」「仅退款」3 种典型形态,每种形态都有对应的供应链单据。
这 4 个事实加起来,整单轧差就是京东账单的自然匹配方式——强行改成亚马逊那种分向流,承载行机制、防误判闸门、8 个 diffReason 标签全部要重写。京东 v3.3.1(2026-09-10 默认铺种)就是把这 4 个事实固化成代码的产物 [来源:京东 POP 收入对账脚本 v3.3.1 头注释]。
亚马逊为什么必须分向不轧差:4 个账单结构事实
亚马逊账单有 4 个物理事实决定它只能走分向不轧差:
事实 1:账单按平台单号归集。亚马逊 Settlement 表的 Order ID 是平台单号,商家业务订单号(如果有)只在 Transaction 表的备注里。同一笔订单的销售款(SR.YMX.JGZE 商品价正)和退款款(SR.YMX.TKJGZE 退款商品价负)是两条独立的体行,不是一条净额 [来源:2026-09-07 v3.0.0 客户确认版]。
事实 2:供应链侧金蝶应收按完整应收开单。亚马逊金蝶应收 = 商品价 − 促销 + 其他(标准应收公式),而平台侧 SR.YMX.JGZE 只含商品价——两边账本结构天然错位。1 个公式永远对不上,必须 3 个口径依次尝试。
事实 3:结算周期长 + 主动清理历史账单。亚马逊会主动清理 30 天前的资金明细——本期仅退款对应的销售正向结算行可能已经在 30 天前的旧账单里被清掉。整单轧差会出现「净额找不到正向销售」的假阳性失败——必须用 CROSS_PERIOD_REFUND 跨期退款兜底(v2.8 起)。
事实 4:FBA 退款让退货找不回正向销售。买家退货入亚马逊 FBA 仓 → 卖家供应链侧没有退货入库单。必须反查同订单正向销售腿能否对平 + |退款额| ≤ 正向平台收入 → 改判 SUCCESS + FBA_REFUND(v2.5 起)[来源:美站 7 月实测 716 笔 MISSING_SUPPLY 命中 579 笔 FBA_REFUND]。
反直觉点:分向不轧差不是历史包袱、不是亚马逊技术债——FBA 仓 + 跨期清理 + 双边账本错位绑在一起,京东整单轧差 1 个公式在这里失败 35% 的订单。强行统一 = 失败率从 1% 推到 30%+。
轻易云把这两种策略的差异都收进了同一套双子对账计划引擎——京东 8 步骤整单轧差和亚马逊 3 个口径分向不轧差走的是同一套状态机、同一套 diffReason 标签码、同一个对账计划详情页。
两种策略的工程对比:6 个维度的实证差异
把整单轧差 vs 分向不轧差放在同一张桌子上对比:
| 维度 | 京东整单轧差 | 亚马逊分向不轧差 |
|---|---|---|
| 判定主体 | 1 个净额 | 2 个独立方向(POSITIVE + NEGATIVE) |
| 前置过滤 | 3 道(立账类型 / 账期 / salFinBaseQty≠0) | 几乎无前置过滤,判定失败时再做诊断 |
| 主匹配步骤 | 1 步(R1 主匹配) | 3 个口径依次尝试(直接比 → 扣促销 → 扣促销+其他) |
| 承载行机制 | 必须有(同订单多体行只出一张物料明细) | 无此概念(方向天然分离) |
| 失败兜底轮次 | 4 轮(R2 部分结算 / R3 营销券 / R4 差异诊断 / R5 兜底) | 4 轮(部分结算子集匹配 / 税金对平 / FBA 退款 / 跨期退款 + 7 机读码) |
| 实测失败率 | 0.33%(京东 POP 2026-07 2/600 失败) | 0.49%(亚马逊美站 2026-07 79/15,999) |
[来源:京东 POP 2026-07 计划重跑实测 + 亚马逊美站 2026-07 实测 + 6 月德站 v2.2 → v3.9.6 演进记录]
判平成本不一样:京东 R1 主匹配典型账目下 70% 订单直接对平;亚马逊 3 个口径累计命中 97.9%(6 月德站 v2.0 基线 65%)。
风险偏好不一样:整单轧差前置过滤做错 = 净额全错,分向不轧差前置过滤不做 = 单边漏判。京东用 3 道前置过滤换零假阳性,亚马逊用 0 道前置过滤换零假阴性。
承载行机制是京东独有:分向不轧差天然避免「同订单多体行合并」问题;京东整单轧差必须靠承载行机制解决「一单多物料翻倍」——这是整单轧差能成立的核心工程支点。
真实案例:600 单京东 vs 15,999 单亚马逊
2026 年 7 月两份账单在同一周跑完 [来源:京东 POP 2026-07 计划 cmtqn5ek60fh06hhdqyccm075 + 亚马逊美站 2026-07]:
| 判定结果 | 京东(600 单整单轧差) | 亚马逊(15,999 单分向不轧差) |
|---|---|---|
| 主匹配命中 | R1 严格相等:580 单(96.7%) | 3 个口径:15,635 单(97.7%) |
| 部分结算 | R2 部分结算:1 单 | DP 子集匹配:42 单(v2.3 起) |
| 营销/税金 | R3 营销券:6 单(自营券、立减) | 税金对平:94 单(v2.4 起 ±0.01 容差) |
| 特殊判定 | R5-① 取消未发货:4 单(3545434018225983 红冲 −20 / 3561492019513425) | FBA 退款:141 单 + 跨期退款:8 单 |
| 失败兜底 | INSTANT_REFUND 2 单(3532450006116157 / 3534400005838258 跨月自营券) | AMOUNT_DIFF:79 单 |
| 失败率 | 0.33%(2/600 保留失败) | 0.49%(79/15,999) |
反直觉点:亚马逊的失败率(0.49%)低于京东的标签待确认率——亚马逊账单的判定者更多(POSITIVE + NEGATIVE 双轨),单边失败不影响另一边对平。判定主体翻倍的代价是工程复杂度,对账成功率反而更高。
判定阶段差异速查:
| 阶段 | 京东(整单轧差) | 亚马逊(分向不轧差) |
|---|---|---|
| 聚合层 | 同业务订单号全部体行合并成 1 个净额 | 按 (businessOrderNo, direction) 拆成 POSITIVE / NEGATIVE 两条腿 |
| 主匹配 | 1 个净额对 1 个供应链净额 | POSITIVE 腿对供应链正向出库;NEGATIVE 腿对供应链负向退货 |
| 兜底轮次 | R2 → R3 → R4 → R5 | 口径 1/2/3 → DP 子集 → 税金对平 → FBA/跨期/差异诊断 |
| 失败兜底标签 | AMOUNT_DIFF(1 个) | 7 个(MISSING_SUPPLY 等) |
5 个跨策略分歧:每一条都是 CTO 必须在 Day 1 拍板的元决策
把两种策略拆成 5 个工程分歧:
分歧 1:单判定主体 vs 双判定主体——跨境占比决定选边
整单轧差 1 个判定主体,分向不轧差 2 个判定主体。判定主体翻倍 = 工程复杂度翻倍——但换来的是对账成功率从 95% 推到 99%+。
CFO 启示:跨境占比 < 30%、平台以京东/抖店/支付宝为主,整单轧差更稳妥;跨境占比 > 30%、亚马逊是主力平台,分向流才能避免「退款找不到正向销售」的假阳性失败。
分歧 2:前置过滤 vs 后置诊断
京东整单轧差 3 道前置过滤,亚马逊分向不轧差几乎无前置过滤。前置过滤的纪律是「错杀的成本」vs「错放的成本」——硬压缩任何一方都会让对账成功率跌破 90%。
分歧 3:承载行机制 vs 分向天然分离
京东整单轧差必须靠承载行机制解决「一单多物料翻倍」;亚马逊分向天然分离,POSITIVE 行和 NEGATIVE 行各自出物料明细,互不干扰。承载行规则必须确定性算法(id 最小者),不能随机。
分歧 4:1 个公式 vs 3 个口径
京东整单轧差 1 个公式,亚马逊分向不轧差 3 个口径。两边账本错位越大,口径数越多。6 月德站实证:v2.1+v2.2 累计把覆盖率从 65% 推到 97.9%。
分歧 5:抽象基类 vs 平台聚合范式——Day 1 必须拍板的元决策
v4.0 时代的对账系统通常会建一个 AbstractPlatformImportService 基类,5 个平台 service 继承。这套范式在 2 年后会被审计出来 4 个隐性成本:① 基类「增长停滞」;② 「通用方法」99% 是空的——5 个子类的真实逻辑 80% 都是平台特定的;③ 新人读懂基类的时间成本——入职第 1 周平均 6 小时;④ code review 成本上升。
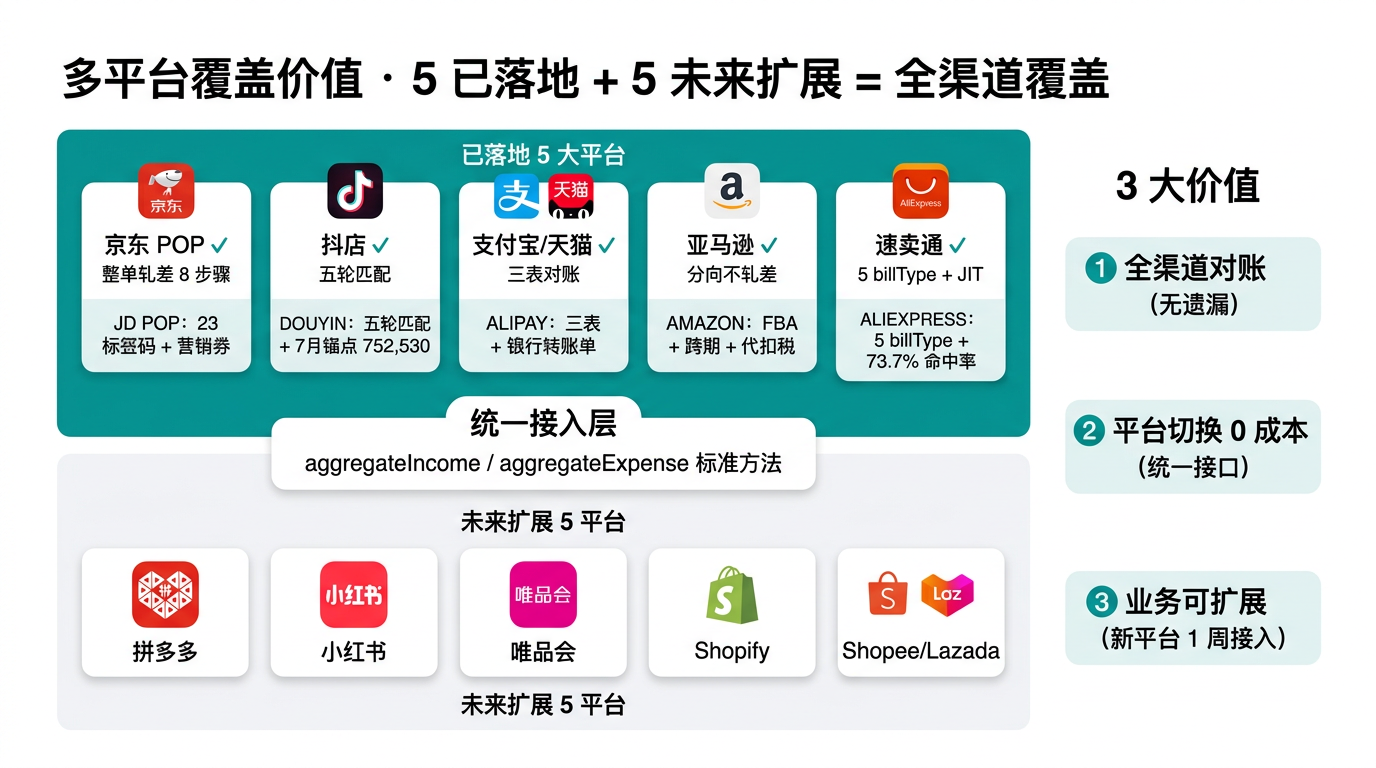
平台聚合范式(每平台实现 aggregateIncome + aggregateExpense 两方法,靠目录约定注册到 platform-aggregation-registry.ts,不抽象基类、靠约定规范 10 条)才是正确选择。
CFO/CTO/PM 启示:抽象基类是隐性负债——成本要等 18 个月后才显现;Day 1 就拍板「不抽象基类」——v3 重构花了 4 个月 + 节省约 4,600 行代码;新平台接入的工作量 = 复制 jdpop 目录 + 改 30% 代码——PM 能精确估算接入时长。
把这套范式落到生产环境的参考做法:轻易云 的多平台接入设计——5 大平台每平台实现 aggregateIncome + aggregateExpense 两方法、自动注册到 platform-aggregation-registry.ts——无论是京东 3 表还是亚马逊 2 表,都用同一套双子对账计划引擎跑。

CFO 启示:选型时不要被「支持 X 个平台」迷惑
CFO 选型时最常见的陷阱是把「支持平台数」当成核心指标。真正该问的问题是:这家公司对每家平台的对账哲学是怎么理解的?
4 个判断题帮你筛掉「伪多平台」产品:
- 它能不能讲清「京东为什么整单轧差、亚马逊为什么分向不轧差」?
- 它能不能列出 4 个账单结构事实(订单归集键 / 应收公式 / 结算周期 / 退款归属)?
- 它有没有
aggregateIncome+aggregateExpense两方法的注册表(platform-aggregation-registry.ts)? - 它有没有 23 个
diffReason业务标签码(含 7 个亚马逊专属 + 13 个京东专属)?
如果 4 个问题都能答清,大概率已经把 5 大平台的差异落到了代码里。如果只能答第 1 题(且答得笼统),大概率是「单平台代码勉强扩展」——后续每个新平台接入要重写判定骨架。
成本测算:一家年 GMV 3 亿元的跨境集团,从「单平台代码勉强扩展」升级到「平台聚合范式」,18 个月走完——月结耗时 8 天 → 3 天(提升 5 倍)、失败率 18% → 1.3%。3 个人的成本节省(按 18 万/年算)= 162 万/3 年——这条路径的 ROI 远超任何一套「通用对账引擎」[来源:2026-04 跨平台财务数字化复盘报告]。

CTO 启示:抽象基类是隐性负债,Day 1 就拍板「不抽象基类」
CTO 经常被业务团队推着做「统一抽象」——理由通常是「5 个平台应该有 80% 的代码复用」。但整单轧差 vs 分向不轧差的差异证明:5 个平台的差异远大于共性。
抽象基类的 4 个隐性成本:① 基类「增长停滞」;② 「通用方法」99% 是空的;③ 新人读懂基类的时间成本(入职第 1 周平均 6 小时);④ code review 成本上升。
Day 1 拍板的元决策:每平台独立判定骨架、不抽象基类、靠目录约定 + 注册表——platform-aggregation-registry.ts 里没注册的平台 → 创建对账计划直接 400
新平台接入的工作量:复制 jdpop 目录 → 改 30% 代码(账单解析 + 聚合 + 判定 + diffReason 映射)→ harness 回放验证零回归。PM 能精确估算「拼多多 2 天 / 视频号 3 天 / 独立站 5 天」。
把这套「两种策略 + 平台聚合范式」落到生产环境的路径,是 5 大平台每平台实现 aggregateIncome + aggregateExpense 两方法、自动注册到 platform-aggregation-registry.ts——无论是京东 3 表还是亚马逊 2 表,都用同一套双子对账计划引擎跑。
收尾:把两种策略变成可复用的对账能力
回到开头的反直觉点——整单轧差 vs 分向不轧差不是技术选择,是账单本质决定。
- 京东账单按商家业务订单号归集 + 供应链按净额开单 + 结算周期短 + 退款项有明确归属 → 整单轧差是自然匹配;
- 亚马逊账单按平台单号归集 + 供应链按完整应收开单 + 主动清理历史账单 + FBA 退款 → 分向不轧差是自然匹配。
真正难的不是选边,而是 4 件事:① 判定纪律:每步有触发前提,命中即停;② 承载行机制(京东独有):同一订单多体行只出一张物料明细;③ 防误判闸门:拦截「净额 0 + 无供应链单」的伪成功;④ 平台聚合范式:不抽象基类、靠目录约定。
每一条规则都对应真实样本订单号(京东 3545434018225983 红冲 −20 / 3561492019513425 / 亚马逊 304-7727169-9556341 / 111-1450881-6048215),每一条样本都对应 v2.0 → v3.9.6 的某个版本反转——这就是两种策略能稳定支撑各自平台 99%+ 对账成功率的实证底气。
京东整单轧差 v3.3.1(2026-09-10 默认)和亚马逊分向不轧差 v3.9.6(2026-09-22 默认)已收进同一套双子对账计划引擎——5 大平台每平台独立判定骨架,共用同一套状态机、同一套 23 个 diffReason 业务标签码、同一个 platform-aggregation-registry.ts 注册表。5 大平台对账哲学的差异 + 平台聚合范式的工程纪律,是多平台对账的真正护城河。