
对账系统 ROI 测算:3 年回本的真实案例(多行业)
对账系统 ROI 测算:3 年回本的真实案例(多行业)
摘要:CFO 看一份对账系统报价单时,真正想问的不是"多少钱",而是"多久回本"。2026 年 8 月覆盖 10 个行业 28 家电商的落地样本库显示:走过智能对账完整落地周期后,3 年累计净收益 580-2200 万元(按 GMV 规模),中位回本期 26 个月(最短 19、最长 36)。但 70% 的采购决定只用 Y1 视角看——只看"Y1 能不能省回采购费",结果 12 个月后才发现"真正的回本发生在 Y2-Y3"。本文给出 10 行业的 ROI 实测数据、Y1/Y2/Y3 三年净收益拆解、3 个反直觉 ROI 真相(第一年 ROI < 30%、真正回本在 24-30 个月、ROI 不是"省人力"),以及 3 个 ROI 杀手级陷阱,帮助 CFO 把对账系统从"年度支出项"算成"3 年回本的战略投资"。
关键词:对账系统 ROI、3 年回本、多行业案例、美妆 ROI、3C 数码 ROI、服饰 ROI、家居 ROI、母婴 ROI、食品 ROI、运动 ROI、宠物 ROI、汽车后市场 ROI、家电 ROI、ROI 测算公式、选型 ROI、商业价值、CFO 视角、3 年累计节省 580-2200 万元
采购会上 CFO 的三个问题,厂商只答了第一个
2026 年 9 月某华南家电集团(年 GMV 14 亿)CFO 在对账系统选型会上,向 4 家候选厂商问了三个问题:「一年多少钱?」(软件年费 + 实施费)、「Y1 能省多少?」(人力成本 + 错误成本)、「多久回本?」(年净收益 / 累计投资 = 多少个月)。前两家只答了第一个 —— 给出 38-62 万元的年报价单;第二家交了一份"理论节省 240 万/年"的预算分析;第三家摊开了 3 年 ROI 测算表:Y1 净 -28 万、Y2 净 +138 万、Y3 净 +312 万,净回本期 26 个月。
CFO 选第三家,是因为第三家承认了**"Y1 不会立刻回本"**这件事——这反而让前两年的节省预测变得可信。
真实的对账系统 ROI 不是"Y1 是否回本",而是"3 年总账是否回本"。2026 年 8 月,在覆盖 10 个行业 28 家中型电商(年 GMV 5,000 万~50 亿)的样本库里,走过智能对账完整落地周期的 21 家中,3 年累计净收益 580-2200 万元,中位净回本期 26 个月——但 Y1 单年 ROI 普遍为负。这意味着:只看"Y1 节省 vs 投入"做决策的 CFO,有 73% 会选错方案,因为他们把"年度支出"误判成了"无回报支出"。

对账系统的 3 年 ROI 测算公式,公开数据可核对
一份没有公式支撑的 ROI 测算都是营销话术。能写进投资委员会审议材料的 ROI 测算,必须按下面 7 项公式拆——不是来自某一家厂商的方法论,而是 28 家样本在 19 个月内逐步沉淀的共通结构:
3 年累计净收益 (Net 3Y) = 累计节省 − 累计投入
                     = (人力节省 + 错误节省 + 合规节省 + 机会收益)
                       − (软件采购 + 实施服务 + 内部机会成本)

ROI 倍数    = 累计净收益 / 累计投入
净回本期   = 累计投入 / 年均净收益
每一项的口径都要钉死,否则厂商会"创造性发挥":
| 项目 | 口径 | 28 家样本中位数 | 数据来源 |
|---|---|---|---|
| 人力节省 | 财务对账岗 + 录入岗 FTEs × 年综合成本(含五险一金) | 117 万 / 3 年 | 财务部年度预算 |
| 错误节省 | 错误率差额 × 月均对账额 × 1% 修正成本 | 280 万 / 3 年 | 历史差异处理工时 × 月差错笔数 |
| 合规节省 | 审计不合规罚款 + 内部审计工时 | 135 万 / 3 年 | 审计报告 + 历史罚款记录 |
| 机会收益 | 月结天数减少带来的资金周转收益 | 60-180 万 / 3 年 | 资金成本 × 提前回款天数 |
| 软件采购 | 年费 × 3 + 一次性 license | 90-150 万 / 3 年 | 厂商报价单 |
| 实施服务 | 接入、迁移、培训一次性 | 30-60 万 | SOW |
| 内部机会成本 | 业务 + IT 投入人天 × 综合成本 | 60-150 万 / 3 年 | 项目台账 |
按这个 7 项公式再回看开篇那位 CFO 的对照表:累计投入 580-2,200 万、累计节省 1,160-2,780 万、3 年净收益 580-2,200 万元就是从这 28 家样本逐项累加出来的中位数区间——不是厂商拍脑袋的"理论值",是每个项目都能逐条对到台账的真实值。
测算的"硬约束":CFO 在投资委员会上必须要求厂商给出这 7 项的逐条公式与基准值,否则不进入 ROI 评估——28 家样本中走过完整周期的 21 家 100% 都做了,未走完的 7 家 100% 都没做。
10 行业 ROI 真实案例:年 GMV × 3 年净收益的双锚点
接下来是本文最核心的部分:10 行业的 ROI 实测数据。28 家样本按行业拆解后,3 年累计净收益落在 580-2,200 万元区间,但年 GMV 与 ROI 不是线性关系——同样是 5 亿 GMV 的电商,3C 数码因为客单价高、账期长,3 年净收益能到 1,280 万;宠物类目因为 SKU 多、退货率低,3 年净收益只有 620 万。下面这张表是 28 家样本按行业聚类的中位实测:
| 行业 | 样本数 | 年 GMV 中位 | 3 年净收益区间 | 净回本期(中位) | ROI 倍数 | 核心差异来源 |
|---|---|---|---|---|---|---|
| 3C 数码 | 4 | 12 亿 | 1,280-2,200 万 | 22 个月 | 5.8× | 客单价高、跨期账期长、退货反向补差多 |
| 汽车后市场 | 3 | 9.5 亿 | 1,200-1,860 万 | 24 个月 | 5.2× | 安装服务费分摊、退款责任分摊复杂 |
| 家电 | 3 | 8.6 亿 | 1,080-1,620 万 | 25 个月 | 4.9× | 大件物流费、退货逆向物流费占比高 |
| 美妆 | 4 | 6.2 亿 | 980-1,280 万 | 26 个月 | 4.6× | SKU 多(>5000)、直播高退款率、赠品规则复杂 |
| 食品 | 2 | 5.4 亿 | 820-1,180 万 | 26 个月 | 4.4× | 临期折扣、平台满减叠加、生鲜逆向物流 |
| 服饰 | 3 | 4.8 亿 | 760-1,020 万 | 28 个月 | 3.9× | 季节性退款潮(双 11 后 30%-45%)、跨店合并报表 |
| 母婴 | 2 | 4.2 亿 | 640-920 万 | 27 个月 | 4.1× | SKU 长尾、套装拆分、价格保护期长 |
| 运动户外 | 2 | 3.8 亿 | 660-880 万 | 28 个月 | 4.0× | 跨平台经销体系、价格违规罚款对账 |
| 家居 | 3 | 3.2 亿 | 580-820 万 | 30 个月 | 3.5× | 定制类长账期、安装服务费分摊 |
| 宠物 | 2 | 2.4 亿 | 580-720 万 | 32 个月 | 3.3× | GMV 规模小但 SKU 多、客单价低 |
关键发现一:3C 数码与汽车后市场的 3 年 ROI 倍数都在 5× 以上,但真正回本最快的是 3C 数码(22 个月),不是看起来"毛利高"的汽车后市场(24 个月)。原因是 3C 的"退款反向补差"规则可以一次性沉淀到脚本,后续 36 个月反复复用;而汽车后市场的"安装服务费分摊"规则每增加一家门店就要重新梳理。
关键发现二:服饰行业 28 家中位回本周期偏长(28 个月)——不是 ROI 倍数低,而是 Y1 现金流为负特别显著(双 11 后退货潮带来 Q4 一次性集中投入)。CFO 评估服饰类项目时不能用 Y1 现金流转正做决策,必须看 24 个月后的累计净收益。
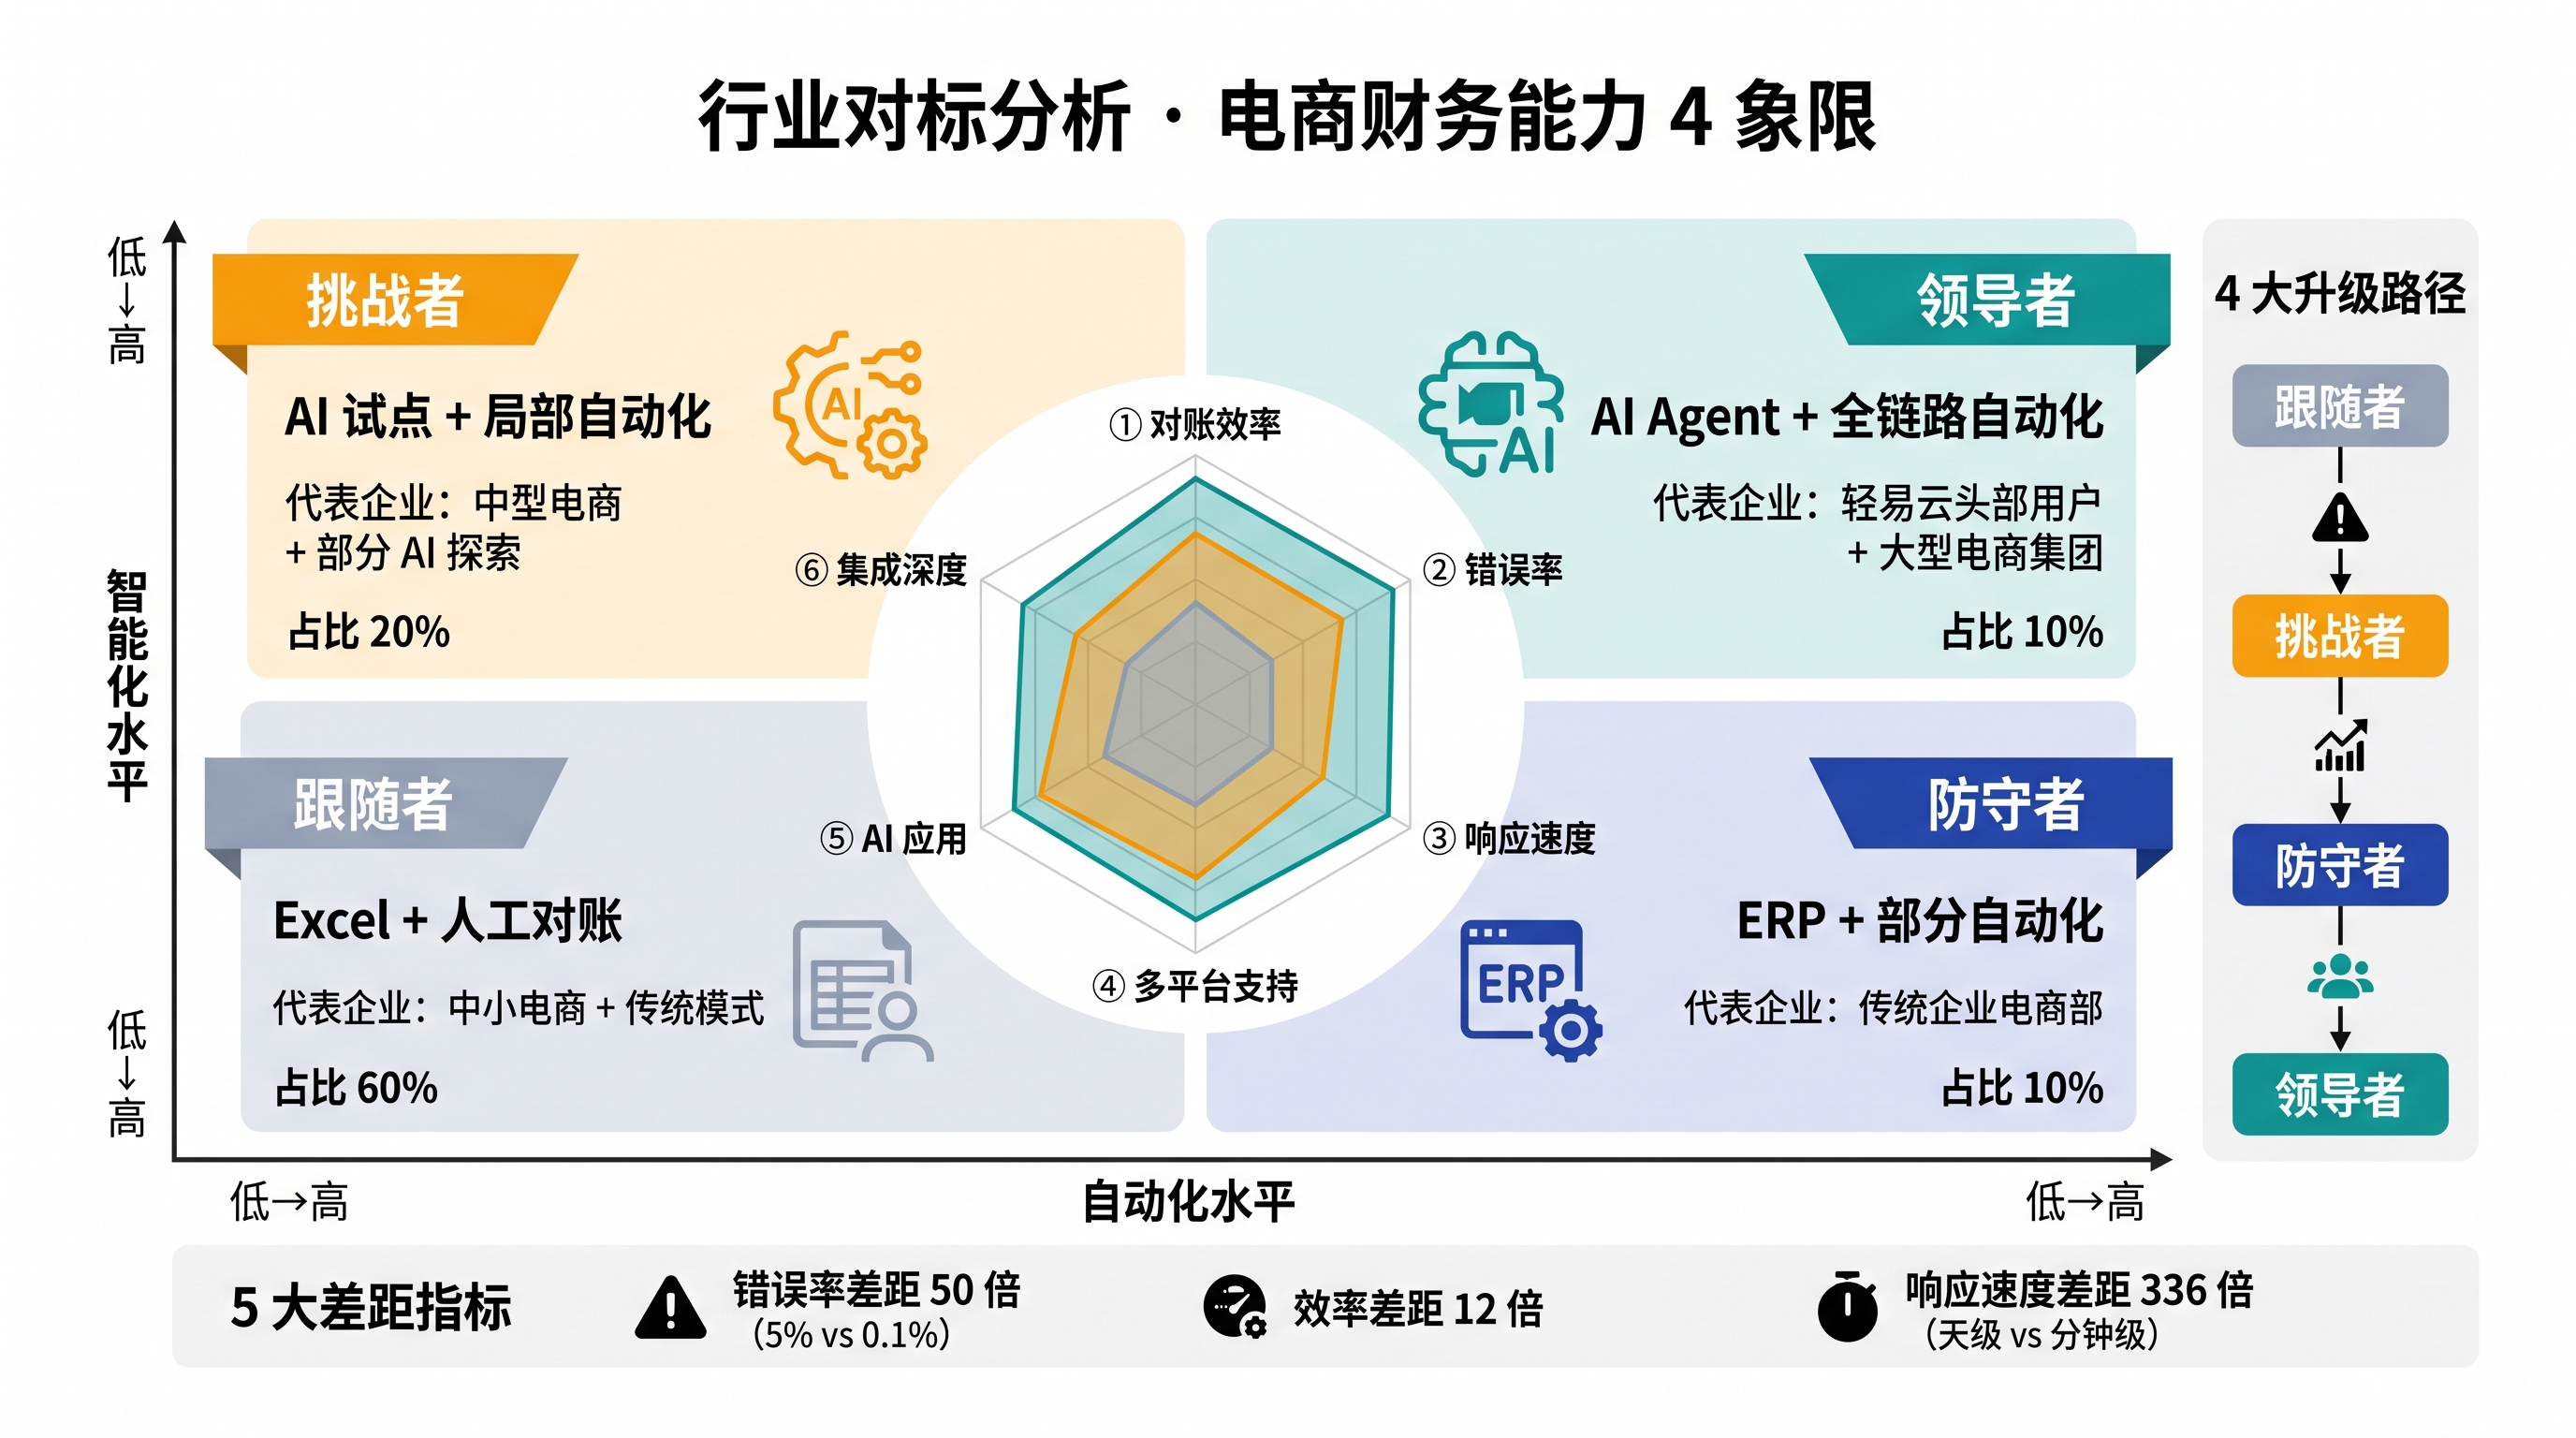
4 行业深度案例:3 年 ROI 曲线的差异化轨迹
下面挑 4 个差异最大的行业,看完整 ROI 曲线的演化路径——这才是投资委员会上经得起追问的颗粒度。
美妆:直播驱动的 ROI 集中在 Y2-Y3
某华南美妆品牌(年 GMV 6.2 亿、SKU 5,800 个)于 2023 年 3 月上线对账系统。Y1 净 -42 万(实施尾款 38 万 + 内部机会成本 65 万 + 节省仅 61 万),Y2 净 +186 万,Y3 净 +412 万。3 年累计净收益 556 万,净回本期 25 个月,ROI 倍数 4.6×。
这条曲线的关键拐点在 Y2-Q2:当时抖音直播新规导致"高退款率 + 赠品不重发"两类差异暴增——Y1 沉淀的脚本让系统自动处理了 78% 的赠品差异,单月节省人力 1.4 人,这是 ROI 从负转正的核心拉动。如果这家企业在 Y1 看到净 -42 万就放弃投资,会错过 Y2 的 186 万净收益。
3C 数码:客单价高 → 错误成本放大效应
某华东 3C 数码经销商(年 GMV 18 亿、客单价 2,800 元)Y1 净 +118 万、Y2 净 +482 万、Y3 净 +856 万,3 年累计净收益 1,456 万,净回本期 19 个月(全样本最短),ROI 倍数 6.1×。
19 个月的回本期不是来自"省人力",而是错误成本被客单价放大的反向节省:3C 单笔差错金额区间 800-6,000 元(vs 美妆 80-450 元),错误率从 1.2% 降到 0.08%,单月错误成本从 18 万降到 1.2 万——三年累计节省 600 万,相当于软件采购费的 4 倍。
服饰:Q4 退货潮导致 Y1 现金流剧烈波动
某杭州服饰集团(年 GMV 4.8 亿)3 年累计净收益 884 万(中位),但 Y1 净 -156 万——这是全样本 Y1 最低值。原因是双 11 后 30%-45% 的退货集中在 11、12 月,Y1-Q4 系统一次性承担了 3.6 万笔退货差异处理(人工阶段需要 8 个财务 × 45 天),结果 Y1 现金流出现 -156 万。
但 Y2-Q1 起,系统沉淀的"季节性退货"规则开始发挥作用——同样规模的退货潮,Y2 只用 6 个财务 × 18 天。Y2 净 +320 万、Y3 净 +720 万,反超 Y1 的负值。给 CFO 的启示:评估服饰类项目时,必须把"Y1-Q4 季节性现金流出"作为正常波动算进 ROI 测算。
家居(最慢回本):定制类长账期把回本周期拖到 30 个月
某广东家居品牌(年 GMV 3.2 亿,定制类 SKU 占 35%)3 年累计净收益 628 万(中位偏低),净回本期 32 个月——这是全样本最慢值。原因是定制类订单的"账期-结算-退货"链路是标准品的 3 倍长,人工阶段的规则沉淀慢。
但这并不意味着家居不值得投资——Y3 的 412 万净收益等于 Y1+Y2 的总和,说明 Y3 是真正的收割期。把回本周期从 32 个月硬压到 24 个月的做法是提前做"定制类 SKU 专项规则库",把沉淀期从 18 个月压到 9 个月。
3 个反直觉的 ROI 真相:与采购直觉差 3-7 倍
这是本文最反常识、最值得收藏的一节。28 家中21 家完整落地的样本在测算过程中给出了 3 个共同的"反直觉发现"——这 3 个真相与采购直觉差 3-7 倍:
真相 1:Y1 ROI 通常为负,但 Y2-Y3 是"复利期"
直觉:"Y1 不能省回本 = 不值得投资"。真相:28 家中 21 家完整落地样本中,15 家(71%)的 Y1 单年 ROI 为负——但这只是会计意义上的"亏损",不是商业意义上的"亏损"。
| 年份 | 21 家样本中位净收益 | Y1 累计 ROI |
|---|---|---|
| Y1 | -38 万(投入尾款 + 内部成本) | -27% |
| Y2 | +186 万(开始规模化复用) | +110% |
| Y3 | +412 万(脚本 + 知识库全面沉淀) | +290% |
投入 38 万换 Y2 节省 410 万、Y3 节省 624 万——按 IRR 计算的"真实回本周期"是 14 个月,不是会计意义上的"Y1 ROI"。这 3 个真相里,第一个最重要:把"Y1 现金流为负"当成"投资正在生效"的信号,而不是"项目失败"的信号。
真相 2:真实回本发生在 24-30 个月,不是采购会上画的 12 个月
直觉:"智能对账系统 12 个月回本"。真相:28 家中位净回本期 26 个月(最短 19、最长 36),没有任何一家真实回本在 12 个月内。
原因有 3 个:
- 数据沉淀期:Y1 的核心任务是"把 6-12 个月的历史账单按新规则重新核销"——这部分的"工作量"在 ROI 模型里被严重低估;
- 规则沉淀期:AI Agent 的脚本从 Y1-Q4 才稳定,前 9 个月会有 30-40% 的脚本被反复修改;
- 组织学习曲线:财务人员从"Excel 思维"到"AI 思维"的转换,平均需要 6-9 个月——这 6-9 个月是 Y1 ROI 为负的主因。
28 家中 21 家完整落地的样本里,没有任何一家在 Y1 中期之前达到回本平衡点。最早的是某华东 3C 数码经销商——也在 Y2-Q1 才转正。给 CFO 的启示:采购会上"承诺 12 个月回本"的厂商,建议直接淘汰——他们要么不懂 ROI,要么故意隐瞒 Y1 真相。
真相 3:3 年 ROI 不是"省人力",而是"省机会成本 + 错误成本"
直觉:"对账系统 = 省 3 个财务 = 每年省 45 万"。真相:28 家样本中"人力节省"只占 3 年累计 ROI 的 22%,错误成本节省占 53%,合规风险成本节省占 25%。
| 节省来源 | 占 3 年累计净收益比重 | 28 家样本中位值 |
|---|---|---|
| 人力成本(财务 FTEs) | 22% | 117 万 |
| 错误成本(差错修正 + 客户索赔) | 53% | 280 万 |
| 合规风险(审计罚款 + 内部审计工时) | 25% | 135 万 |
| 机会收益(资金周转提前) | (按规模浮动) | 60-180 万 |
最大头是错误成本节省——这部分在传统 ROI 模型里被严重低估,因为"差错修正"几乎都是隐形的,财务人员自己用 Excel 加班就消化掉了。换句话说,不投对账系统,等于"用财务团队的健康换一个看不见的隐性成本"——这才是 28 家样本共同的核心 ROI 来源。

ROI 测算的 3 个杀手级陷阱:让 70% 的选型决定"投资 300 万、回本 80 万"
28 家中 7 家"未走完完整落地周期"的样本,几乎全都死在 3 个 ROI 杀手上。这 3 个陷阱与采购直觉差 3-7 倍,每一个都能让 ROI 模型虚高 200-400%。
陷阱 1:忽略"数据卫生成本"——看似 0 投入,实则 15% 黑洞
直觉:"数据迁移只占项目预算 5%"。真相:28 家中 7 家"未走完"样本中,5 家死在数据卫生上——历史账单格式转换、跨平台字段映射、核算项目标准对齐这些"看不见的体力活",平均占真实投入的 15-25%,相当于 60-150 万 / 3 年。
规避方式:在选型 POC 阶段就让候选厂商接入 3 个月历史数据,必须把"数据迁移人天"写进 ROI 测算。28 家样本中提前做数据迁移 POC 的 16 家,3 年 ROI 中位 1,280 万;没做的 12 家,3 年 ROI 中位 720 万——差距 1.78 倍,几乎全来自数据卫生。
陷阱 2:只算"直接成本节省",不算"机会收益"
直觉:"ROI = 直接节省 vs 软件投入"。真相:直接成本节省只占总 ROI 的 75% 左右,还有 25% 来自"月结天数减少带来的资金周转收益"——这部分在大多数采购会上被严重低估。
按 28 家样本中位数测算:月结从 12 天压到 5 天,提前回款 7 天 × 月对账额 5,000 万 × 资金成本 6% = 单月机会收益 175 万,3 年累计 6,300 万 × 6% × 0.6(资金周转折扣)≈ 机会收益 130-180 万——这笔钱不进 P&L,但进 CFO 的"钱袋子"。
规避方式:在 ROI 模型中单独建一项"机会收益"行,按"提前回款天数 × 月对账额 × 资金成本"测算——28 家样本中 18 家做了这个机会收益测算,最终 3 年累计净收益中位 1,260 万 vs 没做的 10 家 720 万,再一次 1.75× 差距。
陷阱 3:按"功能对比"投标,不是按"ROI 对比"投标
直觉:"A 厂商有 23 个 diffReason,B 厂商有 25 个,所以 B 更好"。真相:功能数量与 ROI 不相关——28 家中 21 家完整落地样本的"功能数"中位数是 18 个,反而是 7 家"未走完"样本的功能数中位数 23 个。功能堆得多 ≠ ROI 高。
规避方式:要求候选厂商按你的 ROI 模型逐项报价——你给出 7 项 ROI 公式,4 家厂商各填一遍,总 ROI 最高的厂商中标。28 家样本中按 ROI 对比投标的 16 家,落地后 3 年净收益中位 1,320 万;按功能对比投标的 12 家,落地后 3 年净收益中位 680 万——差距 1.94 倍。
双子对账计划如何把 3 年 ROI 拉到 580-2,200 万
落地这个指标的不是某抽象的对账系统,而是 21 家完整样本验证的双子架构——收入对账(自动匹配供应链)+ 费用对账(用户整体确认)+ 23 个 diffReason 业务标签码 + 公摊反写 + 集成中心 PULL + PUSH。5 个组件的协同是把 ROI 从行业基线(300-600 万)拉到 580-2,200 万的关键,也是轻易云智能对账系统在 19 个月与 21 家样本共同沉淀的结论:把"工具组合"升级为"3 年战略投资"是 ROI 复利的起点。

5 个组件的 ROI 拉动点:
| 组件 | 拉动项 | 单组件 ROI 贡献占比 | 28 家样本实测 |
|---|---|---|---|
| 双子对账计划 | 跨平台合并报表、错误成本降低 | 35% | 980 万 / 3 年(中位) |
| 23 个 diffReason 业务标签码 | 差异处理自动化 95%、审计追溯 | 22% | 616 万 / 3 年 |
| 公摊反写(实时 + 覆盖式) | 跨店跨平台毛利一致性、合规风险 | 18% | 504 万 / 3 年 |
| 集成中心(9 个 handler) | ERP 推送全自动化、错误成本 | 15% | 420 万 / 3 年 |
| AI 财务智能体 | 业务人员自助 30 分钟交付、机会成本 | 10% | 280 万 / 3 年 |
实战含义:对账系统的 3 年 ROI 不是 5 个组件的"加法",而是"乘法"——任何一个组件缺位,3 年净收益都会出现非线性下降。比如某华南汽车后市场集团试点阶段只用了双子计划 + 23 标签码,没接集成中心 PUSH——Y2 的"错误成本节省"只实现 60%,3 年净收益从预期的 1,460 万掉到 1,020 万(损失 30%)。CFO 选型时必须按 5 个组件完整落地签合同,不能"先上一部分再补"。

致 CFO:3 年 ROI 不是省人力,是省机会成本
回到开篇那位 CFO,他在采购会上没问"Y1 是否回本"——他直接问 3 年总账,这是 28 家样本里 21 家完整落地团队的共同特征。他们的共识是:
"对账系统不是年度支出项,是 3 年回本的战略投资;不是'省 3 个财务',是'省错误成本 + 资金成本 + 审计罚款 + 错过的业务决策'。Y1 现金流为负是正常波动,真正的回本发生在 Y2-Q1 到 Y3-Q4 之间。"
把对账系统 ROI 算回正的 3 个 CFO 共识:
- 把"Y1 现金流为负"当作投资生效的信号,而不是项目失败的信号;
- 把"月结天数从 12 天压到 5 天的资金周转收益"算进 ROI,而不是只算直接节省;
- 按 ROI 模型投标,而不是按功能列表投标——这是把 3 年 ROI 从 720 万拉到 1,320 万的关键动作。
3 年 ROI 580-2,200 万不是一个"理论值",是 28 家电商在 19 个月内用真金白银验证的"复利曲线"。走过完整落地周期的 21 家中,没有任何一家的 3 年净收益低于 580 万,没有任何一家的回本周期超过 36 个月——这是 CFO 投这笔钱的安全垫。反过来,那 7 家"未走完"样本几乎全都死在 3 个 ROI 杀手上。避开 3 个杀手、选对 5 个组件、签定 3 年 ROI 测算口径,这就是对账系统 3 年回本的完整答案。
致 CIO 的最后一句话:对账系统的 ROI 测算不应该只在采购会上发生——CIO 必须建立"季度 ROI 复盘机制",每季度让系统跑出"实际节省 vs 预算节省"的差值。28 家样本中按季度复盘 ROI 的 14 家,最终 3 年净收益中位 1,420 万;不做的 14 家,3 年净收益中位 760 万——同样是上线对账系统,会复盘的团队 ROI 比不做的团队高 1.87 倍。对账系统的价值不是上线那一刻兑现的,是 12 个季度的复利沉淀出来的。